
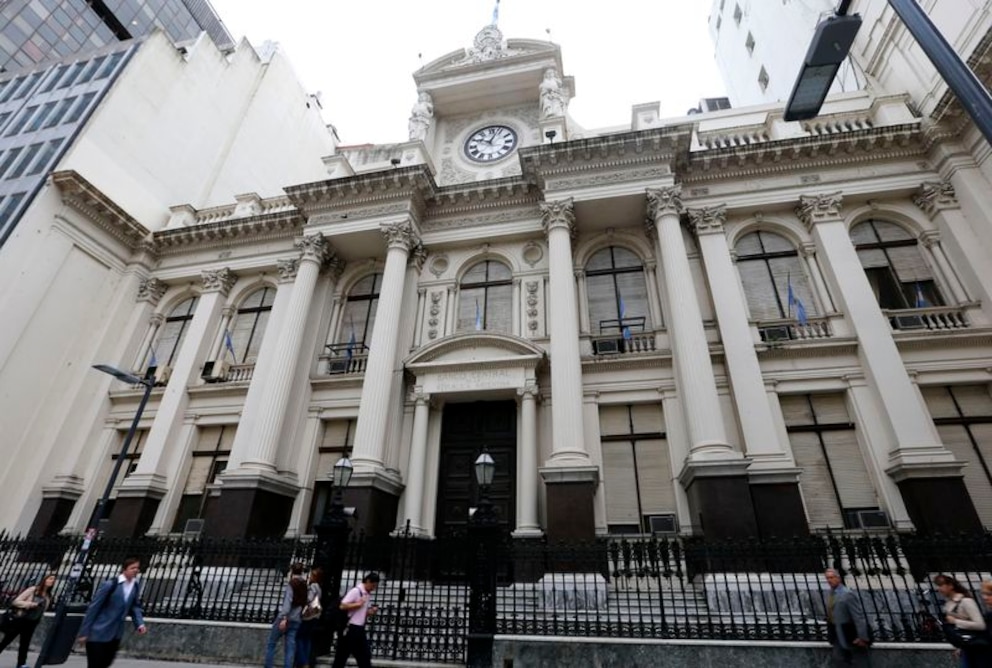
El Banco Central de la República Argentina (BCRA) anunció la creación de la Tasa de Intereses Moratorios (TIM). Se trata de una herramienta que apunta a unificar el criterio de los tribunales para calcular intereses moratorios sobre deudas en pesos.
La iniciativa entró en vigor este jueves y ya está disponible en la página web del BCRA. La herramienta se actualiza diariamente con nuevos datos, a los que se suman series históricas y documentación técnica.
PUBLICIDAD
Según pormenorizó el BCRA, la TIM se calcula con base en el promedio entre una tasa de interés pasiva (correspondiente a depósitos a plazo fijo en pesos a 30 días) y una tasa de interés activa (resultante del promedio ponderado de las tasas de los préstamos en pesos otorgados mediante documentos a sola firma y de los préstamos personales).
Sin embargo, la tasa de interés promedio diaria utilizada como base para el cálculo de la TIM flotará dentro de dos bandas. Estas buscan evitar que, por un lado, el acreedor no pierda contra la inflación y que, por el otro, el deudor no pague intereses desmedidos.
PUBLICIDAD
En este sentido, la tasa efectiva diaria no puede superar ni ser inferior a la variación diaria del Coeficiente de Estabilización de Referencia (CER, que sigue la inflación) en más -ni menos- que un 3% efectivo anual.
A partir de su implementación los usuarios podrán acceder a la calculadora de TIM, que permite estimar los intereses y el monto total resultantes de su aplicación a partir de un monto inicial y un período determinado.
“Con esta decisión, el BCRA reafirma su compromiso con la transparencia normativa, la participación ciudadana y la simplificación administrativa, ofreciendo una nueva herramienta que contribuye a fortalecer la seguridad jurídica y a promover la previsibilidad, la razonabilidad y la equidad en las relaciones económicas”, señaló la entidad en un comunicado.
PUBLICIDAD
Antecedentes
Hasta el momento, la determinación de los intereses moratorios en causas judiciales había quedado sujeta a criterios dispares según el tribunal interviniente y la jurisdicción.
Es que si bien el Código Civil y Comercial establece que ante la mora en el cumplimiento de una obligación dineraria corresponde la aplicación de intereses, no fijaba una tasa específica.
Por esa razón, en muchos casos los jueces recurrían a tasas bancarias activas, pasivas o combinaciones de ambas, lo que generaba resultados distintos para situaciones similares. Esa falta de uniformidad se traducía en mayores niveles de litigiosidad y en mayor incertidumbre tanto para acreedores como para deudores.
PUBLICIDAD
En este marco, la TIM se presentó como una referencia técnica elaborada por el Banco Central que busca aportar previsibilidad y criterios homogéneos en el cálculo de los intereses judiciales.
En qué causas se podrá aplicar la TIM
En la práctica, la herramienta podrá ser utilizada en causas comerciales, civiles y laborales en las que se deban calcular intereses por pagos atrasados en pesos. Se aplicará, sobre todo, donde no exista una tasa de interés moratorio claramente pactada o donde el tribunal deba definir un criterio de actualización.
En ese marco, la TIM puede funcionar como referencia para calcular intereses en contratos entre particulares, relaciones comerciales, facturas impagas o incumplimientos contractuales judicializados.
En cambio, no aplica de manera directa a deudas que ya cuentan con tasas reguladas, como las financiaciones con tarjetas de crédito, los préstamos bancarios vigentes, entre otras, salvo que esas deudas lleguen a instancia judicial y requieran intervención para determinar los intereses correspondientes.
PUBLICIDAD
Si bien su aplicación no es obligatoria, la difusión de una tasa oficial y de acceso público podría consolidarse como referencia predominante. La TIM cobra especial relevancia en un país con un historial de inflación volátil, donde los desfasajes entre el valor original de una deuda y su actualización pueden ser significativos.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
ANSES: quiénes cobran hoy, lunes 21 de septiembre de 2026
Las acreditaciones se realizan según la terminación del DNI e incluyen una suba de 2,11% y, en algunos casos, un refuerzo de hasta $70.000

El Gobierno prorrogó la presentación de la declaración jurada de Ganancias: cuál es la nueva fecha límite
ARCA publicó este lunes en el Boletín Oficial la tercera extensión del plazo para presentar la declaración jurada del ejercicio anterior, dirigida a personas humanas y sucesiones indivisas

Nueva misión del Fondo Monetario: por dónde irá la revisión del acuerdo y el dato que destacará Economía
Los técnicos del organismo se reunirán con el equipo económico, que exhibirá el aumento del superávit primario, luego de que no se alcanzara la meta fiscal del primer semestre del año

Sea Lion vs Vaca Muerta: cuántas reservas probadas tiene y cómo se compara con algunos yacimientos de la formación neuquina
El campo situado al norte del archipiélago tiene certificados 232 millones de barriles, volumen muy inferior al total neuquino pero mayor al de varias de las principales áreas tomadas por separado

El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez
Los nuevos programas de créditos hipotecarios, en dólares y para vehículos no logran compensar la escasez de pesos y los récords de morosidad que dificultan el financiamiento de familias y empresas


