

El deterioro de la calidad crediticia del sistema bancario, reflejado en el último informe del Banco Central (BCRA) fue un juego de tasas: el aumento de las de interés en la previa de las elecciones legislativas contribuyó al aumento de las de morosidad de empresas y familias, explicó un informe privado, que también analizó la relación entre la evolución de los salarios, diferenció por tipo de clientes y concluyó que las ”bajas notables” de tasas de interés después del 26 de octubre pondría un límite a la reciente tendencia, que aún “no parecería ser una amenaza o foco de preocupación”.
“Se bajó la tasa de interés, ahora se monitorea la morosidad”, es el título del último informe semanal de Quantum, que señala que el aumento de tasas ocurrido en el tercer trimestre contrastó con la estabilidad de la primera mitad del año.
PUBLICIDAD
“El sesgo fuertemente contractivo de la política monetaria para amortiguar la caída en la demanda de dinero en ese período llevó a tasas efectivas mensuales (TEM) altamente positivas en términos reales; por ejemplo, los adelantos en cuenta corriente rozaron máximos de 16% de TEM nominal -una tasa real superior al 13,5%- y la tasa TAMAR -tasa pasiva para depósitos superiores a $20 o $1.000 millones, según la fuente- llegó a niveles del 3% real”, subrayó la consultora.
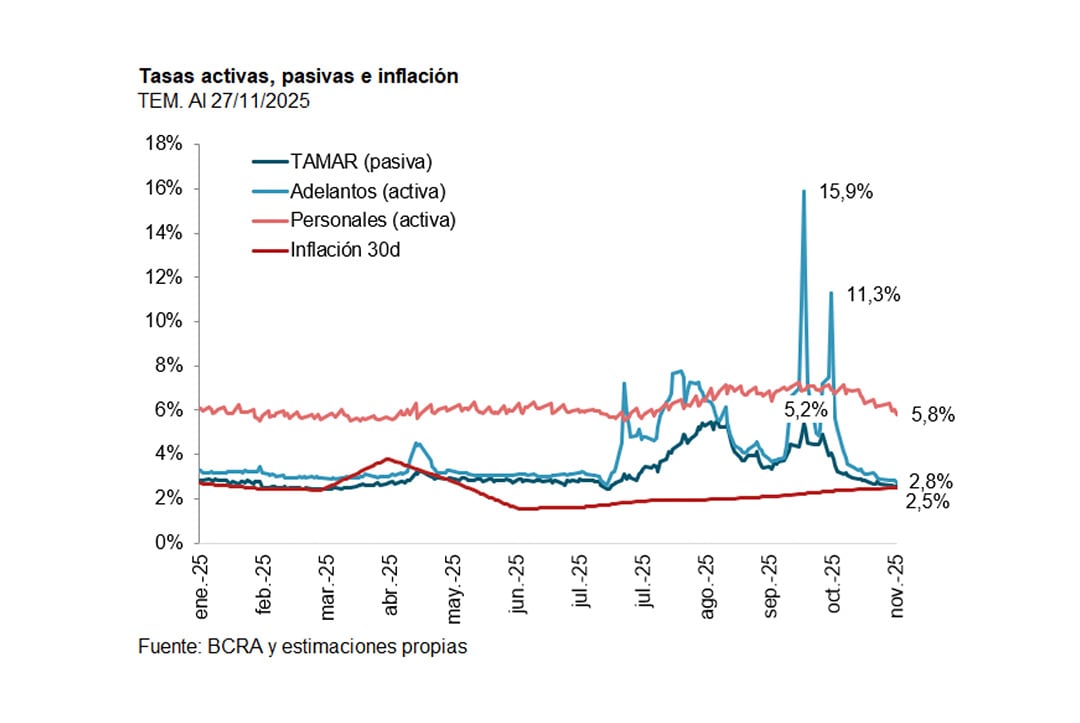
Luego del triunfo oficialista en las elecciones legislativas hubo “bajas notables”, precisa. Por caso, la tasa efectiva mensual de adelantos, casi todos a empresas y por plazos cortos, se comprimió 8,5 puntos porcentuales, la tasa TAMAR bajó a 2,5% nominal, apenas por sobre la inflación mensual, y las de créditos personales se contrajeron en promedio a 5,8 puntos porcentuales.
PUBLICIDAD
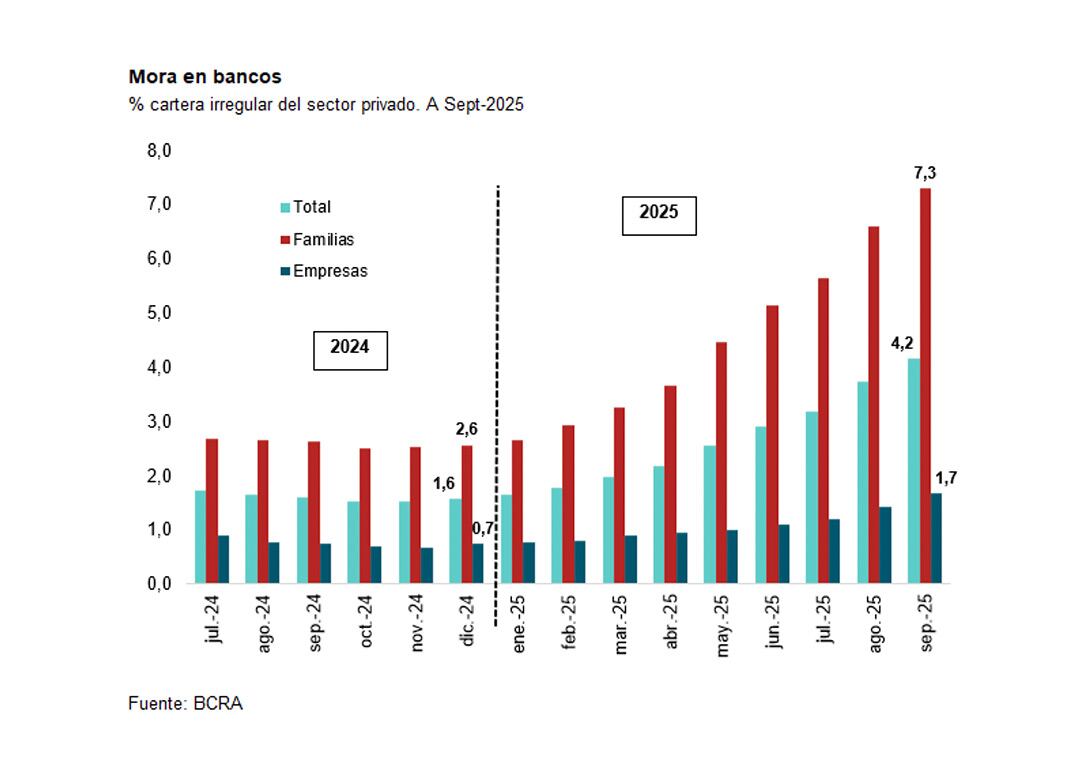
Antes de las elecciones, además de aumentar el costo del crédito, se estancó el nivel de actividad en varios sectores, que a su vez afectó los niveles salariales, otro factor que empujó hacia arriba la morosidad. Los últimos datos disponibles arrojan un promedio del 4,2% de la cartera total, pero muy superior en el caso de las familias: 7,3%, contra 1,7% en el caso de las empresas.
A su vez, dentro de familias la mayor morosidad se dio en préstamos personales, que explican el 22% de la cartera bancaria y tienen una morosidad del 9,1%, y en tarjetas de crédito, que explican el 26% de la cartera y muestran una morosidad del 6,7 por ciento. En empresas la mayor morosidad ocurre en adelantos en cuenta, 3,9% de mora para ese segmento, que da cuenta del 11% de la cartera total.
PUBLICIDAD
Según Quantum, un impulsor de la morosidad de las familias fue que las cuotas aumentaron mucho más rápidamente que los ingresos nominales. “La reducción de la tasa de inflación (y del aumento nominal de los ingresos a una tasa no muy superior a la inflación) hace que la cuota de los préstamos se licúe menos y, en consecuencia, con el tiempo, sea una proporción mayor de la esperada del total de ingresos, liberando menos capacidad de compra futura”, explica el efecto tijera de tasas en aumento y salarios estancados o levemente declinantes.
Además, prosigue, en el caso de préstamos a tasa variable, la variación de la capacidad de pago se relaciona con la evolución diferencial entre el salario real y la tasa de interés real. Y al comparar el índice de salario formal del sector privado y la tasa de interés real de un préstamo personal, precisa que entre diciembre de 2023 y hasta mayo de 2024 el salario creció más rápidamente que la tasa real, pero a partir de junio pasado esta última no sólo fue positiva, “sino que supera a la variación del salario real en forma continua, generando una diferencia acumulada significativa”.
PUBLICIDAD
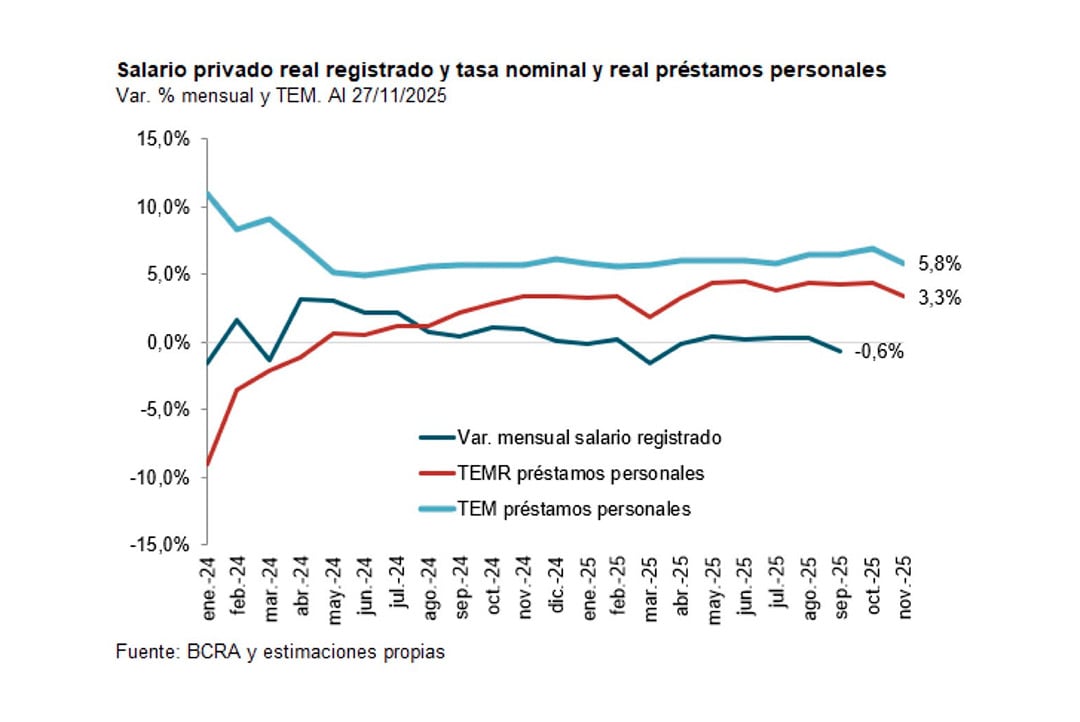
Se trata de una dinámica que, de continuar, se haría insostenible. Sin embargo, dice el informe, el reacomodamiento de tasas de interés con niveles de actividad e ingresos adecuados, “aunque con situaciones todavía a dilucidar”, pondría un límite a la tendencia reciente de morosidad de los bancos. De cualquier manera, concluye Quantum, “la situación de estos indicadores no parecería ser una amenaza o un foco de preocupación para los bancos considerando la solvencia en el agregado del sistema bancario”.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
El Banco Nación mejoró las condiciones para refinanciar deudas atrasadas ante la mora récord: quiénes pueden acceder
La entidad busca facilitar la regularización de pasivos y la recuperación del acceso al crédito para clientes con atrasos más comprometidos. Otros bancos también ajustaron sus condiciones de refinanciación en las últimas semanas

Jornada financiera: el riesgo país subió por quinto día consecutivo y alcanzó el nivel más alto en un mes
Los bonos en dólares cayeron 0,5% y el indicador de JP Morgan subió a 524 puntos básicos. El S&P Merval cedió 1,3% y los ADR perdieron hasta 7% en Wall Street. El dólar siguió a $1.535 en el Banco Nación y el BCRA compró USD 36 millones en el mercado

Oficial: la mora batió un nuevo récord y alcanzó a casi el 13% del crédito a las familias
En julio, la morosidad aumentó 0,1 puntos porcentuales respecto al mes anterior. El nivel de irregularidad de las empresas se ubicó en 3,6 por ciento

Con un fuerte repunte de las exportaciones, la balanza comercial dejó un superávit de USD 2.187 millones en agosto
En el octavo mes del año crecieron 12,4% los envíos al exterior y superaron con amplitud a las importaciones. Qué rubros marcaron la diferencia

El dólar retomó la suba y tocó un nuevo récord nominal
El mayorista subió a $1.514,50 y un sostenido volumen que superó los USD 600 millones. Al público se mantuvo a $1.535 en el Banco Nación


