


La Autoridad de Competencia y Mercados del Reino Unido (CMA, por sus siglas en inglés) propuso nuevas reglas para que empresas y desarrolladores puedan usar la tecnología NFC del iPhone en sus propios servicios. El organismo busca ampliar las alternativas a Apple Pay y abrir espacio para que compañías fintech desarrollen billeteras digitales y otras herramientas de pago.
La medida todavía no está aprobada: la CMA abrió una consulta pública para recibir comentarios antes de tomar una decisión definitiva. El plazo para responder termina el 17 de noviembre de 2026.
PUBLICIDAD
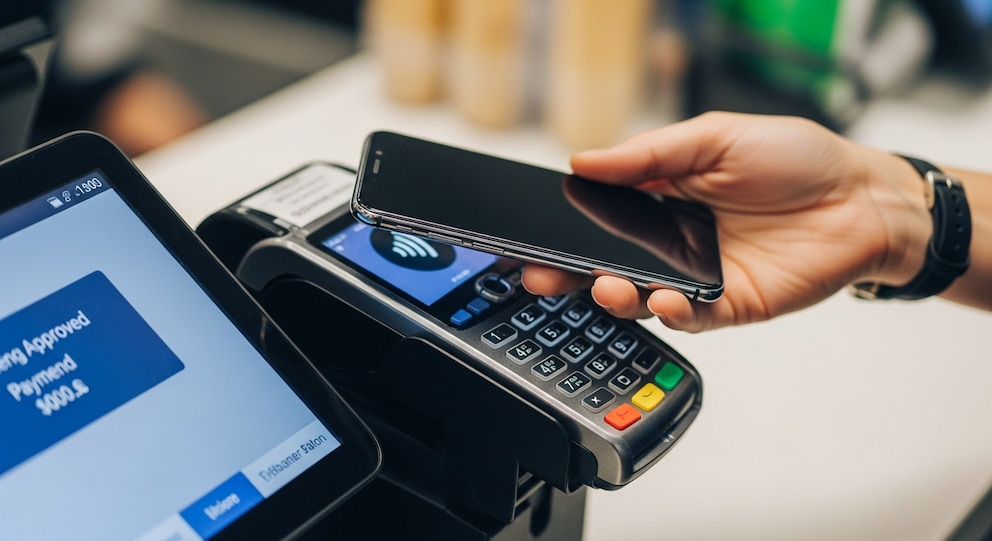
El NFC, sigla de comunicación de campo cercano, permite que un teléfono intercambie información con dispositivos próximos. Es la tecnología que hace posible acercar el iPhone a una terminal para pagar, pero también puede usarse para acceder a edificios, validar un pasaje o guardar una llave digital.

Qué propone cambiar la CMA
La autoridad plantea que Apple habilite el acceso a los dos principales estándares internacionales de tecnología sin contacto: Secure Element (SE) y Host Card Emulation (HCE). Según la CMA, Apple ofrece actualmente en el Reino Unido el primero. La propuesta exigiría que también permita el uso de HCE, lo que ampliaría las opciones técnicas disponibles para desarrollar servicios en iOS.
PUBLICIDAD
El organismo sostiene que el acceso a ambos estándares podría ayudar a las empresas británicas a ofrecer servicios de pago que ya existen en la Unión Europea. Allí, después de que Apple aceptara abrir el acceso NFC para pagos, aparecieron alternativas a Apple Wallet, como Vipps, PayPal, Klarna, Curve y BBVA. En Reino Unido, la CMA afirma que todavía no se ha lanzado una billetera digital que compita con la de Apple.
La iniciativa también contempla las condiciones económicas. La CMA dice haber recibido quejas de empresas que consideran que las tarifas y otros requisitos actuales pueden dificultar la creación de productos comercialmente sostenibles. No propone fijar un precio específico, pero plantea principios para determinar cuánto deberían pagar las compañías. Su expectativa es que los cargos sean sustancialmente menores que las tarifas actuales, a la vez que Apple reciba una compensación por ofrecer el acceso.
PUBLICIDAD

Una tecnología que va más allá de los pagos
El debate se desarrolla en un país donde los pagos sin contacto representan el 39 % de todas las transacciones, frente al 3 % de hace una década. Más del 60 % de los adultos utiliza una billetera digital y Apple Wallet es la opción más popular, de acuerdo con los datos citados por la CMA.
El organismo considera que abrir la tecnología podría dar lugar a servicios que no se limitan a pagar en comercios. Entre las opciones menciona pagos directos entre cuentas bancarias, identificaciones digitales, herramientas para verificar la edad, pases de transporte y llaves para automóviles, hoteles y lugares de trabajo. La autoridad financiera británica también señaló que un acceso más amplio podría impulsar los pagos de banca abierta, que permiten transferir dinero directamente desde una cuenta.
PUBLICIDAD
La discusión tiene relevancia económica para el sector fintech británico. Según las cifras recopiladas por la CMA, este genera cerca de 214.000 millones de libras en facturación y sostiene más de 360.000 empleos. La autoridad sostiene que reducir barreras técnicas y comerciales podría facilitar que más empresas compitan y desarrollen servicios para el iPhone.
La decisión aún está pendiente
Las propuestas forman parte del régimen británico de mercados digitales. La CMA designó a Apple con estatus de mercado estratégico en relación con su plataforma móvil, lo que le permite considerar requisitos para promover la competencia.
Por ahora, el organismo está recabando opiniones. Tras revisar las respuestas, decidirá si adopta las reglas y en qué forma. Si avanzan, los cambios podrían abrir el NFC del iPhone a más servicios en el Reino Unido; no significan que Apple Pay vaya a desaparecer ni que las alternativas estén disponibles de inmediato.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Greg Brockman de OpenAI y Daniela Amodei de Anthropic: líderes tech menores de 40 años más ricos del mundo
El crecimiento de las empresas dedicadas al desarrollo de inteligencia artificial quedó reflejado en el patrimonio estimado de sus ejecutivos y fundadores

Spotify cambia las reglas para el control de las cuentas compartidas: nuevo sistema de verificación
Spotify puede retirar Premium Familiar a quienes no completen la verificación y restringir durante 12 meses su acceso a otro plan Familiar o Duo

Epic Games Store regala un juego de plataformas para PC: cómo descargarlo gratis antes que acabe la promoción
La experiencia en primera persona combina carreras, desplazamientos calculados y estructuras giratorias dentro de un escenario retrofuturista que exige paciencia para superar cada tramo

Empleados de TikTok dijeron que alertaron sobre menores explotados sexualmente y nadie actuó
Una investigación interna halló a 112.000 menores de 13 a 15 años en transmisiones en vivo durante un solo mes de 2022

Cementerios tecnológicos o museos vivos: así sobreviven los dispositivos del pasado en las calles de Bogotá
En medio del ciclo de actualizaciones y consumo, artefactos diseñados para durar reaparecen como piezas de colección, con cámaras analógicas y formatos físicos que vuelven a circular en mercados populares


