


El Banco Central de la República Argentina (BCRA) vendió USD 432 millones en las últimas dos jornadas, lo que marcó las primeras intervenciones directas para contener el dólar mayorista dentro de los límites fijados tras el acuerdo con el Fondo Monetario Internacional (FMI) en abril.
El debate entre economistas e inversores se centra en dos factores: la fortaleza política del Gobierno de Javier Milei y la verdadera capacidad del BCRA para sostener el tipo de cambio. Fuentes oficiales aseguran que el organismo dispone de USD 22.000 millones para intervenir, pero estimaciones privadas lo sitúan en torno a USD 17.000 millones. Descontando los encajes, los recursos disponibles se reducen a USD 5.800 millones.
Consultoras como EcoGo y otros privados confirman esa cifra.
La utilización intensiva de estas reservas, según advierten los especialistas, implica riesgos crecientes, pues podría aumentar la incertidumbre sobre la habilidad de la autoridad monetaria para acumular dólares y cumplir sus compromisos ante el FMI. Por su parte, el Tesoro Nacional, que semanas atrás volcaba divisas al mercado, mantiene un stock de USD 600 millones, enfrentando significativos vencimientos de deuda en 2026. Además, el riesgo país, que supera los 1.200 puntos básicos, complica cualquier vía de refinanciamiento externo.
El director del BCRA, Federico Furiase, afirmó a través de la red social X que el organismo cuenta con USD 22.000 millones para respaldar el techo cambiario, en respuesta al economista Aldo Abram, quien calculó una tenencia neta de USD 6.000 millones. Furiase enfatizó: “Que algunos no lo crean no es algo que dependa de nosotros. Solo lo comprobarán si lo testean”.
Al 18 de septiembre de 2025, el stock disponible del Banco Central para intervenir en el mercado se ubicó en USD 17.461 millones de los USD 39.000 millones en reservas brutas, según estimaciones de la mencionada EcoGo. Esta cifra se obtiene luego de restar a las reservas totales los Derechos Especiales de Giro (DEG), el oro y el swap con China. Si se descuentan los depósitos encajados y los pagos de Bopreal, los recursos descienden a USD 5.808 millones.
Vale aclarar que los encajes son una fracción de los depósitos en los bancos que, por regulación, debe permanecer inmovilizada en el Banco Central y no puede utilizarse para prestar ni para otros fines. Esta porción de dinero, “encajada” en la autoridad monetaria, constituye un respaldo obligatorio; los bancos comerciales no pueden disponer libremente de esos fondos.
Pese a cierta mejora respecto de meses anteriores, las reservas continúan lejos del objetivo pactado con el FMI para fin de año: el organismo exige reservas netas negativas de 2.097 millones de dólares, mientras que el último registro evidencia un nivel negativo de USD 7.903 millones, lo que genera una brecha de USD 5.806 millones. Es relevante que el FMI flexibilizó la meta en USD 5.000 millones en julio.
El ministro de Economía, Luis Caputo, aportó precisiones sobre la política de deuda en la red X, respondiendo a inquietudes de inversores por los vencimientos de corto plazo, las restricciones cambiarias y el nivel de reservas. Caputo aseguró que el equipo económico analiza “diferentes alternativas” y ninguna situación los encuentra desprevenidos. Resaltó: “Vamos a honrar todas las deudas, como lo hicimos desde que asumimos, incluso con menos recursos que ahora”.
Un informe de Empiria, consultora dirigida por el ex ministro Hernán Lacunza, expuso las crecientes dificultades para acceder al financiamiento externo y las tensiones en el mercado local de divisas. Remarcó que la presentación del proyecto de Presupuesto 2026 no despeja interrogantes sobre futuras fuentes de crédito y subrayó que la prioridad oficial sigue siendo modificar la estructura de la deuda.
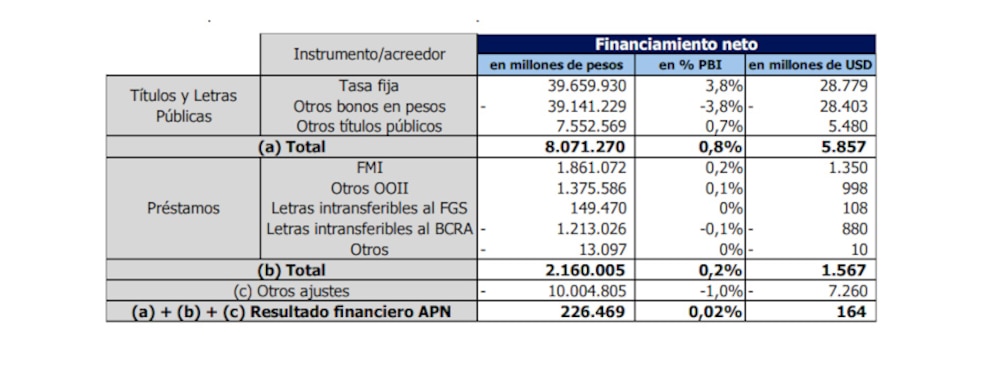
En 2026, los compromisos en moneda extranjera ascienden a USD 18.000 millones, con un vencimiento central en enero para el sector privado (USD 4.500 millones a bonistas). Respecto a la deuda en pesos, Empiria registró 128 billones, equivalentes al 11,2% del PBI. Estas cifras ilustran la dimensión del desafío para el equipo económico, especialmente porque el plan financiero del Gobierno continúa sustentado principalmente en organismos internacionales y financiamiento local.
El consenso entre analistas es rotundo: el margen para sostener el actual esquema resulta muy limitado y la dirección política que adopte el Gobierno será clave para la evolución económica en el corto plazo.
En esta línea, bancos internacionales advirtieron sobre la inminente fragilidad del modelo de contención. Para Barclay’s, la estrategia de “aguantar sin cambios” perdió vigencia, y el Gobierno enfrenta mayores obstáculos para sostener la dinámica actual sin acceso renovado a dólares y con reservas en declive. Desde JP Morgan anticipan que, aun con condiciones políticas favorables, la persistencia de la prima de riesgo y la caída de reservas harán inevitable avanzar hacia un tipo de cambio real más competitivo y una política activa de recomposición de reservas.
Últimas Noticias
El Gobierno y Aeropuertos Argentina acordaron extender la concesión de servicios hasta 2049: se esperan inversiones por USD 600 millones
La original vencía en 2038; su extensión surgió de una renegociación por el impacto de la pandemia sobre la actividad aeroportuaria. Las la mayoría de las inversiones deberán realizarse antes de 2031

Javier Milei negó que la economía vaya a entrar en recesión y aseguró que el consumo está “en máximos históricos”
El presidente minimizó el último dato de caída de la actividad y se lo adjudicó a “los cambios bruscos” que está sufriendo el país. “Hay una desaceleración del ritmo de expansión”, afirmó

En agosto los argentinos compraron casi 100 millones de dólares más que los que aportaron cuatro de los sectores más superavitarios de la economía
La compra bruta por parte de “personas humanas” fue de USD 2.853 millones, contra USD 2.765 millones de superávit cambiario conjunto de “Energía”, “Alimentos, bebidas y tabaco”, “Minería” e “Informática”. Solo “Oleaginosas y cereales” generó más dólares

En los próximos 15 meses vence deuda en pesos por el equivalente a USD 113.000 millones
El 47% son acreencias del propio sector público y 53% del mercado, principalmente de los bancos. Hasta fin de 2026 vencen unos $80 billones y 35% de los vencimientos de 2027 ocurren después de las elecciones

Alivio parcial en la cadena de pagos: volvió a caer la cantidad de cheques rechazados, pero sigue 14% por encima de 2025
Los rechazos por fondos insuficientes se contrajeron 16,2% e hilvanaron el segundo mes consecutivo de baja, aunque todavía superan los niveles de un año atrás


