


La clásica pelea entre la banca tradicional y las fintech por disputarse el mercado de los distintos servicios financieros parece haber sido resuelta por el usuario, en virtud de una tendencia clara: cada vez son más los que prefieren utilizar cuentas de ambas clases al mismo tiempo.
Un informe del Banco Central aportó una radiografía de los argentinos y las cuentas que poseen. Hay 37,5 millones de personas físicas que poseen al menos una cuenta de pago: de ellos, 26,9 millones tienen una cuenta bancaria (con CBU) y una cuenta virtual en una billetera (con CVU). Hay 8,6 millones que tienen solamente cuentas en bancos y hay también 2 millones de argentinos que tienen únicamente una cuenta virtual.
PUBLICIDAD
De esa forma, un 71,7% de los argentinos que usan servicios financieros tienen cuentas de ambas clases. Tres años atrás en 2022, ese porcentaje llegaba solo al 50%, ya que la porción de usuarios que prefería usar únicamente cuentas bancarias era el doble que en la actualidad.
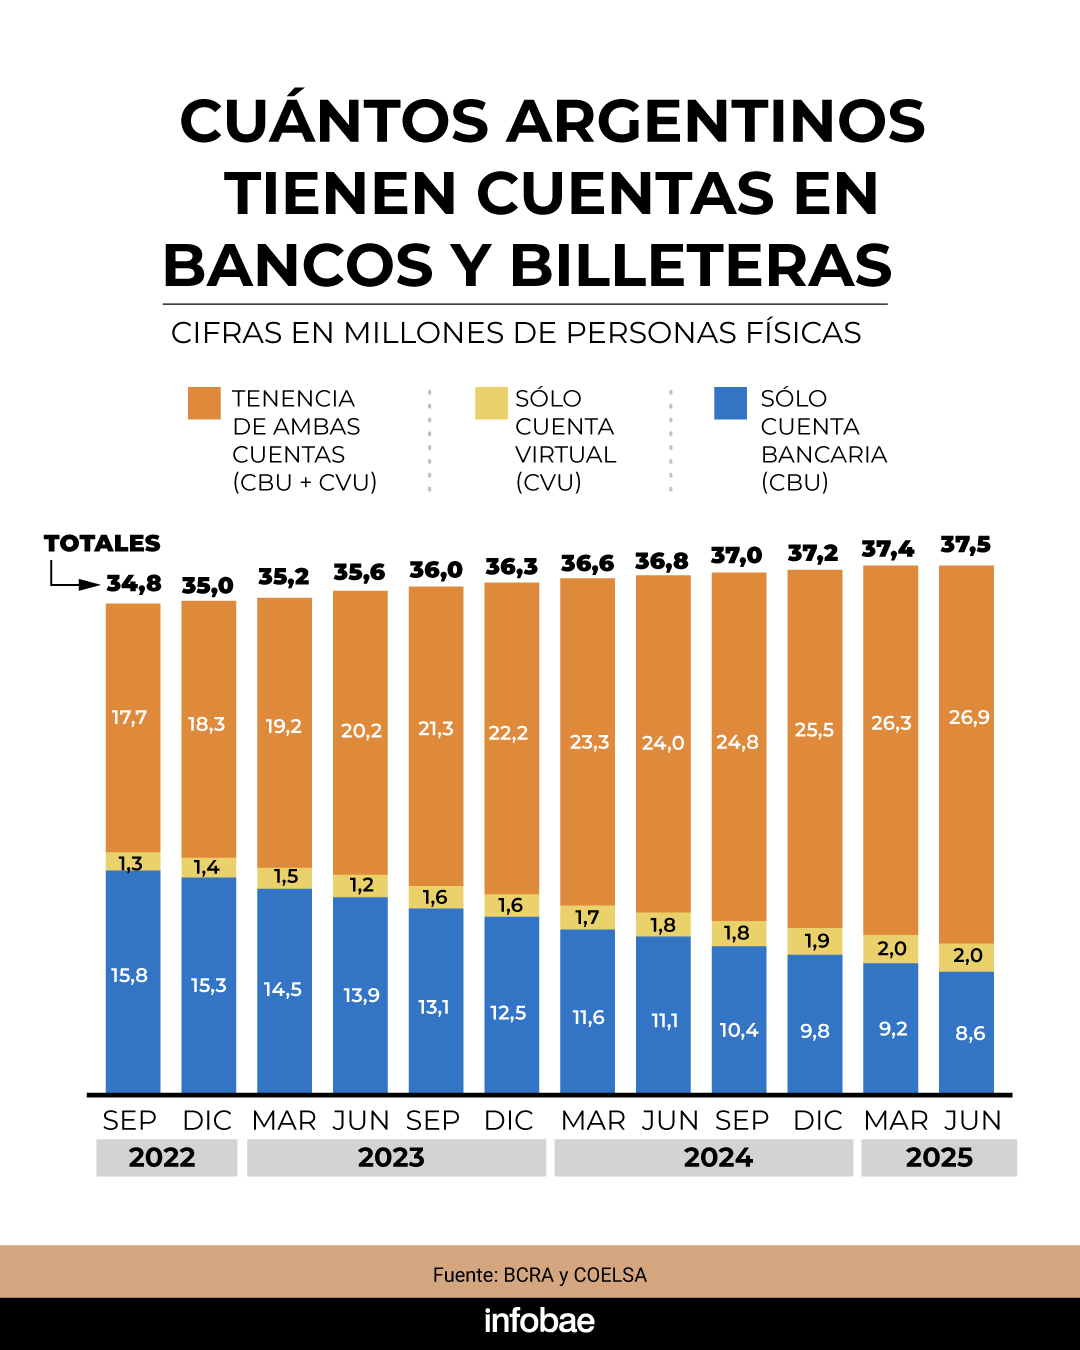
La expansión de los servicios, en su mayoría gratuitos, hace que el público elija en cada caso lo que más le conviene sin atarse demasiado. Hay quien abre una cuenta solamente para aprovechar una promoción o para hacer una operación determinada. El aluvión de turistas a Brasil que el verano pasado abrió cuentas en billeteras para utilizar Pix, el medio de pago más difundido del país vecino, vale como ejemplo.
PUBLICIDAD
Los servicios que prestan bancos y billeteras virtuales cada vez se parecen más entre sí. Los bancos tradicionales que se esfuerzan en sumar apps y digitalización, al tiempo que hay fintech, como Ualá que ya lo hizo o Mercado Pago que planea hacerlo, se transforman en bancos digitales para tener lo mejor de ambos mundos.
“La población pondera el acceso a distintos tipos de cuentas con atributos que satisfacen diversas necesidades. Las dos tendencias más marcadas son la tenencia simultánea de cuentas bancarias y de pago, y la tenencia de cuentas en moneda extranjera“, señaló el BCRA.
La enorme cantidad de personas que poseen al menos una cuenta (37,5 millones a junio pasado) confirma la enorme cobertura en ese sentido. “El acceso a cuentas para los segmentos aún no bancarizados se ha facilitado de manera significativa, lo que mantiene en niveles bajos el riesgo de exclusión financiera por falta de cuenta", explica el Central. Deja en claro que para expandir la inclusión, lo que sobran en los celulares de los argentinos, son cuentas.
PUBLICIDAD
Cómo elegir entre el banco y la fintech
Un informe de la consultora Brain Network explica qué motivos o atributos llevan al usuario a elegir dónde poner su dinero y qué herramienta usar para pagar, transferir, ahorrar o hacer cualquier otra operación financiera. Y además pone sobre la mesa la palabra clave: la principalidad, el indicador del vínculo entre el usuario y cada entidad financiera, establecido en base a la intensidad de uso, cercanía y valoración de cada una de ellas.
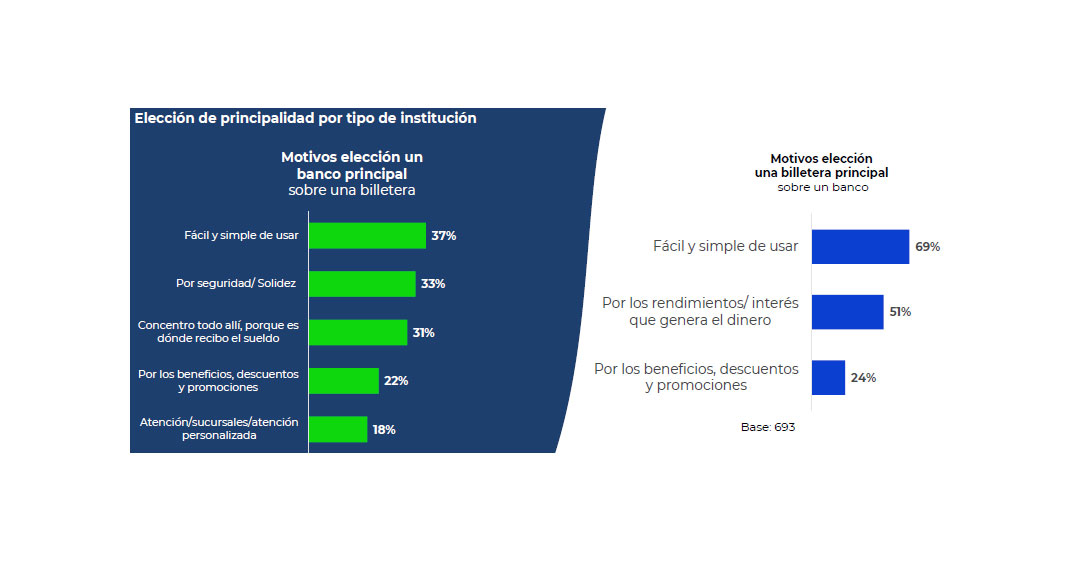
¿Qué factores llevan a preferir la cuenta de un banco para su uso principal en lugar de una cuenta virtual, o viceversa? El principal motivo es el mismo en ambos casos: la simpleza de uso. Los productos complicados quedan fuera de juego. Un 37% de los usuarios que prefieren las cuentas bancarias lo destacan; mucho más en el caso de los que prefieren billeteras (69%).
PUBLICIDAD
Los clientes de los bancos también destacan como atributos la seguridad o solidez (33%), la concentración de todas las operaciones donde se cobra el sueldo (31%) y las promociones (22%). Recién allí aparece la atención personalizada en una sucursal como un beneficio destacable (18%).
Los que se inclinan por una fintech antes que por un banco destacan los rendimientos o intereses que genera el dinero depositado (51%) y también las promociones (24%).
“La competencia por la principalidad ha estado presente en el mercado desde siempre, pero su relevancia actual está más vigente que nunca, y seguirá marcando la escena competitiva y la búsqueda de diferenciación de los distintos actores del mercado”, señaló Lionel Holzman, CCO & Value Offer Head de Brain Network.
PUBLICIDAD
Generar en el usuario el hábito de que una determinada entidad financiera, billetera, tarjeta o cuenta sea la principal en su día a día, implica tener de él “cercanía, conocimiento y la posibilidad de seguir desarrollando más negocios de forma rentable”.
De allí que la batalla por la principalidad entre bancos, tarjetas y billeteras se esté desarrollando con una ola de promociones y descuentos a la hora de pagar el transporte público tras el fin del monopolio de la SUBE.
Holzman explica que el objetivo para lograr la principalidad es conseguir “una recurrencia de consumos” con una determinada herramienta. Eso permite “abrir el espacio a que el cliente tenga mayor valoración de la experiencia con esa solución, que la empiece a utilizar más en otros rubros, y que pueda apreciar su propuesta de valor integral. Como consecuencia, en última instancia, eso impacta en la principalidad”.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Mientras la economía alterna buenas y malas, en Wall Street creen que las chances de reelección de Milei siguen intactas
El Gobierno se apoya en la baja de la inflación y la estabilidad cambiaria. El apoyo a su gestión se concentra en hogares de bajos ingresos y en el interior del país. Con datos de actividad flojos, en 2026 y 2027 igual habría crecimiento. Qué dice un jugado informe de Citibank sobre lo que se viene en materia electoral

¿Impuesto al viento?: el caso de Olavarría y qué puede cambiar con dos fallos de la Corte Suprema
A diferencia Puerto Madryn en 2020, el municipio bonaerense logró imponer una tasa a parques eólicos. Por qué las decisiones del máximo tribunal podrían limitar los gravámenes municipales sobre bancos, supermercados y otros rubros

El FMI vuelve a la Argentina: una nueva misión revisará la meta fiscal y las medidas que el Gobierno se comprometió a aplicar
Una delegación del organismo aterriza en Buenos Aires para la tercera revisión del acuerdo. El eje será el superávit primario, que en el primer semestre quedó por debajo de lo pactado, y las medidas adicionales que Economía propone en el Presupuesto 2027

Robots de punta a punta, así funcionan las fábricas oscuras de autos
Las plantas automatizadas que operan con robots en cada etapa de producción ya son una realidad. El modelo promete reducir costos y accidentes, pero acelera la reconversión del empleo en la industria automotriz.

Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”
El economista y exdirector del BCRA, analizó las reservas, la inflación y el Presupuesto 2027, y alertó que mientras el problema de la deuda en pesos subsista, se requerirá una coordinación entre el Tesoro y el BCRA


