

La Corte Suprema de Justicia de la Nación dictó una serie de fallos que declaran inconstitucionales los esquemas provinciales que imponían alícuotas diferenciales más altas del impuesto sobre los Ingresos Brutos a empresas cuya producción tiene origen fuera de la provincia que recauda el tributo. La decisión impide que las provincias creen “aduanas interiores” o discriminen fiscalmente según el lugar de radicación productiva, y limita estrategias provinciales orientadas a incentivar el desarrollo local mediante ventajas impositivas exclusivas. Según la visión del máximo tirbunal, la unidad económica del país se ubica por encima de los intereses impositivos particulares de las jurisdicciones, reforzando la obligación de garantizar la libre circulación de bienes en todo el territorio nacional.
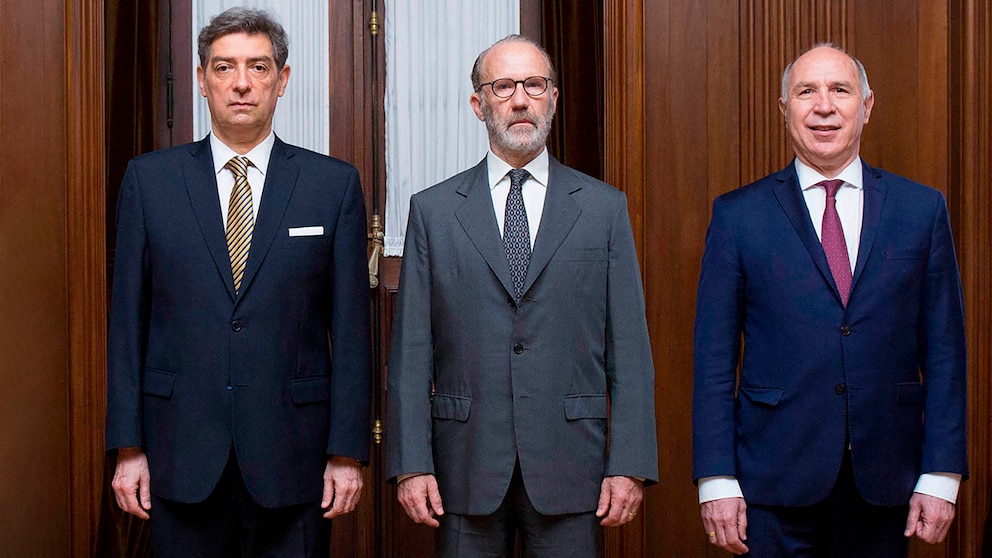
Las sentencias —firmadas el jueves por los ministros Horacio Rosatti, Carlos Rosenkrantz y Ricardo Lorenzetti— resolvieron distintas demandas contra las provincias de Salta, Santa Fe y Entre Ríos en las que resultaron beneficiadas empresas como Panificadora Veneziana S.A., Comercial Rossi S.A., Rieles y Cosas S.A. y Biofarma. El tribunal consideró que los regímenes fiscales impugnados afectaban la igualdad ante la ley y generaban barreras internas que alteraban la corriente natural del comercio entre provincias, lo que está prohibido por la Constitución Nacional desde su origen.
PUBLICIDAD
Por ejemplo, en el caso de Salta, la controversia se centró en el artículo 174, inciso W, del código fiscal local, que condicionaba la exención de Ingresos Brutos para fabricantes de bienes a que su planta estuviera instalada en esa provincia. Panificadora Veneziana S.A., con sede fuera de Salta, fue obligada por la Dirección General de Rentas provincial a tributar la alícuota general de 3,6 % entre abril y diciembre de 2017, además de afrontar multas. Comercial Rossi S.A., de Córdoba, quedó sujeta a la misma restricción. En ambos casos, la Corte ya había intervenido con medidas cautelares para bloquear embargos y ejecuciones fiscales, anticipando el criterio adoptado en el fallo definitivo.
La provincia de Santa Fe, en tanto, aplicó a Rieles y Cosas S.A., empresa radicada en Buenos Aires, una tasa de 4,5 % en Ingresos Brutos, superior a la básica de 3,5 % para industrias locales, de acuerdo con la ley provincial 3650, el decreto 2707/2012 y la resolución 415/2014. Esta carga fiscal se impuso entre octubre de 2012 y junio de 2017. El tribunal indicó, a través de estos fallos, que las provincias no pueden utilizar el domicilio industrial como criterio para diferenciar la carga tributaria.
PUBLICIDAD
El criterio adoptado reitera el antecedente de 2017 en el caso Bayer S.A. contra la provincia de Santa Fe, donde ya se había declarado inconstitucional imponer alícuotas superiores a productos fabricados fuera de una jurisdicción. Desde ese momento, numerosas firmas presentaron demandas similares, consolidando una jurisprudencia contraria a la discriminación basada en la localización geográfica de la producción.
A finales de 2024, la Corte había fallado en el mismo sentido contra la provincia de Buenos Aires, en una demanda que haba iniciado en 2011 la empresa Enod, dedicada a la industria textil que elabora productos de hilandería y tejeduría en sus establecimientos ubicados en Morón, en territorio bonaerense, y en el Parque Industrial de la ciudad de La Rioja. En su planteo requirió la declaración de inconstitucionalidad de una serie de normativas de la PBA, como las leyes 13.850, 13.930, 14.044 y 14.200, que articulaban un sistema con diferencias en las escalas de ingresos brutos según el origen de la producción de los bienes.
PUBLICIDAD
El fallo exige que las provincias revisen sus esquemas tributarios y elimina la base legal para la discriminación fiscal
Las resoluciones dispone que las provincias deberán adaptar sus sistemas fiscales para evitar barreras al comercio y distorsiones competitivas. La principal consecuencia recae sobre el impuesto a los Ingresos Brutos, tributo caracterizado por su “efecto cascada” y diversidad de alícuotas entre diferentes jurisdicciones. En palabras del tribunal: “La localización productiva no puede constituir un parámetro válido para diferenciar la carga impositiva”.
Además, desactiva la justificación de que fomentar el desarrollo económico local permite implementar beneficios impositivos exclusivos. Los ministros sostuvieron que este tipo de diferenciación contradice el orden constitucional, incluso si se invoca la creación de empleo o el fomento industrial.
PUBLICIDAD
En la práctica, la decisión impone límites a la competencia fiscal provincial y otorga mayor previsibilidad jurídica a las empresas con operaciones en varias jurisdicciones. Según lo expresado por la Corte, “la autonomía fiscal de las provincias no puede extenderse al punto de crear obstáculos internos al mercado nacional”.
El tribunal argumentó que los regímenes provinciales anulados vulneraban tres pilares constitucionales: la unidad del mercado nacional, el principio de igualdad ante la ley y la prohibición expresa de establecer “aduanas interiores”. Señaló que implementar barreras al comercio interprovincial excede la competencia tributaria local y restringe facultades que la Carta Magna confiere al Congreso de la Nación.
PUBLICIDAD
Aunque muchas provincias adaptaron sus sistemas tributarios tras el Consenso Fiscal de 2017, en la práctica persistieron litigios, incluidos los recientemente resueltos, vinculados a períodos fiscales anteriores. Los jueces remarcaron que los criterios ahora consolidados tienden a homogeneizar la competencia y eliminar distorsiones generadas por la disparidad entre cargas impositivas de los distintos gobiernos provinciales.
Para las empresas, los fallos aportan un mayor grado de previsibilidad respecto del esquema tributario que enfrentarán al operar entre varias jurisdicciones. Para las provincias, implica el reto de rediseñar sus estrategias de promoción industrial prescindiendo de mecanismos que ya no cuentan con cobertura constitucional.
PUBLICIDAD
La Corte Suprema recalcó que Argentina debe entenderse como un solo mercado económico, más allá de su organización federal. La decisión establece que las reglas tributarias deben respetar la igualdad ante la ley, la unidad económica y la prohibición de barreras internas que dividen el mercado nacional.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
ANDIS: indagaron a los dueños de la droguería Suizo Argentina y dieron su versión de los hechos por escrito
Los hermanos Jonathan y Emmanuel Kovalivker se negaron a responder las preguntas del fiscal Franco Picardi. Pidieron su sobreseimiento

Mató a un yaguareté en Formosa, fue condenado y ahora la Justicia ordenó devolverle más de un millón de pesos
El hombre había recibido una pena de tres años de prisión en suspenso y debía pagar cinco millones de pesos por la cacería de un ejemplar de una especie protegida. La provincia de Formosa y la Fundación Red Yaguareté reclamaron también por los intereses económicos generados por un depósito judicial. Un juez federal rechazó el planteo

La Justicia le dictó una prohibición de contacto al juez federal de La Rioja denunciado por acoso y violencia de género
Se trata de Jorge Chamía, quien fue señalado por designar como jefa de despacho a la hija del magistrado que debía investigarlo. La causa pasó a los tribunales de Córdoba

Estaba en el banco, pidió usar el baño y se lo negaron: le hizo juicio, pero la Justicia rechazó la demanda
Un cliente de 75 años demandó a una entidad bancaria luego de que el personal le negara el uso del baño en una sucursal de Lomas de Zamora. El tribunal desestimó su planteo y le impuso las costas del proceso

Odisea de 32 horas en un viaje a Miami: noche en Ezeiza, demora en la escala y un fallo que ordenó indemnizar a dos jubilados
El vuelo que salía de Buenos Aires debió ser cancelado por un supuesto desperfecto técnico, por lo que los pasajeros tuvieron que pasar una noche en tierra. Luego enfrentaron una espera cargada de incertidumbre durante la escala en Santa Cruz de la Sierra, antes de arribar finalmente a destino. La Justicia determinó que la compañía no logró probar ni la existencia de una falla inculpable ni que hubiera brindado asistencia adecuada a los viajeros


