

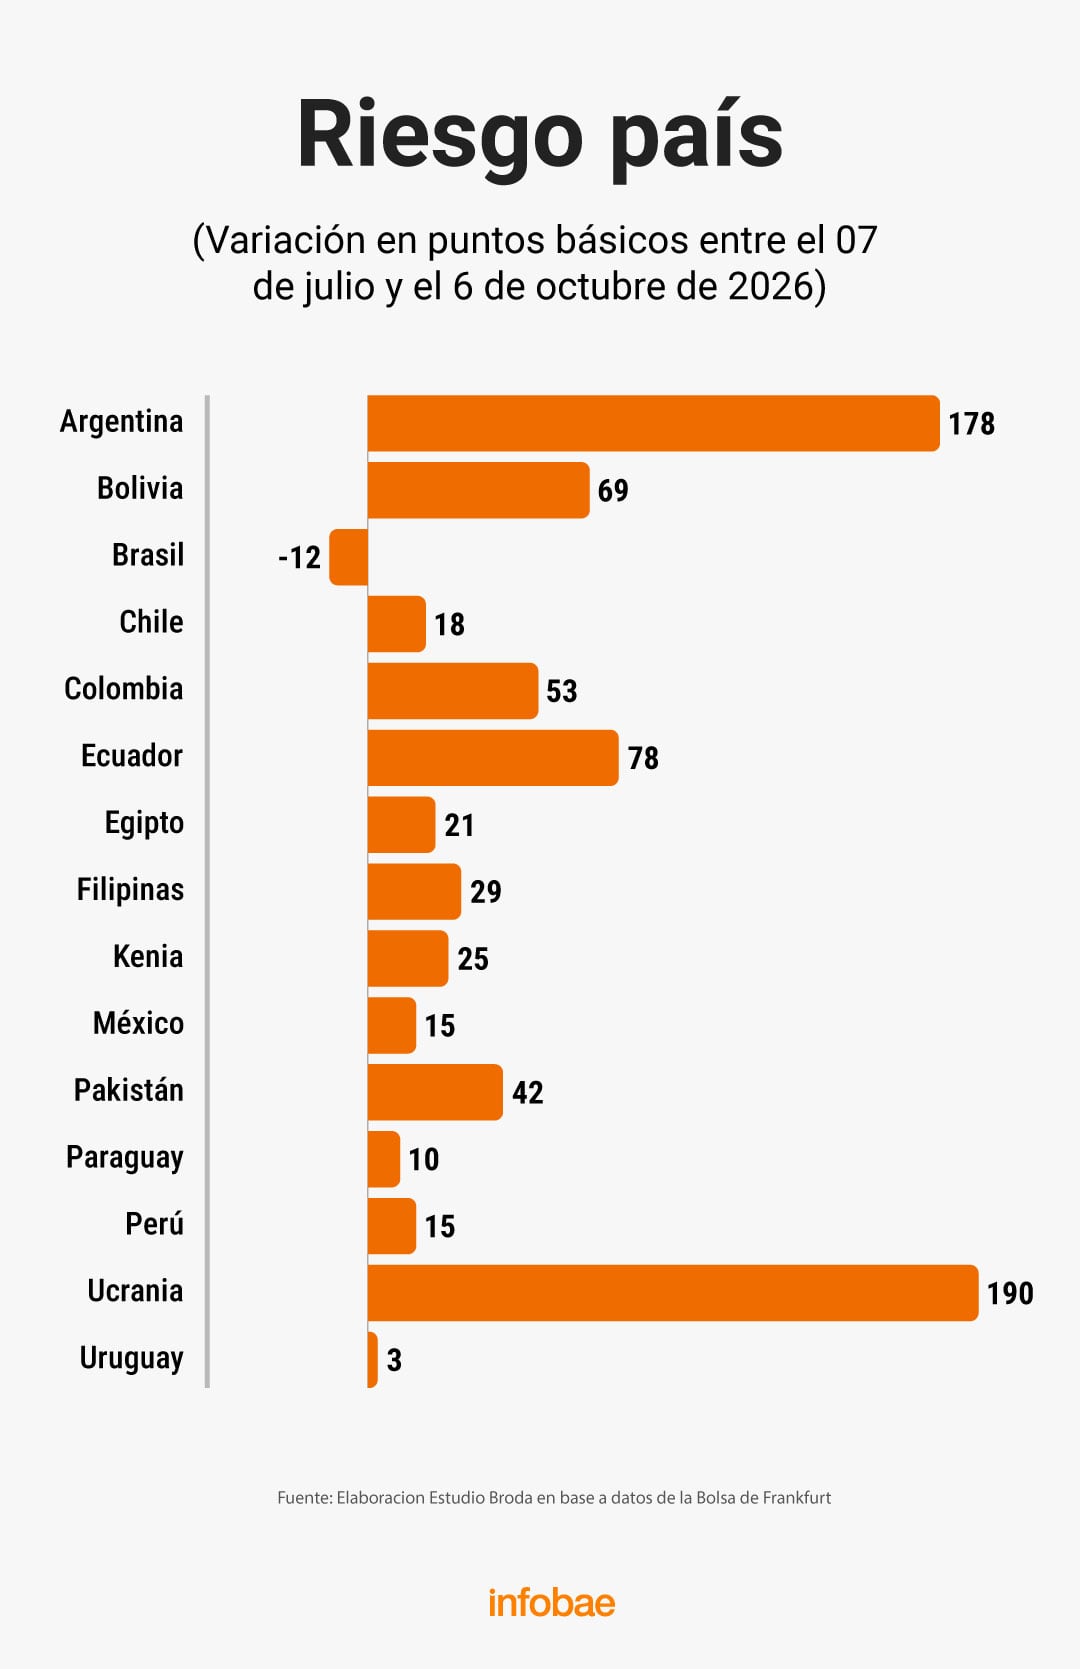
Entre el 7 de julio y el 6 de octubre pasado el ”riesgo país” de la Argentina aumentó 173 puntos, a 589, nivel en el que tras algunas oscilaciones cerró el viernes pasado. Sobre quince países que midió el estudio del economista Miguel Ángel Broda, ese aumento del riesgo solo fue superado por el que en igual período sufrió Ucrania (190 puntos), una nación en guerra.
A causa de la mayor tensión en los mercados financieros y de capital internacionales, catorce de los quince países analizados vieron subir su costo crediticio y solo uno, Brasil, obra de la brusca caída tras la victoria de Flavio Bolsonaro en la primera vuelta de la elección presidencial, los redujo en doce puntos. De los restantes, en apenas tres (Ecuador, Bolivia y Colombia) el aumento superó los 50 puntos, entre menos de un tercio y menos de la mitad de lo que subió el “riesgo argentino”.
PUBLICIDAD
Según el reconocido consultor, el precio del petróleo por sobre USD 100 el barril sigue siendo “un viento de cola muy relevante” pero el escenario financiero se tornó menos favorable: el aumento del rendimiento de los bonos del Tesoro de Estados Unidos hizo que los inversores se vuelvan más selectivos y castiguen a la Argentina, que se encamina a un año electoral y tiene un abultado calendario de vencimientos.
Financiamiento más exigente
Por todo eso, el financiamiento para 2027 se tornó más exigente. “El Programa Financiero presentado en julio no contemplaba un regreso al mercado internacional de deuda y descansaba en distintas fuentes de financiamiento en dólares —entre ellas colocaciones en el mercado local, desembolsos de organismos internacionales y otras líneas de crédito— que hoy lucen más difíciles o más costosas de obtener (…) recurrir al mercado externo como fuente adicional sigue siendo poco viable”, dice el más reciente informe de Broda, que recuerda que el plan oficial detalla para 2027 USD 24.900 millones de necesidades financieras en dólares del Tesoro y USD 9.000 millones del Central, USD 4.100 millones para pagar Bopreales y USD 4.900 millones a proveer al Tesoro para afrontar compromisos externos. Esas cifras, aclara, “no incluyen ninguna acumulación adicional de reservas internacionales durante 2027”.
PUBLICIDAD
En ese contexto, el informe considera “inciertas” varias de las fuentes que preveía Economía. De hecho, observa, el Gobierno suspendió la colocación local de Bonar en dólares para no convalidar tasas superiores a 10%, los desembolsos de organismos avanzan más lentamente de lo esperado y todavía resta completar parte del financiamiento garantizado por organismos multilaterales”. De resultas, el canuto financiero de USD 3.700 millones con el que Luis Caputo preveía iniciar 2027 “podría ser bastante menor. “Alrededor de USD 1.100 millones”, calculó Broda.
Las dificultades listadas para cumplir el programa financiero son varias:
- Si durante 2027 no se colocaron los USD 5.000 millones previstos en bonos y los desembolsos del resto de los organismos se limitaran a los USD 2.400 millones listados en el Presupuesto, el faltante del Tesoro podría rondar los USD 13.000 millones y acercarse a 22.000 millones si se incorporan las necesidades de dólares del BCRA.
- El BCRA viene comprando menos dólares y el Tesoro volvió a utilizar divisas propias para pagar vencimientos. Así, la acumulación de reservas netas (metodología BCRA) cayó de USD 9.800 millones por mes hasta agosto a USD 7.700 millones a fin de septiembre. El colchón se empezó a achicar más de un año antes de las elecciones, destaca el consultor.
- La dolarización privada continúa: fue de unos USD 2.600 millones en agosto y de cerca de USD 20.000 millones desde octubre de 2025. Por ahora se trata principalmente de dolarización de flujos -no de stock- y en buena medida sigue en el sistema, pero el mix de menor liquidez global, economía aletargada e inquietud electoral puede acelerar esa dinámica a medida que se acerque 2027.
- La deuda en pesos suma presión. El Tesoro enfrenta vencimientos por $33,3 billones en noviembre, $36,6 billones en diciembre de este año y $153,8 billones a lo largo de 2027, un promedio mensual casi 75% superior al de este año. Del lado del stock, la deuda en pesos Tesoro + BCRA aumentó $73,9 billones en lo que va de 2026, unos USD 44.400 millones, de los cuales USD 27.400 millones es aumento de deuda en manos privadas. “De cara a 2027, la incertidumbre electoral puede volver más exigente sostener el rollover, acortando plazos y elevando las tasas requeridas”, dice el informe. Y si el Tesoro sigue emitiendo a plazos cortos y tasas similares a las actuales, los montos a rollear podrían promediar $36 billones ya en marzo, presionando más esa y futuras licitaciones.
La “bazuca” oficial
Ante esa situación, el gobierno dice tener una “bazuca” de dólares. El domingo 27 de septiembre Javier Milei afirmó en una entrevista que el gobierno tiene “cerrado el financiamiento del sector público hasta fin del año que viene” y que “la probabilidad de default que el mercado asigna durante este gobierno es cero”.
PUBLICIDAD

El presidente reconoció la “dolarización de cartera”, pero afirmó que gobierno ya acumuló “más de USD 20.000 millones”, tiene a disposición USD 20.000 millones del swap con EE.UU. otros USD 20.000 millones del swap con China y “una posición para abrir de USD 15.000 millones de dólar futuro”. Luego comparó la suma de USD 75.000 millones con la base monetaria. “¿Sabés cuánto es la base monetaria de Argentina?: treinta mil millones de dólares?, solo con la posición de futuros puedo sacar la mitad de los pesos que andan dando vuelta a la calle“, espetó, Y. de yapa, agregó “los dólares de la balanza comercial del año que viene y las inversiones que entren”.
Contando billetes
Sin embargo, Broda cree que el gobierno subestima el volumen de pesos que pueden “correr” contra el dólar y exagera el de la “bazuca”. De los swaps con EE.UU. y China observa que tienen grados muy distintos de liquidez y disponibilidad y que lo relevante es el “poder de fuego utilizable”. La estimación del estudio arroja USD 36.000 millones, estirables a un máximo de USD 64.000 millones: “bajo supuestos exigentes: que la línea de liquidez de EE.UU. continúe plenamente vigente y utilizable en 2027 —algo que no puede descontarse y depende en buena medida del resultado de las elecciones de este noviembre en EEUU- y que puedan utilizarse unos USD 8.000 millones del swap con China, algo que en la fuerte corrida de 2025 no ocurrió. Según Broda, el apoyo de EE.UU. fue de muy corto plazo y puede servir como puente ante un episodio transitorio de stress, no para sostener durante meses una dolarización persistente.
PUBLICIDAD
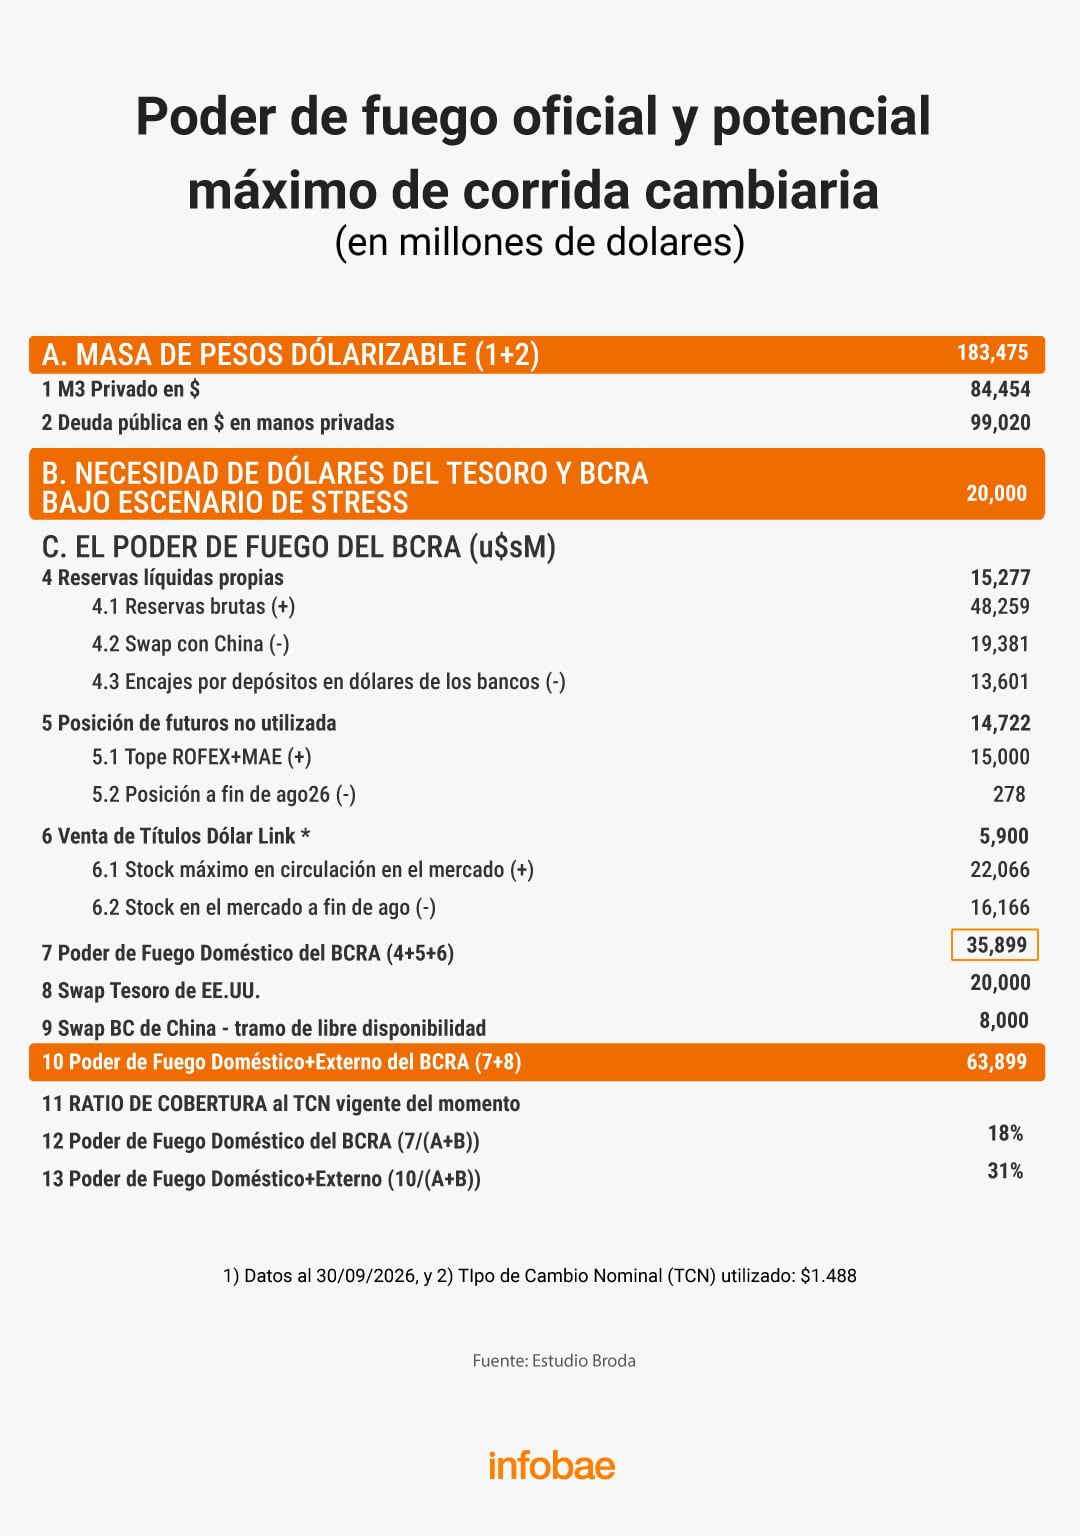
El cuadro de arriba resume la comparación entre la “masa de pesos dolarizable”, que en un sistema bancario no es la base monetaria, sino que en el cálculo de Broda incluye el volumen de ”M3 en manos privadas” (unos $125,7 billones, equivalentes a USD 84.454 millones) y la deuda pública en pesos con acreedores privados ($147,4 billones, equivalentes a unos USD 99.020 millones). La suma arroja un total de pesos equivalente a USD 183.475 millones que podrían “correr” al dólar.
El informe calcula luego el “poder de fuego” oficial, que entre el “doméstico” y el que podrían prestar EE.UU. y China llega a los ya mencionados USD 64.000 millones. En resumen, como muestra las líneas finales, el “poder de fuego” doméstico cubre apenas el 18% del máximo volumen de pesos “dolarizables” y con la ayuda prestada se llega al 31%, un nivel de respuesta lejos de ser abrumador.
PUBLICIDAD
Según Broda, el punto no es que la Argentina carezca de herramientas para atravesar 2027, sino de que si las fuentes de financiamiento previstas aportan menos de lo esperado u la dolarización se acelera, los dólares disponibles deberán atender a la vez las necesidades del Tesoro, los vencimientos de Bopreal y la mayor demanda privada de divisas.
Cubrir todas esas necesidades, alerta, “luce hoy bastante más exigente que hace apenas unos meses y probablemente requiera recurrir a más repos, mayores ventas de dólares del BCRA al Tesoro y tasas locales más altas.”
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
La Argentina recupera participación en el comercio mundial: proyectan que en 2035 exportará USD 180.000 millones
En 2023 tocó su piso histórico de proporción de las exportaciones globales, pero desde 2024 se viene recuperando. Desde entonces, su participación relativa aumentó 37% y este año, por primera vez, las ventas al exterior superarían los USD 100.000 millones

Carry trade: las inversiones en pesos que más ganaron en dólares en lo que va de 2026
Los bonos CER, los plazos fijos UVA y los instrumentos duales fueron las alternativas más rentables medidas al dólar CCL en los primeros nueve meses de 2026. La calma cambiaria sostuvo el atractivo de las colocaciones en pesos, aunque las previsiones para el cierre del año muestran una ventaja más acotada

La reactivación se encuentra con una muralla: la alta morosidad de los particulares en el pago de créditos
En un escenario internacional que cada día se complica más, las consultoras señalaron una debilidad del programa oficial para impulsar el nivel de actividad

Por qué los bonos de un gigante tech ya rinden casi lo mismo que los del Tesoro de Estados Unidos
El aumento de las tasas que deben pagar “soberanos” como EEUU y otras grandes economías comprimió la diferencia con las grandes corporaciones. Déficits, deudas, competencia por capital con la IA y el impacto en países como la Argentina


