

Aunque el sistema financiero atraviesa su pico de morosidad más alto desde la salida de la Convertibilidad, hace ya más de 25 años, en los bancos aseguran creen que la situación ya empieza a estar bajo control. Las entidades pusieron en marcha medidas para atacar el problema incluso antes que se produzca el incumplimiento del pago y empezaron a originar nuevos créditos a partir de parámetros mucho más ajustados a la situación actual del mercado.
Sin embargo, el gran incremento en los incumplimientos derivó en un fenómeno delicado: cientos de miles de personas que no pudieron hacer frente a sus deudas se quedarán por muchos años fuera del sistema. Esto es así porque el legajo digital de ese deudor queda manchado con una calificación (o scoring) negativo, lo que lo deja afuera de la posibilidad de tomar nuevo financiamiento. Ni bancos ni fintech ya estarán dispuestos a darles crédito.
PUBLICIDAD
A este grupo cada vez más abultado se los denomina “deudores zombies”. Se trata de gente que quedó no solo sin posibilidad de responder a su obligaciones actuales con el sistema financiero. Tampoco están en condiciones de volver a tomar crédito, es decir quedó como una suerte de paria sin posibilidad de conseguir nuevo financiamiento en bancos o en fintech.
En las entidades este grupo de deudores tiene un tratamiento particular. La denominada “mora tardía” requiere de condiciones sustancialmente más laxas para poder recuperar parte o todo el crédito. Varios bancos de primera línea están ofreciendo a estos deudores refinanciar a tasas cercanas al 25% anual en pesos, o sea incluso por debajo de la inflación esperada. Además, se estiran los plazos para que las cuotas mensuales de repago resulten sustancialmente más bajas.
PUBLICIDAD
“Es gente que no va a conseguir crédito por lo menos en los próximos dos o tres años. Por lo tanto tiene poco incentivo para pagar. Lo que tratamos de hacer es ayudarlas para que puedan acomodar su situación crediticia, pero igual quedan con un score muy bajo y no hay nada que se pueda hacer con eso”, explicaron a Infobae desde uno de los bancos de mayor tamaño del sistema.
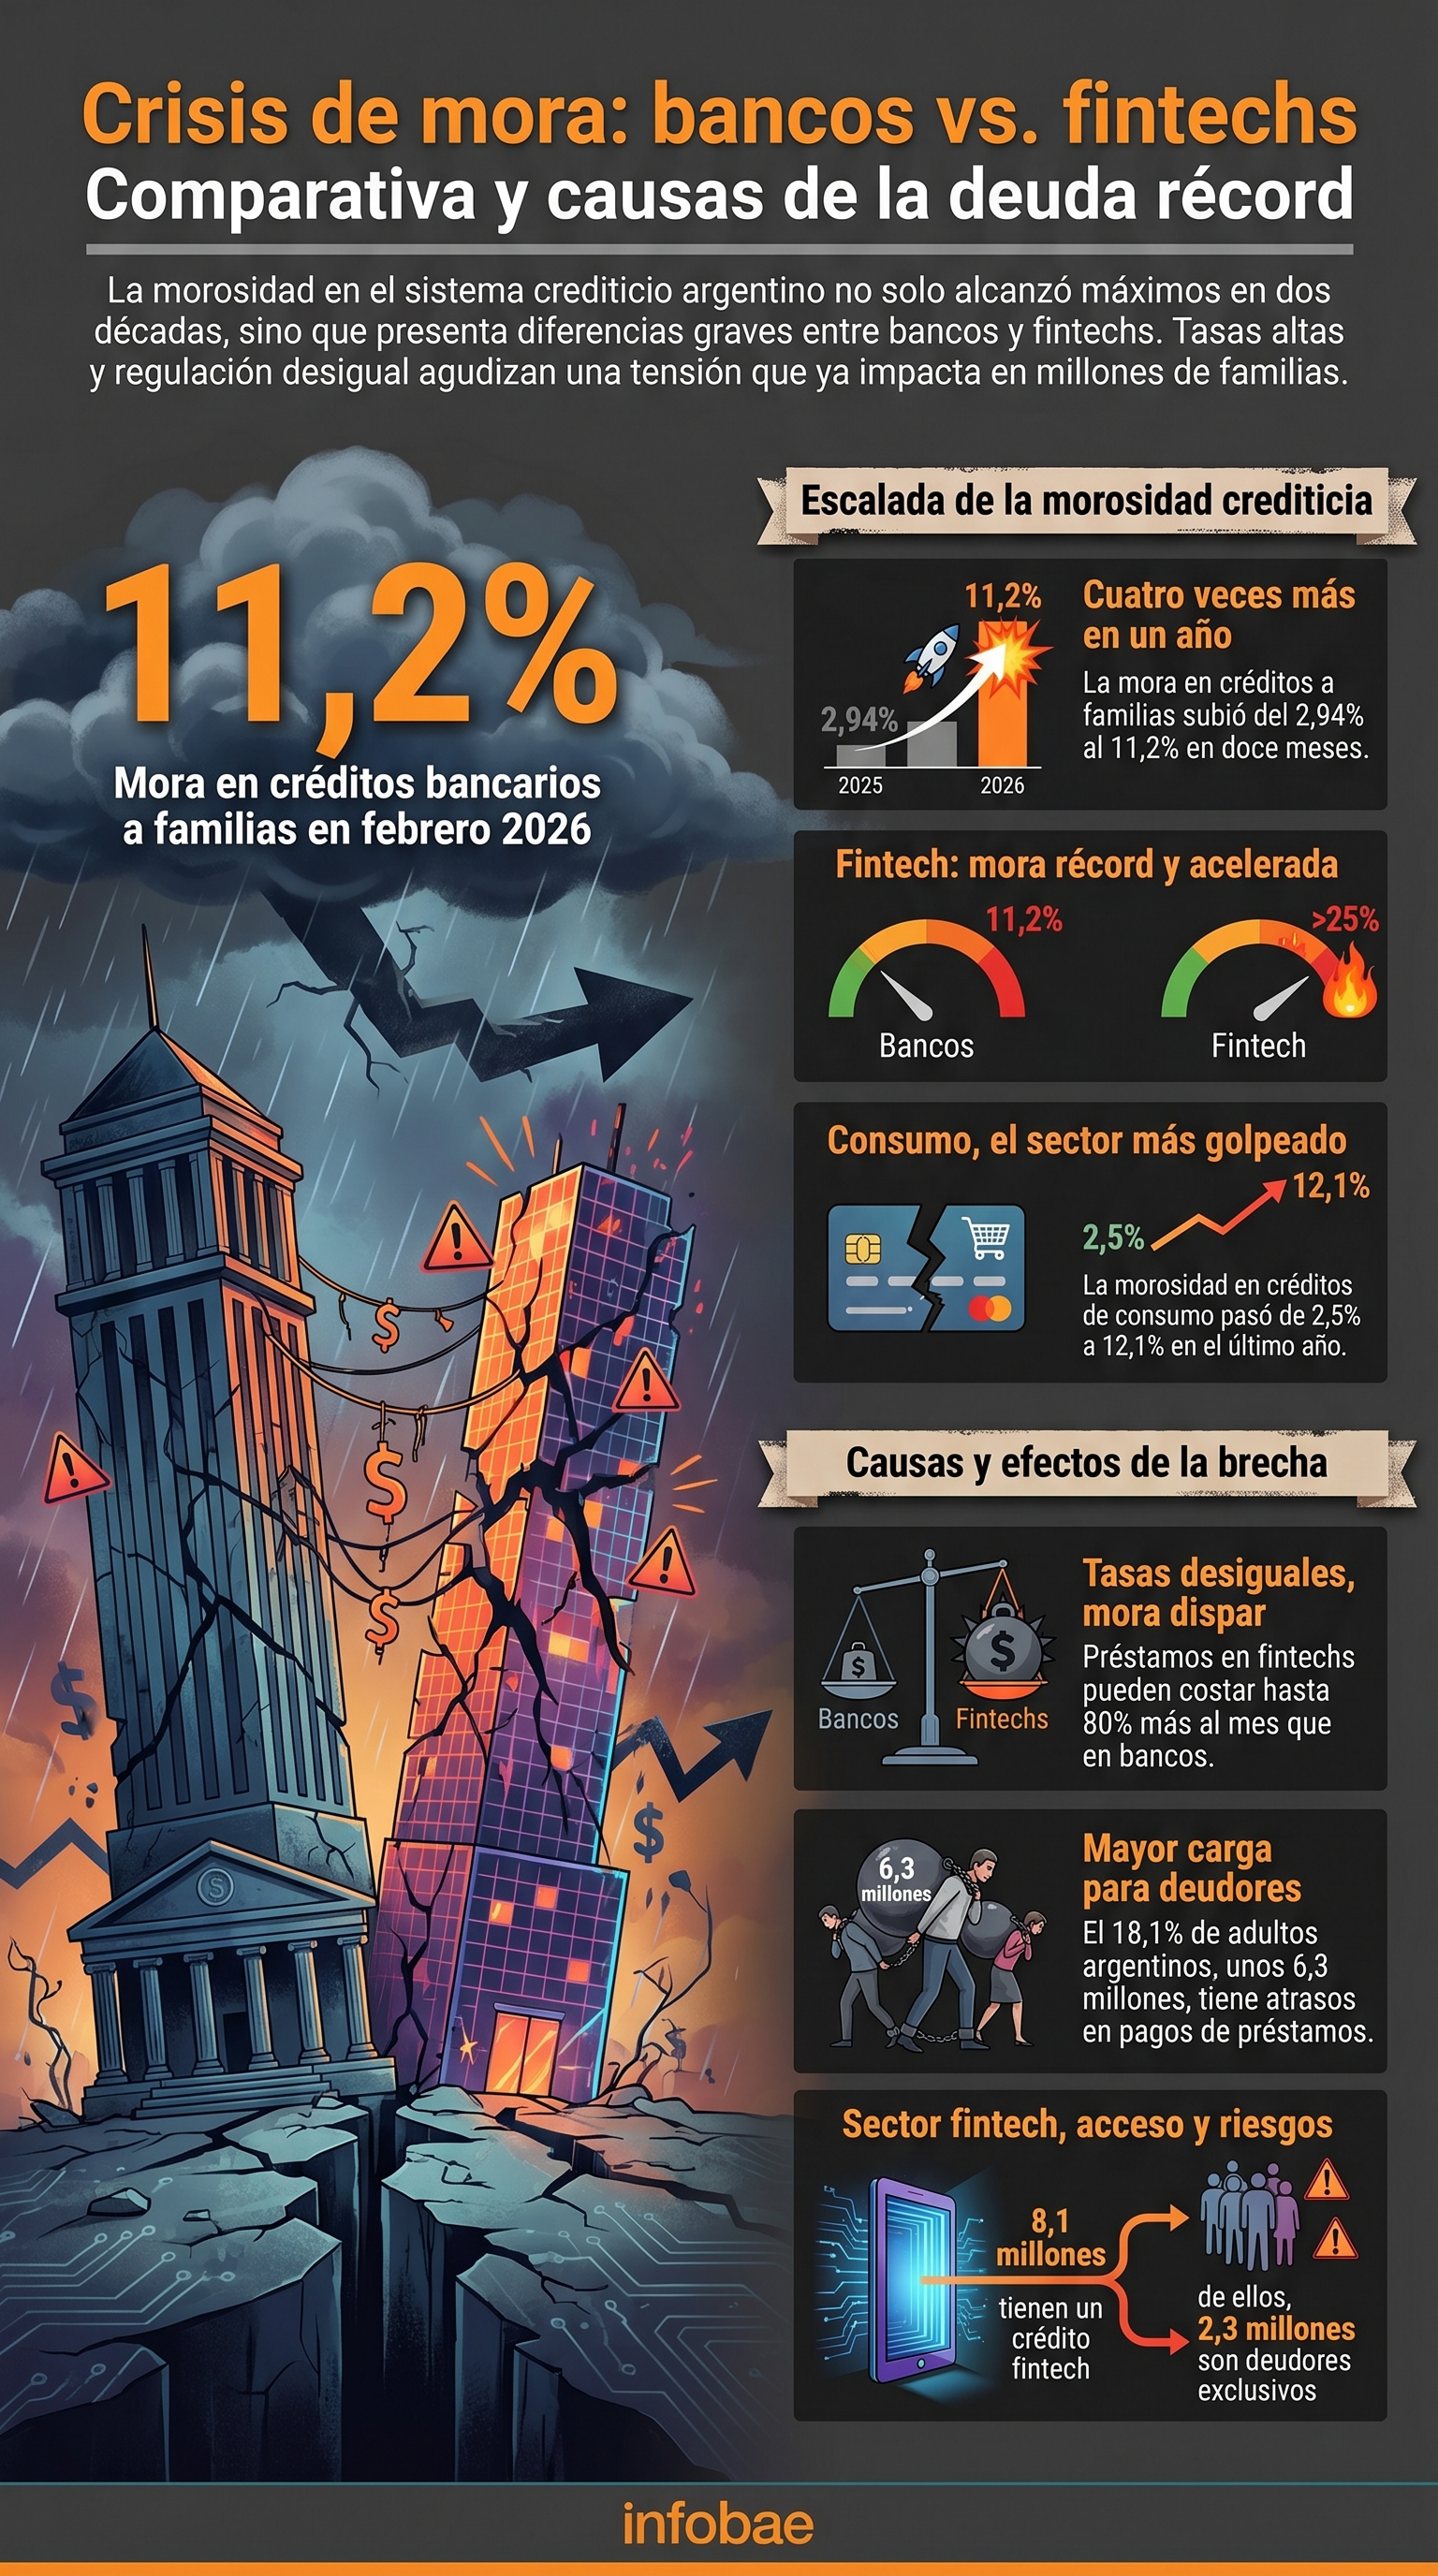
En el caso de los bancos, la mora de individuos se ubica en niveles de 11,2%, concentrada sobre todo en préstamos personales y tarjeta de crédito. Sin embargo, en las fintech y empresas dedicas al crédito extrabancario el salto llegó a cerca del 25 por ciento. Eso significa que una de cada cuatro personas tuvo problemas para devolver el préstamo recibido.
PUBLICIDAD
La suba de las tasas en el segundo semestre del año pasado llevó a tomar préstamos demasiado caros. Los bancos también hacen un mea culpa en privado, señalando que no estaban preparados adecuadamente para responder ante un crecimiento tan fuerte de la demanda de crédito como el que se produjo desde mediados de 2024.
Alejandro Butti, CEO de Santander Argentina, consideró en un evento organizado por Moodys que “gradualmente los niveles de mora van a bajar, pero no vamos a volver al 2,5% de la época anterior. Eso fue algo inusual, motorizado por la elevada inflación que iba licuando las cuotas con el paso de los meses. Más bien hay que mirar países como Brasil, donde los atrasos son cercanos al 5%”.
PUBLICIDAD
El ejecutivo dejó además una advertencia: “No se les ocurra hacer nada a través del Congreso como poner tope a las tasas o tratar de solucionar la situación de los deudores morosos. Va a ser contraproducente para que haya más crédito. Los bancos sabemos lidiar con estas situaciones y lo estamos haciendo”.
El ministro de Economía, Luis Caputo, señaló que el salto en el otorgamiento de crédito, sumado a que la inflación ya no ayudó a licuar las cuotas como en el pasado explican el motivo del salto en los niveles de mora. Pero también aseguró que las entidades están tomando medidas para revertirlo: “La gente se sobreendeudó a tasas muy altas. Pensaban que la inflación iba a licuar las deudas y eso no sucedió”.
PUBLICIDAD
Un informe de la consultora LCG destacó que “en abril el crédito en pesos al consumo dejó de caer y mostró un leve incremento en el margen, con un incremento de 0,3% mensual. Esto quebró una racha de cinco meses consecutivos de caída”.
A su vez, los préstamos con garantía real también acompañaron la dinámica positiva, mientras que el financiamiento a empresas retrocedió por tercer mes consecutivo (-0,8%). En términos agregados, los préstamos en pesos registraron una leve caída (-0,1%) y moderaron el crecimiento interanual que venían exhibiendo, pasando de tasas de dos dígitos a 9,1% en abril.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Tesla confirmó su llegada a la Argentina para los próximos días: los detalles del desembarco de los autos eléctricos de Elon Musk
La automotriz estadounidense publicó un video de Buenos Aires en su cuenta de X y anunció que comenzará su presencia en el país el próximo 20 de noviembre

Quirno prometió llegar al 80% del producto mundial con acuerdos y cuestionó el "neoproteccionismo" europeo
El jefe de la diplomacia argentina expuso ante productores del agro la agenda de acuerdos comerciales del Gobierno y cargó contra las restricciones de Bruselas al biodiésel y la soja del país

Alivio fiscal en la Ciudad: más de 83.000 contribuyentes dejarán de sufrir retenciones de Ingresos Brutos desde enero
La medida de AGIP comenzará a regir en 2027 y alcanzará a personas con una facturación anual inferior a $127 millones. La Ciudad también adherirá a SIRCUPA, el régimen que aplica retenciones sobre los fondos recibidos en billeteras virtuales

La inflación en la Ciudad de Buenos Aires fue de 1,9% en octubre y acumuló un 32,5% en los últimos doce meses
El índice porteño aceleró levemente frente a septiembre. Vivienda, alimentos, salud y restaurantes fueron los rubros que más incidieron en el resultado mensual

Cuánto cobrarán los ahorristas del Ueno Bank y qué tienen que hacer para recuperar su dinero
El Banco Central de Paraguay ya inició el proceso para devolver los depósitos a los clientes del banco suspendido en etapas. Qué entidades están habilitadas para recibir esos depósitos


