

Distintas entidades financieras comenzaron a bajar las tasas de sus préstamos hipotecarios UVA. En las líneas, ajustadas por inflación, volvieron a aparecer tasas nominales de un dígito, aún en un contexto de incertidumbre por los índices de precios y de deterioro en el nivel de ingresos. En este sentido, mientras crece la morosidad en los préstamos al consumo, los hipotecarios UVA sostienen un nivel de irregularidad bajo, cercano al 1% de la cartera, según los datos oficiales.
Varios bancos comenzaron a reducir el costo de los préstamos para la vivienda. Ayer se conoció que el Banco Ciudad lanzó una línea de hipotecarios UVA a una tasa del 7,5%, que incluye dos puntos porcentuales de tasa subsidiada. Está destinada específicamente a la clase media, por lo que guarda ciertas condiciones: son préstamos hasta $100 millones, para viviendas menores a 80 metros cuadrados con un valor máximo de USD 2.800 por m2.
PUBLICIDAD
Como ejemplo de esta línea del Banco Ciudad, aquellos que pidan el monto máximo de $100 millones deberán acreditar ingresos desde $3.222.000 por mes y afrontar una cuota inicial de $806.600.
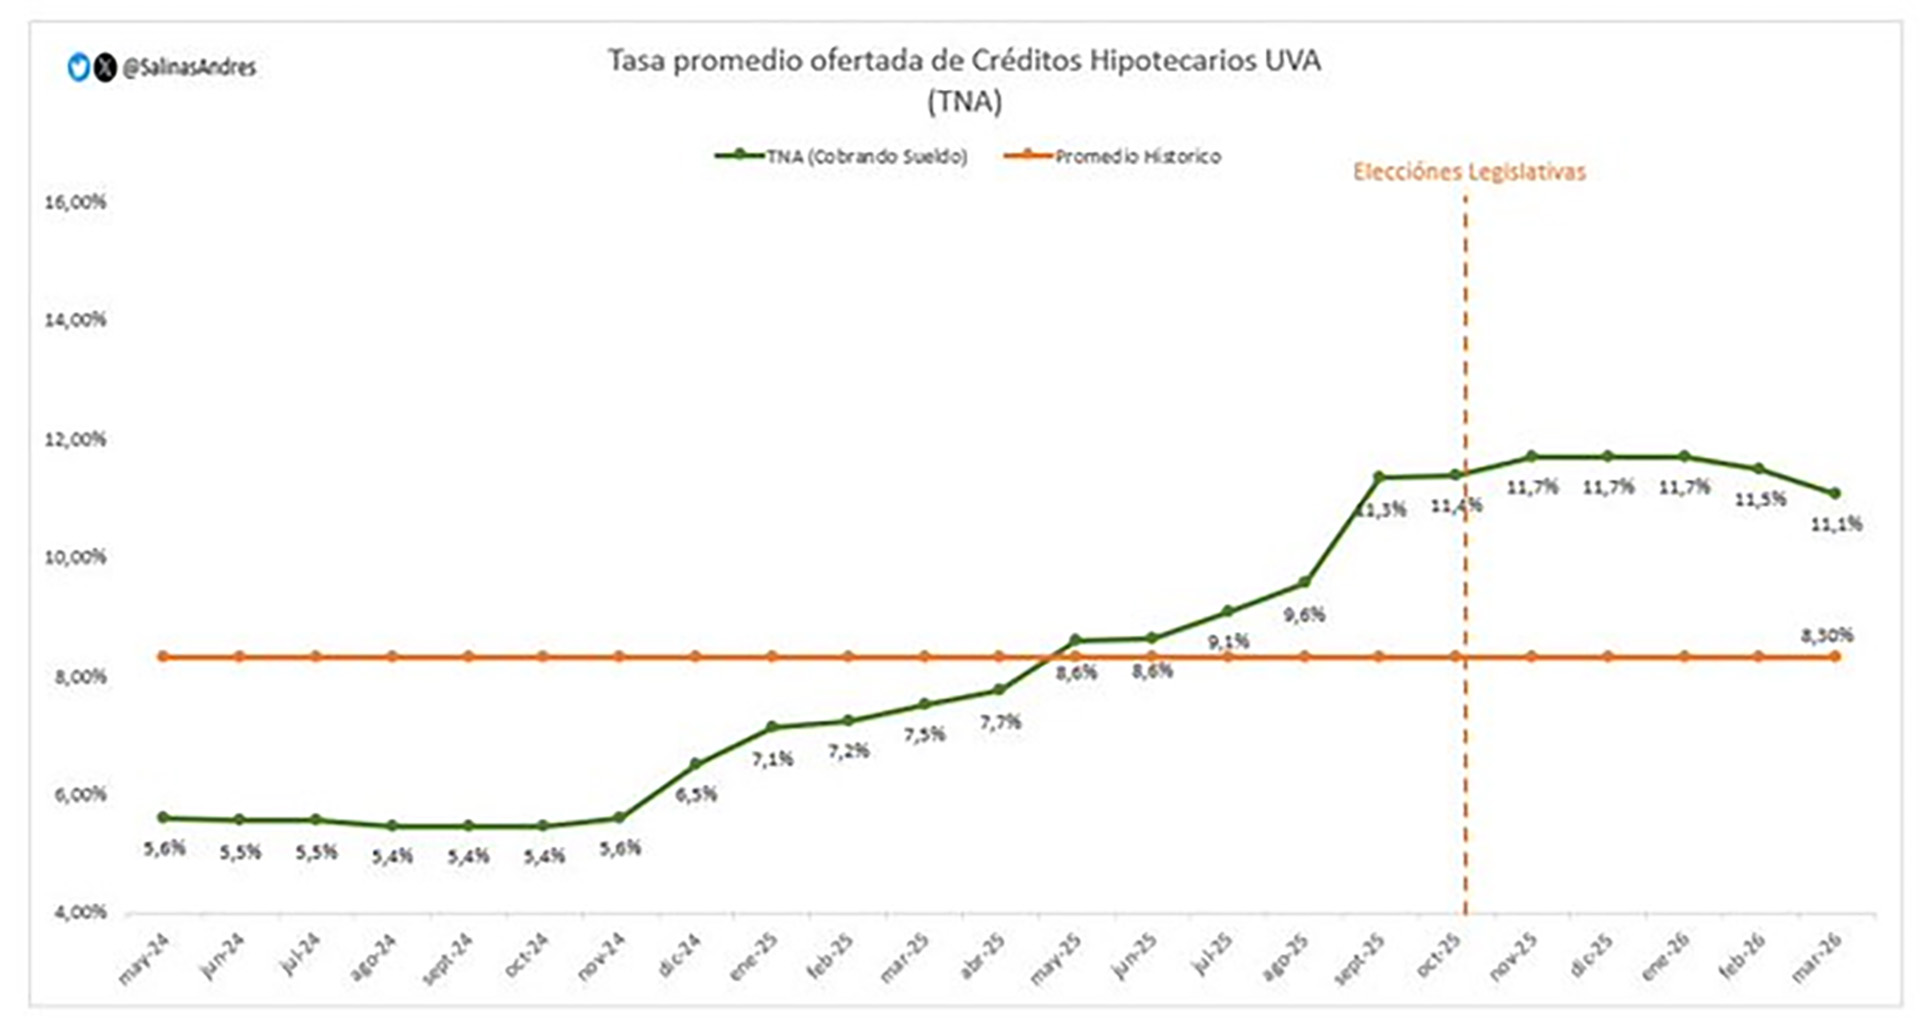
BBVA marcó una baja sustancial, de casi 10 puntos porcentuales, en una línea dirigida a monotributistas y responsables inscriptos. Para ese segmento, bajó la tasa de interés nominal (TNA) del 17% al 7,5%, actualizada por UVA.
PUBLICIDAD
Los requisitos para acceder a esa tasa preferencial, los clientes monotributistas y responsables inscriptos deberán contar con un mínimo de 2 años de antigüedad en su actividad. Además, el titular del préstamo (o su grupo familiar) deberá acreditar un ingreso mensual igual o superior a 4 salarios mínimos, vitales y móviles vigentes al momento de la contratación.
También ajusto sus números Santander, que movió la tasa nominal de 15% a 9,5% para los hipotecarios. Al mismo tiempo que redujo sustancialmente el costo del préstamo, también endureció algunas de sus otras condiciones. El plazo máximo del crédito se redujo de 30 a 20 años. Al mismo tiempo, también se achicó el monto máximo a prestar, de 80% a 70% del valor total de la propiedad a hipotecar.
PUBLICIDAD
El economista Andrés Salinas releva la evolución del mercado de hipotecarios UVA y consignó otras reducciones menores en forma reciente. El Banco Hipotecario bajó su tasa de 13,9% a 12,5%; el ICBC lo hizo de 11% a 10,5% y el Banco Patagonia dispuso una baja de 14% a 12,5%.
Otra novedad de las últimas semanas fue la de Banco Macro, que lanzó una línea en dólares, algo casi ausente en el mercado desde los años ‘90. Los préstamos hipotecarios en dólares de la entidad tendrán una tasa nominal del 11,5% anual, a 5 años de plazo y con un monto máximo de USD 1 millón. Se financiará hasta el 50% del valor del inmueble.
PUBLICIDAD
Mercado concentrado
En 2025 se firmaron 44.305 préstamos hipotecarios en la Argentina, un número que significó el cuarto mejor volumen desde el 2004 y que demostró la formación de una tendencia de recuperación de los créditos otorgados. Sin embargo, hay algunos indicadores que contrastan con la idea de un mercado normalizado.
Lo más llamativo en este contexto, es que el otorgamiento de este tipo de financiamiento está cada vez más concentrado. De acuerdo a un relevamiento realizado por la consultora Empiria en base a datos del BCRA, el 76% de los créditos hipotecarios otorgados en octubre de 2025 (último dato disponible) fueron entregados con el Banco Nación (BNA). Otro 4% correspondió al BBVA, un 4% al Santander Río, un 3% el banco Ciudad y un 2% al Macro. El 11% restante se distribuyó entre todas las otras entidades financieras que participan del mercado, incluyendo al Banco Galicia, que en los meses anteriores tuvo una participación bastante considerable.
PUBLICIDAD
Pero esto no siempre fue así. Un año antes, en octubre de 2024, el mercado de créditos hipotecarios estaba mucho más distribuido. Si bien el Banco Nación lideraba la entrega de préstamos, su participación era mucho más baja (23%). Con el mismo porcentaje aparecía el Galicia. Le seguían el Banco Macro (9%), el Ciudad (8%), el Santander (7%) y el BBVA (4%).
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
El Banco Central estima que aún faltan ingresar más de USD 4.400 millones de deuda de empresas que ayudarán a contener al dólar
Su vicepresidente marcó que solo se liquidaron USD 15.800 millones de los USD 20.200 millones emitidos por empresas privadas. YPF sumó otra emisión por USD 1.200 millones. Es una oportunidad para que el BCRA aumente el ritmo de compras y acumulación de reservas

El Gobierno privilegia la estabilidad del dólar y la baja de la inflación, pero la economía crecería menos de 2 por ciento
El riesgo país se consolidó debajo de los 500 puntos y los precios se desaceleran. Sin embargo, el consumo sigue sin repuntar y las proyecciones de actividad se revisan mes a mes a la baja. La aceptación de Milei se mantiene en 35 por ciento

Clima de Negocios: piruetas para bancar el changuito y la aparición del “comprador derrotado”, en medio de un consumo masivo frenado
La demanda cotidiana no muestra aún un repunte sostenido, pese a la mejora macroeconómica y la baja de la inflación. Los hogares priorizan el desembolso inmediato, el precio y las promociones en sus compras. La visión del CEO regional de la consultora NielsenIQ

Tarjetas versus transferencias: los pagos “cuenta a cuenta” transforman el uso del dinero en la Argentina y en la región
La expansión de las billeteras digitales cambia los hábitos de las personas y obliga a desarrollar nuevas prestaciones en las empresas financieras

Radiografía del ajuste: cómo hizo Milei para reducir el gasto público en 14 puntos del PBI en tres años
Un informe privado detalla en qué rubros se concentró el recorte y explica que buena parte no ocurrió de modo directo, sino vía menores transferencias a provincias, universidades y empresas públicas. El porcentaje de ajuste aumentó año a año


