

Partiendo de niveles muy bajos, los préstamos de los bancos al sector privado aumentaron fuertemente durante 2024 y 2025. Y aunque el aumento de la morosidad en escenarios así era esperable, “ratios de mora que se triplican o cuadriplican en apenas un año son el reflejo de dificultades en los mercados reales y financieros, que se traducen en las tasas de interés, entre otros”, dice un informe de la consultora Quantum.
El informe reconoce que la economía argentina está aún en un proceso de transición, que los bancos han ido ajustando su negocio y prestándole relativamente más al sector privado que al sector público y que en 2025 estuvieron expuestos a una mayor volatilidad y niveles más altos de tasa de interés en pesos, lo cual impactó en la mora. Pero si bien espera que la situación tienda a acomodarse, “el problema de la mora podría no haber terminado, en particular en el caso de las empresas”.
PUBLICIDAD
El aumento de la morosidad, explica, se produjo al cabo de un aumento significativo de los préstamos en pesos, tanto en 2024 como en 2025. La tasa de crecimiento real anual del crédito total al sector privado, precisa, fue de 54% en 2024 (+58% familias y +52% empresas) y 28% en 2025 (+35% familias y +10% empresas).
En ese contexto se podía espera un aumento de la morosidad, pero el aumento fue muy acelerado. Inicialmente, fue superior en las familias (créditos personales y financiamiento vía tarjetas de crédito), y relativamente más baja en empresas.
Cuándo se inició la mora
La mora total comenzó a aumentar desde principios del 2025 y pasó de 1,6% de la cartera de préstamos al sector privado en diciembre 2024 a 5,3% un año después. “En el caso de los préstamos a familias, la morosidad pasó en el mismo periodo de 2,6% a 9,3% y en las empresas de 0,7% a 2,5”, precisa.
PUBLICIDAD
A fines del año pasado, las líneas con mayor morosidad eran las de préstamos personales (11,9%) y las de financiamiento vía tarjetas de crédito (8,6%). Entre las empresa, en tanto, la mayor morosidad se observa en los “Adelantos en cuenta” (4,9%).
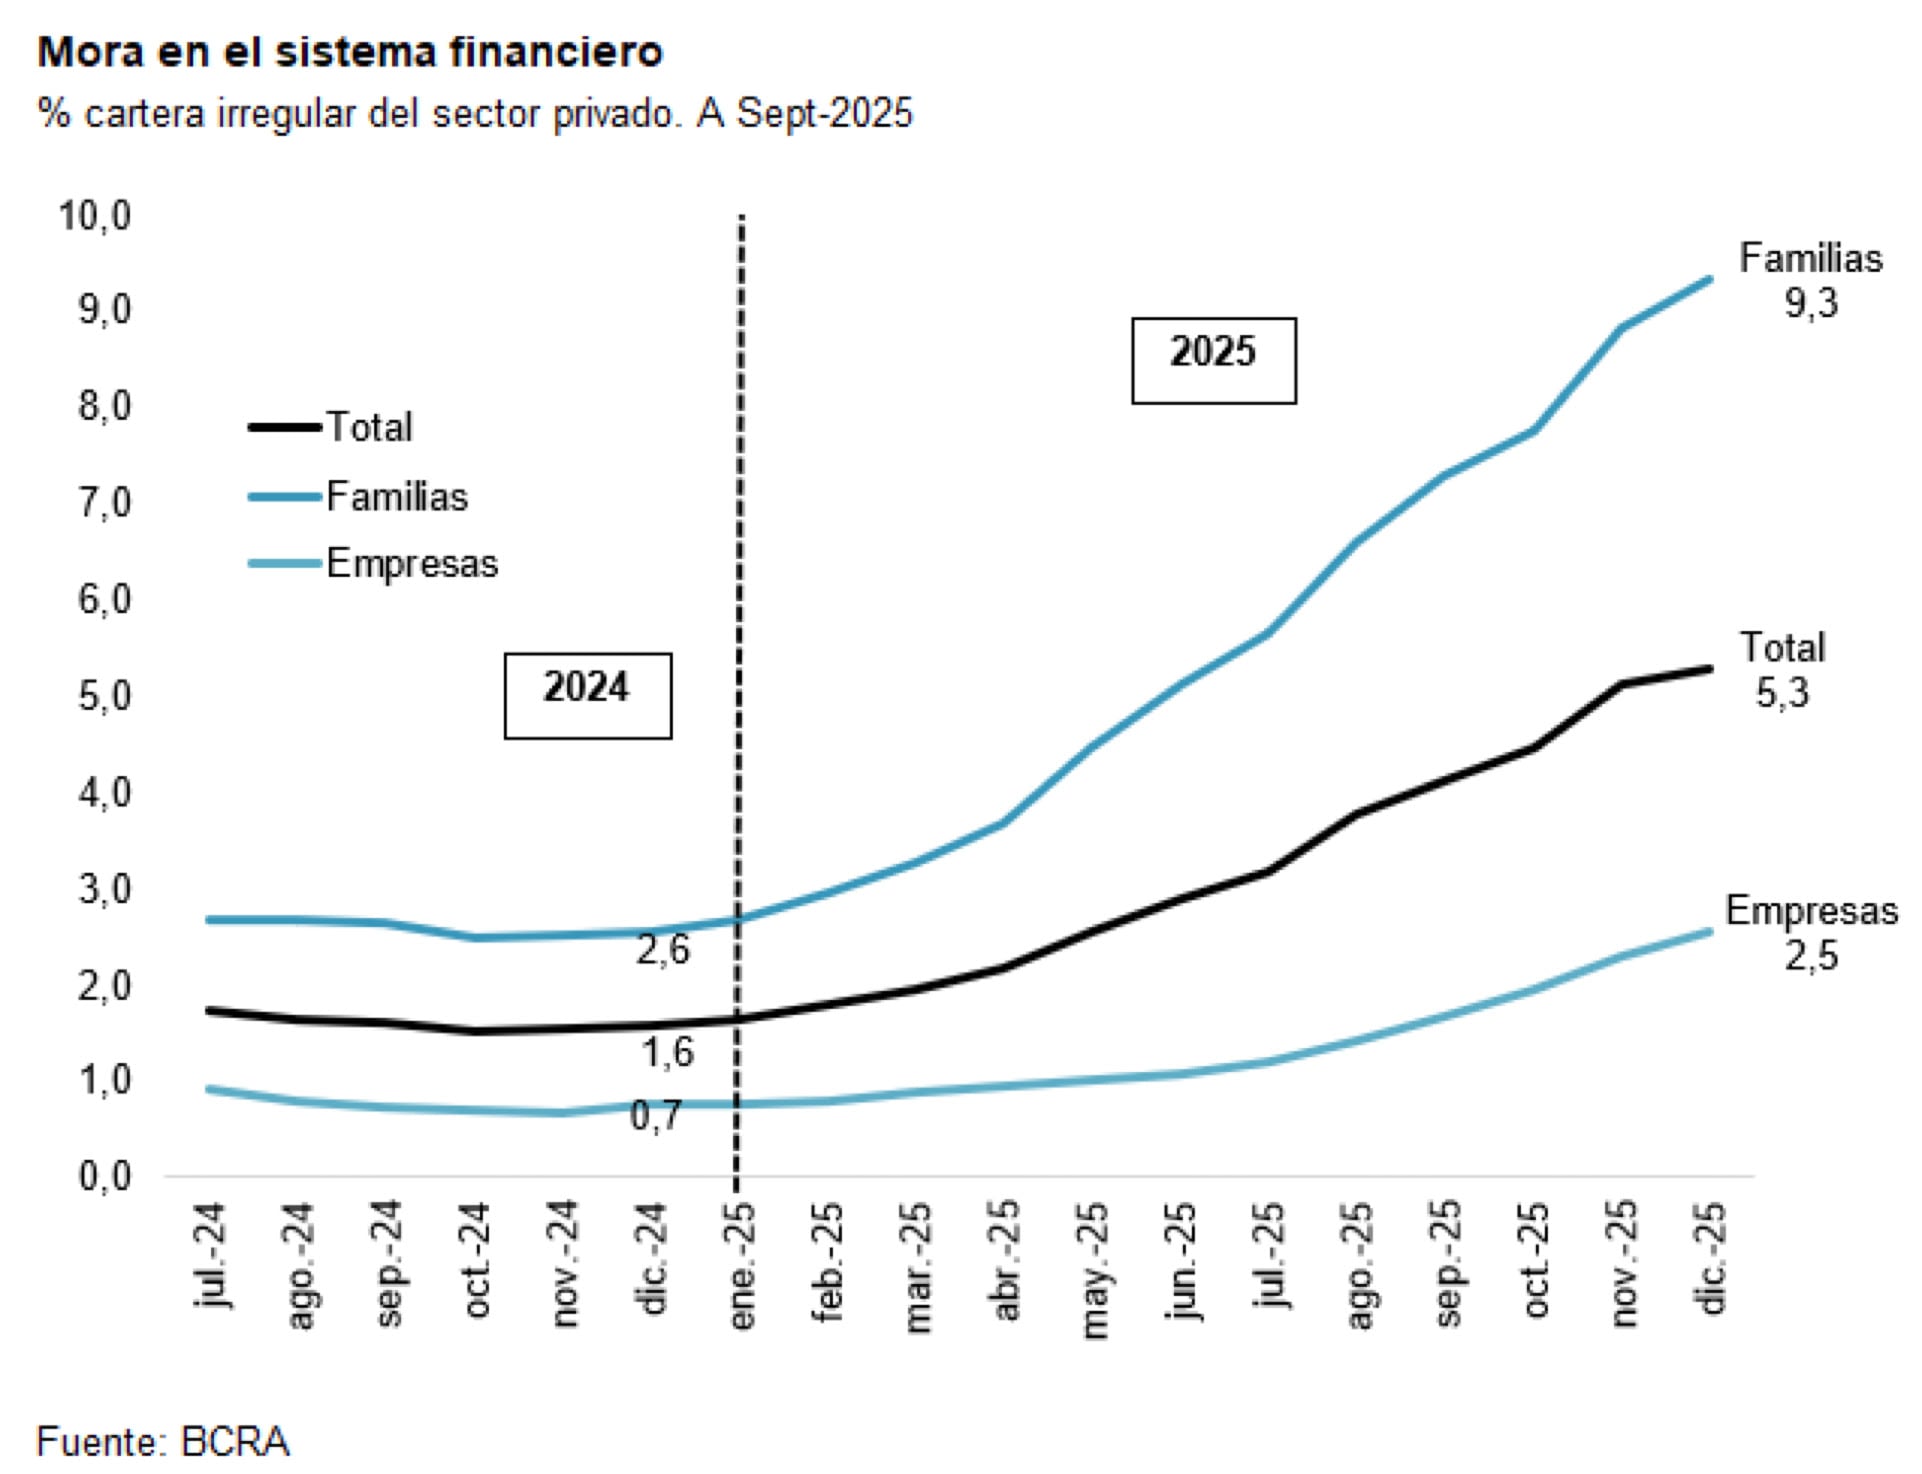
En cuanto a las causas del aumento de la morosidad, Quantum considera que uno de los principales factores fue el aumento de tasas de interés en el tercer trimestre de 2025, cuando la tasa pasiva TAMAR promedió el 3,8% de tasa efectiva mensual, la activa de adelantos del 5% y la de Préstamos personales 6,3%, contra una inflación mensual promedio del período de 1,9 por ciento. En el caso de las familias eso contribuyó al aumento de la relación cuota a pagar sobre ingresos.
PUBLICIDAD
Sucede, explica Quantum, que la reducción de la tasa de inflación hace que las cuotas fijas de los préstamos se licúen menos “y, consecuentemente, aun con salarios reales constantes, el tomador de préstamos ve reducida la disponibilidad de fondos respecto de lo planeado si al momento de tomarlo proyectaba una tasa de inflación mayor”.
Según el informe, el aumento del salario real debería haber mitigado este efecto, pero no fue lo que sucedió.
“Comparando el índice de salario formal del sector privado y la tasa de interés real de un préstamo personal se observa que entre diciembre de 023 y hasta mayo de 2024 la variación mensual del salario real fue superior a la tasa de interés real.
PUBLICIDAD
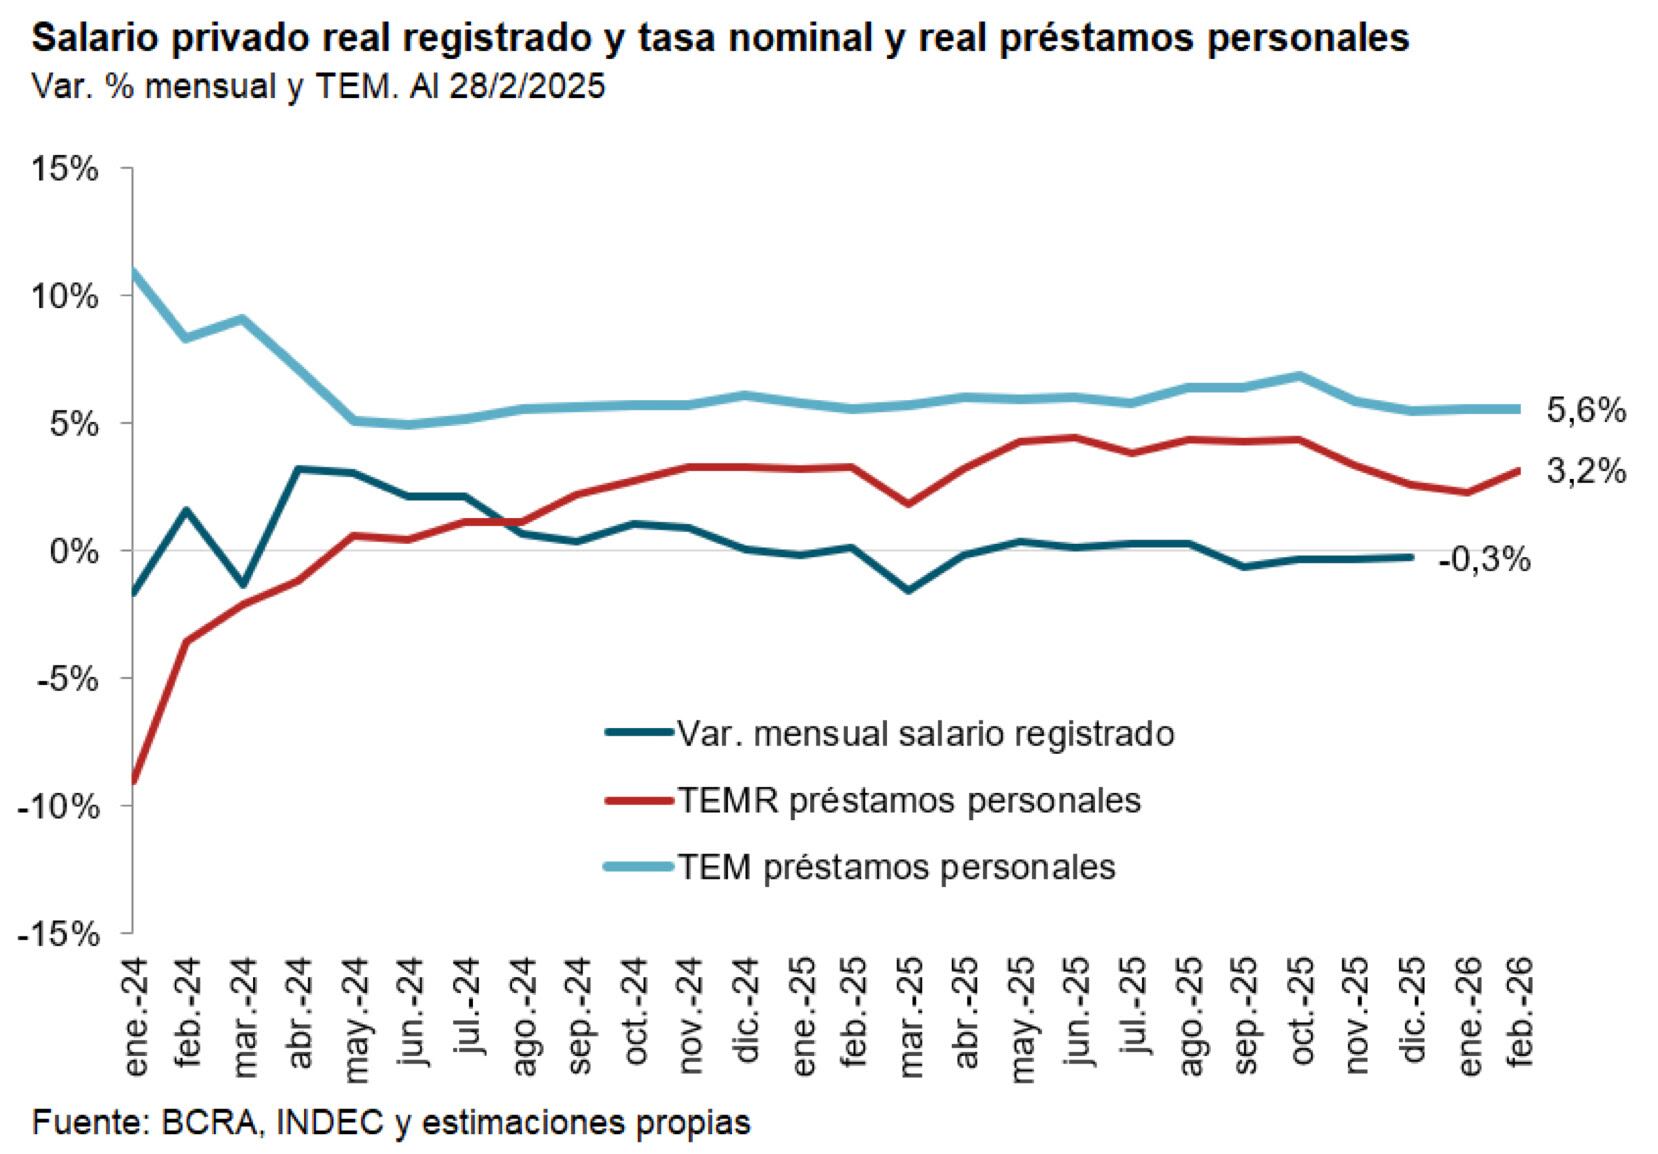
Pero, a partir de julio 2024 la tasa de interés real mensual no sólo es positiva, sino que supera a la variación del salario real en forma continua, generando una diferencia acumulada significativa”, de ahí el fuerte y acelerado aumento de la morosidad de las familias, azuzada además por la evolución del mercado de trabajo. Si bien la actividad económica creció 11,9% entre diciembre de 2023 y diciembre de 2025, precisa Quantum, la caída del empleo formal privado de 2,9% (170.000 empleados) también incidió sobre la mora de los bancos, pero con heterogeneidad en la evolución sectorial. Y da como ejemplo que mientras la Construcción cayó 6,4%, la intermediación financiera creció 32,6%, un contraste abrumador sobre la renguera del mercado crediticio.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Por qué el mercado atribuye al Gobierno una compra de bonos por $2 billones
Analistas detectaron que los bonos duales y títulos CER sumaron $1,9 billones el miércoles y entienden que se buscó marcar un techo. La lectura de los privados sobre el efecto en las tasas, el dólar y qué implica para la política del equipo económico

Federico Sturzenegger defendió el rumbo económico del Gobierno, aunque reconoció que la inversión “tarda en llegar”
El ministro de Desregulación y Transformación del Estado admitió ante empresarios que la inversión y el crecimiento quedaron por debajo de sus propias expectativas, aunque descartó un cambio de rumbo

38 fotos del Foro Abeceb 2026
En el encuentro empresarial, hombres y mujeres de negocios, funcionarios, políticos y referentes internacionales debatieron sobre los cambios en la economía global, el costo del capital y las condiciones que determinan la llegada de inversiones

El riesgo país trepó por encima de los 900 puntos y las acciones argentinas sufrieron fuertes caídas en Wall Street
Los índices de Nueva York cayeron hasta 5,5%, por el arrastre de los valores tecnológicos. Los bonos argentinos cedieron 2,5% y el riesgo país superó los 900 puntos básicos. El MSCI Merval perdió 4,1%. Las reservas quedaron debajo de USD 50.000 millones por un pago al FMI

Las consultoras que releva el BCRA previeron una inflación de 1,8% para octubre y recortaron las proyecciones de crecimiento
El Relevamiento de Expectativas de Mercado anticipó una moderación de los precios en noviembre y estimó que el tipo de cambio llegará a $1.590 al cierre de 2026


