
La Administración Nacional de la Seguridad Social (ANSES) comunicó recientemente el procedimiento actualizado para que los titulares de créditos personales, otorgados durante el gobierno anterior, puedan consultar el monto de sus cuotas. Esta medida busca brindar mayor claridad a quienes mantienen obligaciones vigentes con el organismo
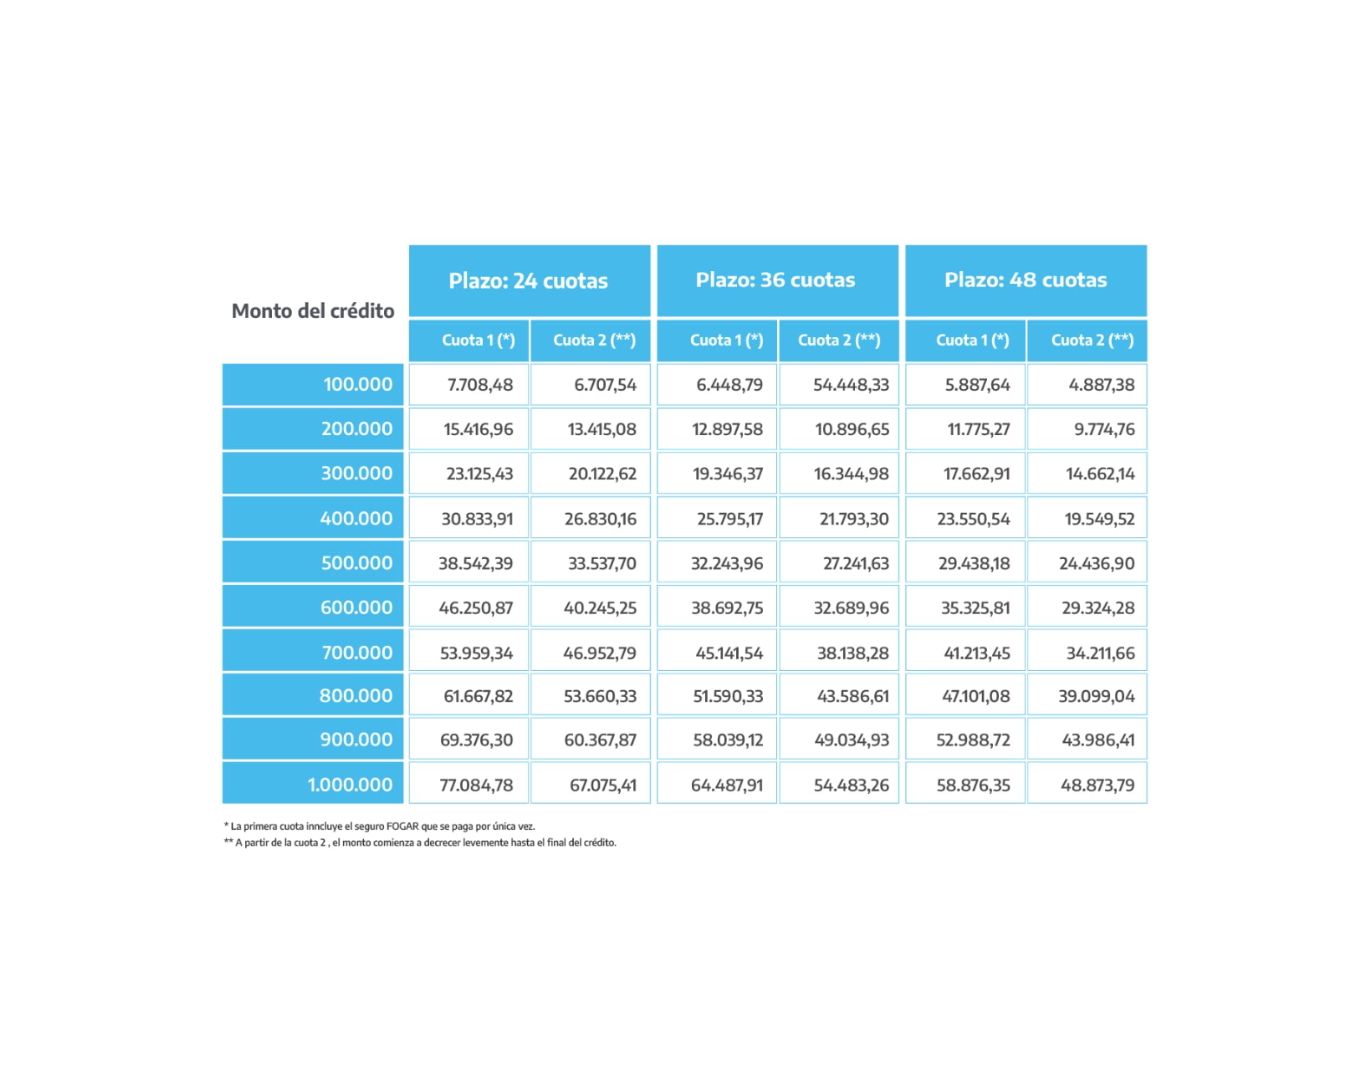
La mayoría de los préstamos se implementaron durante el gobierno de Alberto Fernández, cuando ANSES habilitó líneas crediticias que permitían solicitar hasta $1.000.000, con la opción de cancelar el total en plazos de hasta 48 cuotas mensuales. Esta modalidad se diseñó para atender la demanda de financiamiento de distintos grupos de beneficiarios,
PUBLICIDAD
Según comunicó el organismo previsional, el débito de las cuotas se produce entre el 1 y el 10 de cada mes, por lo que es fundamental disponer de fondos suficientes en la cuenta bancaria asociada para evitar intereses por mora.
La primera cuota del préstamo suele ser más elevada porque incorpora los gastos vinculados al seguro de garantía.
Para acceder al detalle del crédito, los beneficiarios deben ingresar a la plataforma digital de Mi ANSES o utilizar la app oficial. El sistema requiere el ingreso del CUIL y la Clave de la Seguridad Social.
Dentro del menú correspondiente, la opción “Créditos ANSES” permite revisar préstamos vigentes, modificar la CBU para el débito automático y descargar el contrato, donde figura la cantidad de cuotas y el monto correspondiente a cada una.
PUBLICIDAD
Al revisar los movimientos bancarios, cada cuota debitada aparece identificada con la leyenda “Normal”. Si no se logra efectuar el débito por insuficiencia de fondos, en el siguiente mes el sistema descuenta tanto la cuota impaga como los intereses generados y la cuota del período en curso. En ese caso, la operación se refleja bajo la denominación “Mora” en el resumen bancario.
Este mecanismo busca facilitar el control y la gestión de los préstamos para quienes accedieron al beneficio, permitiendo mantener actualizada la información sobre el estado de los créditos y evitar cargos adicionales por demoras en el pago. La consulta periódica y la correcta actualización de los datos bancarios son fundamentales para quienes continúan abonando los créditos otorgados por ANSES.
PUBLICIDAD

La política de préstamos por parte de la ANSES durante la gestión anterior fue notoria. Por caso, en enero de 2020, previo a la pandemia, otorgaba un promedio de 2.260 préstamos diarios a jubilados, pensionados, beneficiarios de Asignación Universal por Hijo (AUH) y de otras prestaciones sociales; con tasas inferiores a las de mercado.
“El objetivo es ir desendeudando progresivamente a los jubilados, reforzando el poder adquisitivo de los haberes mínimos y la AUH como se hizo con el bono de fin de año, lo que da por resultado que los beneficiarios mejoren sus ingresos de manera genuina, evitando recurrir al endeudamiento para poder afrontar sus necesidades elementales”, explicaban en aquel entonces en el organismo.
PUBLICIDAD
A su vez, en el tramo final del gobierno de Fernández, en noviembre de 2023, los jubilados podían acceder a préstamos de hasta 600 mil pesos, mientras que los trabajadores en relación de dependencia podían solicitar hasta 1 millón de pesos, ambos con tasas preferenciales y opciones de pago en 24, 36 o 48 cuotas. Por ello, la devolución de esos préstamos todavía está en curso.

Con el comienzo del Gobierno actual, se eliminaron todas las líneas crediticias que se ofrecían, aunque aún quedan jubilados y trabajadores deudores que deben afrontar las cuotas de los préstamos tomados en ese entonces.
PUBLICIDAD
En este contexto, un grupo de legisladores opositores presentó el proyecto “Programa de desendeudamiento de las familias argentinas” para asistir a hogares con altos niveles de deuda a tasas elevadas, principalmente en tarjetas de crédito y operadores no financieros (fintechs, cooperativas, mutuales).
Proponen que ANSES otorgue préstamos directos, con un monto máximo de $1.500.000 a tasa TAMAR más 10 puntos, para cancelar estas deudas y refinanciarlas bajo condiciones más favorables, limitando la cuota al 30% del ingreso y ajustando el plazo según capacidad de pago.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Los principales bancos brasileños recortaron sus previsiones de crecimiento para 2027
La rebaja de las proyecciones de crecimiento redujo los ingresos que el Gobierno esperaba recaudar y dejó a Lula con menos recursos para sostener el gasto público y cumplir sus promesas

El riesgo país subió por sexta rueda consecutiva, rozó los 940 puntos básicos y marcó un nuevo máximo en más de un año
Los bonos Globales cayeron 0,3% y el indicador de JP Morgan avanzó a 939 puntos. El índice Nasdaq rebotó 1,1%, pero los ADR tuvieron mayoría de bajas y el MSCI Merval cedió 0,6%

Malas noticias para el consumo online: el CyberMonday vendió un 20% menos que el año anterior
La baja es en términos reales, descontando la inflación del mismo período. Tomaron mayor protagonismo categorías con tickets promedios más bajos. Además, participaron 100 empresas menos que en la edición anterior

La industria mostró un leve crecimiento mensual en septiembre pero cayó 1,8% en el último año
El incremento de 0,7% frente a agosto no alcanzó para compensar el retroceso acumulado en 2026, mientras la tendencia-ciclo descendió 0,4% y diez de los 16 sectores anotaron descensos interanuales

La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025
Según el Indec, la actividad marcó un avance mensual de 7,8%. A la vez, el indicador oficial arrojó un crecimiento de 5,1% respecto al mismo mes del año pasado


