


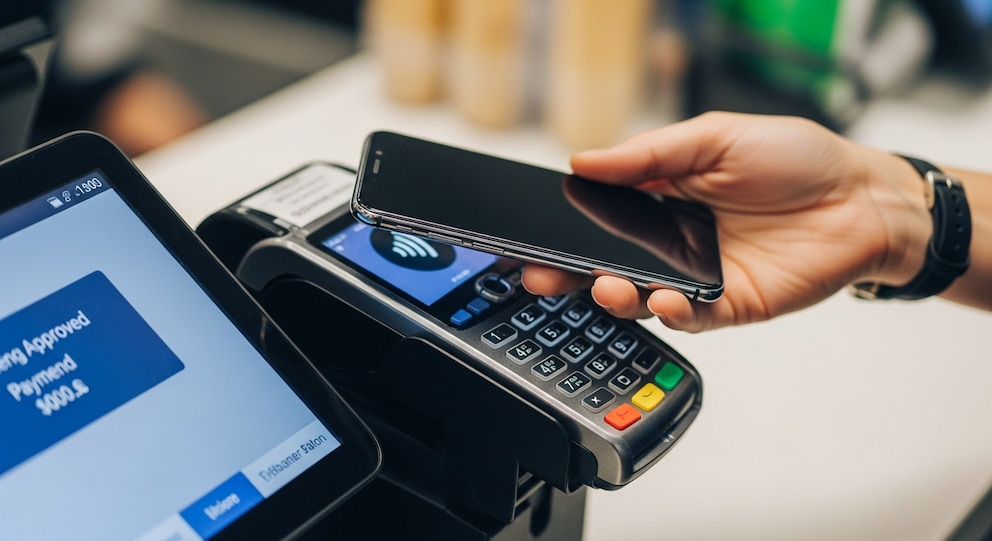
La adopción de los pagos sin contacto mediante tecnología Near Field Communication (NFC) transformó la experiencia de compra en todo el mundo. La rapidez y comodidad de acercar una tarjeta o teléfono móvil a un terminal impulsó su popularidad, aunque también abrió la puerta a nuevas amenazas.
Se ha detectado una tendencia creciente de fraudes sofisticados que permiten a los delincuentes robar dinero sin que las víctimas adviertan el robo.
PUBLICIDAD
Qué es el ‘relay attack’ y cómo funciona el fraude
El llamado NFC relay attack representa una de las formas más avanzadas de fraude digital asociadas a los pagos sin contacto. Este método consiste en interceptar y retransmitir la comunicación entre una tarjeta o dispositivo de pago y el terminal, sin intervención ni conocimiento del titular de la cuenta.
Los expertos de Cleafy, empresa de ciberseguridad, detallan que el ataque puede activarse a partir de una simple proximidad física. Un delincuente puede utilizar un lector NFC oculto para captar la señal de una tarjeta en el bolsillo de una persona en un café y enviar esa información, en tiempo real, a un colaborador ubicado frente a un comercio, donde se realiza una compra fraudulenta.
PUBLICIDAD

La transacción resulta legítima para el sistema porque, técnicamente, se emplea la información auténtica de la tarjeta. El usuario solo descubre el fraude cuando observa un cargo desconocido en su resumen bancario, sin evidencia de robo físico ni señales de alerta inmediatas.
Un caso reciente: la operación SuperCard X
La sofisticación del fraude digital quedó en evidencia con el caso de SuperCard X, una campaña de malware investigada por el equipo de inteligencia de amenazas de Cleafy: se distribuye como un servicio de malware para dispositivos Android, diseñado específicamente para ejecutar ataques de retransmisión NFC.
Este software malicioso autoriza retiros fraudulentos en cajeros automáticos y pagos en puntos de venta a partir de la manipulación del dispositivo infectado.
La amenaza se propaga mediante técnicas de ingeniería social, como mensajes falsos y llamadas fraudulentas. Una vez instalada, la aplicación maliciosa requiere permisos mínimos, lo que dificulta su detección por los filtros de seguridad habituales. El malware utiliza el teléfono de la víctima como intermediario para retransmitir datos de la tarjeta, sin levantar sospechas ni generar alertas visibles.
PUBLICIDAD

Consecuencias y riesgos para usuarios y bancos
Para los bancos, las consecuencias de los ataques de retransmisión NFC incluyen el aumento de los reembolsos por fraude y una mayor presión sobre los recursos de investigación. La pérdida de confianza de los clientes constituye un daño más profundo y prolongado que el perjuicio financiero inmediato.
Para los consumidores, el hecho de que estos fraudes no impliquen el robo físico de la tarjeta ni evidencias visibles genera una sensación de vulnerabilidad. La aparición de cargos inexplicables en la cuenta mina la confianza en la seguridad de los pagos sin contacto y en el propio sistema financiero.
Estrategias de detección y prevención
La empresa de ciberseguridad enfatiza la necesidad de adoptar estrategias de prevención más proactivas. Recomienda transitar hacia un modelo de detección anticipada, capaz de identificar aplicaciones sospechosas desde la instalación, en vez de depender solo de la detección durante el uso.
PUBLICIDAD
Entre las medidas sugeridas destacan:
- Análisis de integridad de dispositivos y aplicaciones: determinar si una app solicita permisos de NFC y evaluar su legitimidad.
- Predicción de comportamiento del usuario: observar la frecuencia y los patrones de uso asociados a un dispositivo o cuenta.
- Monitoreo en tiempo real: analizar el comportamiento del dispositivo, como cambios de estado durante operaciones sensibles.
- Análisis de riesgo en las transacciones: verificar la coherencia entre ubicaciones, horarios y beneficiarios.
- Intercambio de inteligencia sobre amenazas: compartir indicadores de campañas activas para anticipar ataques.
Cómo reducir el riesgo de ser víctima
Especialistas recomiendan a los usuarios descargar aplicaciones solo de tiendas oficiales, revisar cuidadosamente los permisos solicitados y mantener actualizado el sistema operativo del dispositivo. Además, aconsejan activar sistemas de autenticación biométrica en cada transacción y reportar cualquier actividad sospechosa al banco de inmediato.
La evolución de los pagos sin contacto obliga a instituciones y usuarios a fortalecer los mecanismos de defensa y a mantenerse informados sobre nuevas tácticas de fraude. El desafío principal radica en anticipar los movimientos de los ciberdelincuentes y evitar que la comodidad de la tecnología se convierta en un riesgo silencioso.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
La mayor asociación de editores de Estados Unidos le exigió a Meta que retire sus nuevos términos de uso
El News/Media Alliance, que representa a más de 2.000 medios, pidió una respuesta al reclamo de retirar las condiciones que permitirían rastrear los sitios web de sus clientes empresariales

SK Hynix canceló la salida a bolsa de su filial tras la presión de sus accionistas en Corea del Sur
El fabricante de memorias para inteligencia artificial buscaba hasta USD 15.000 millones con la oferta, pero reguladores surcoreanos objetaron la operación para resguardar socios minoritarios

¿Es la IA una amenaza para el medio ambiente? Las cifras y su impacto en el consumo de energía, agua y minerales
El estudio publicado en Global Environmental Change Advances advierte que persisten vacíos de información y asegura que en la actualidad es difícil calcular la huella real de la tecnología

El exjefe de seguridad de OpenAI volvió a la empresa al advertir que la IA entró en un nuevo nivel de riesgo
Aleksander Madry trabajará junto al científico jefe de la empresa, Jakub Pachocki, mientras OpenAI enfrenta una serie de incidentes de seguridad con sus modelos de inteligencia artificial

Cuatro creencias falsas sobre criptomonedas que todos deben conocer, según Binance
Durante años, la discusión sobre las criptomonedas se concentró casi exclusivamente en la variación de los precios


