
El fuerte crecimiento del crédito registrado en los últimos dos años vino acompañado por un marcado deterioro en la capacidad de pago de las familias. La morosidad se disparó en todos los segmentos y alcanzó niveles récord, con un dato que refleja la mayor vulnerabilidad financiera de los hogares: 1,3 millones de personas presentan atrasos simultáneamente en sus obligaciones con bancos y con entidades no financieras.
De acuerdo con un informe de Equilibra, la mora del crédito al sector privado —considerando atrasos de tres meses o más— se quintuplicó en apenas 18 meses, al pasar del 2% en noviembre de 2024 al 9,7% en mayo de 2026. Si bien el incumplimiento es considerablemente mayor entre las personas que entre las empresas (16,1% frente a 3,5%), y más elevado en las entidades no financieras que en las financieras (30,3% contra 7,6%), la tendencia alcista fue generalizada.
PUBLICIDAD
En el caso de las personas, la consultora destacó que la morosidad alcanzó un máximo histórico. Tras caer al 3,4% en noviembre de 2024, el indicador trepó hasta el 16,1% en mayo de este año, más que duplicando el pico de 7,8% registrado a mediados de 2019.

El informe señala que hay alrededor de 34,7 millones de personas mayores de 18 años. De ese total, 20,7 millones —casi el 60% de la población adulta— tienen algún tipo de financiamiento formal, ya sea un préstamo o una tarjeta de crédito.
Sin embargo, la cantidad de personas en mora llegó a 5,8 millones en mayo, equivalente al 28% de quienes poseen crédito formal. El trabajo aclara que ese porcentaje supera la tasa de mora medida sobre el monto total de los préstamos a personas (16,1%), ya que un mismo individuo puede tener varias líneas de crédito.
PUBLICIDAD
Uno de los datos más relevantes es que 1,3 millones de argentinos presentan incumplimientos tanto en bancos como en entidades no financieras. Este grupo representa el 17% de las 7,6 millones de personas que operan en ambos canales de financiamiento, una situación que Equilibra identifica como de morosidad “por partida doble”.
A su vez, el mayor nivel de incumplimiento se registra entre quienes sólo acceden al crédito a través de entidades no financieras. En ese segmento, 2,9 millones de personas están en mora sobre un universo de 5,3 millones de clientes, lo que implica una tasa superior al 50%.
PUBLICIDAD
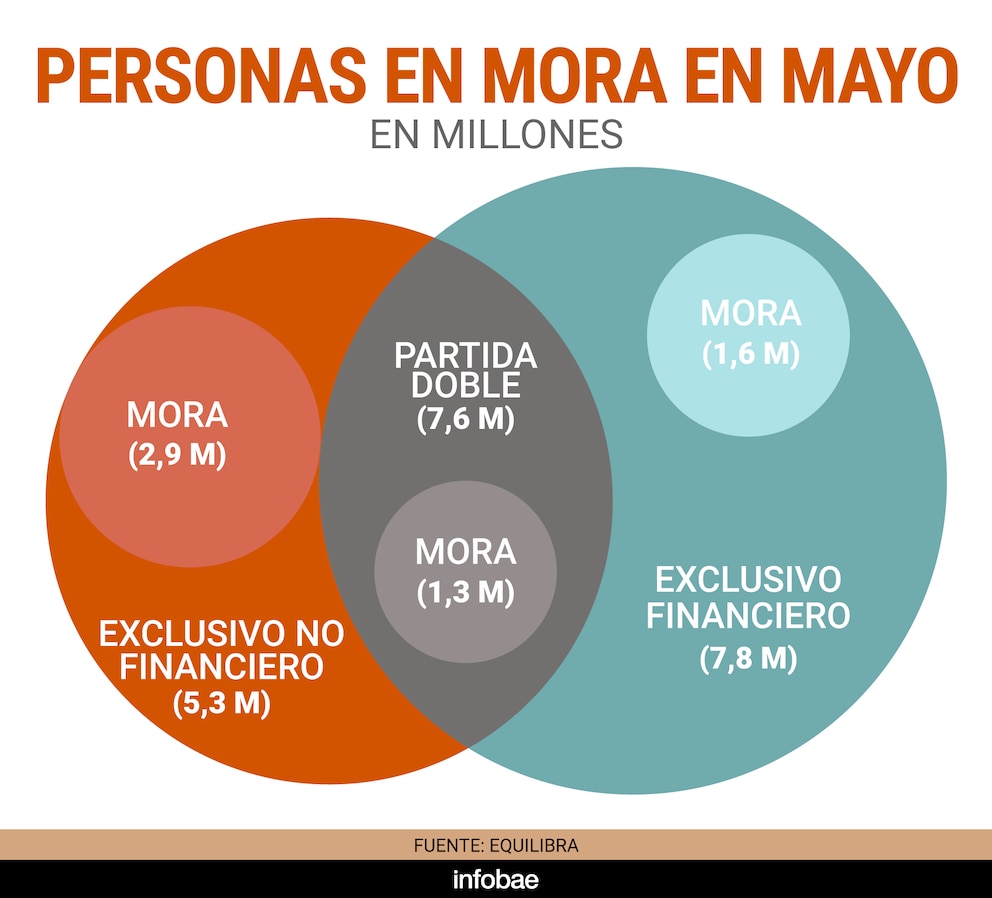
En contraste, entre quienes operan exclusivamente con bancos y otras entidades financieras, hay 1,6 millones de morosos sobre un total de 7,8 millones de tomadores de crédito, equivalente al 20%.
La consultora también puso el foco en los jóvenes. Apenas el 40% de las personas de entre 18 y 29 años accede al crédito formal, y la mayor parte de ese financiamiento proviene de entidades no financieras. Dentro de ese universo, casi cuatro de cada diez jóvenes que tomaron crédito están en situación de mora, mientras que entre quienes sólo recurren a entidades no financieras el incumplimiento alcanza al 50%.
PUBLICIDAD
Según Equilibra, el deterioro en la capacidad de pago estuvo precedido por un fuerte crecimiento del crédito al sector privado. El fenómeno se produjo tras el equilibrio fiscal y la reducción del financiamiento del Tesoro por parte de los bancos, que permitió redireccionar préstamos hacia empresas y familias. Al mismo tiempo, muchos hogares recurrieron al crédito para compensar la pérdida de poder adquisitivo de sus ingresos.
En los últimos dos años, la cantidad de personas con financiamiento formal pasó de 17,1 millones a 20,7 millones. Para la consultora, esa expansión puede responder a una combinación de mayor inclusión financiera, un auge del consumo financiado o la necesidad de endeudarse para afrontar gastos corrientes ante ingresos insuficientes.
PUBLICIDAD
Por otra parte, el informe detectó diferencias regionales. Mientras la penetración del crédito es más elevada en la Patagonia y el centro del país, las provincias del Norte presentan menores niveles de acceso al financiamiento y, al mismo tiempo, las mayores tasas de morosidad. En esa región, más del 30% de las personas con crédito registra incumplimientos, con la única excepción de Jujuy.
Como conclusión, Equilibra señaló: “La suba exponencial de la mora en menos de dos años- pasó de 2,4 a 5,8 millones de personas- es un problema macroeconómico: el canal del crédito-principalmente en pesos y a individuos- está dañado, por lo cual será difícil revertir la anemia de la demanda interna. Pero como indican las encuestas de opinión pública, además es un problema socio-económico: a las familias no les alcanza el ingreso, la mora no es sólo con el crédito, también viene creciendo el atraso de pagos en expensas, prepagas, cuotas de clubes, etc”.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Alerta en las pymes industriales: la producción cayó casi 12%, se redujo el empleo y no hay señales de recuperación
Un relevamiento del Observatorio PyME reveló un fuerte deterioro manufacturero durante el tercer trimestre. La confianza empresaria alcanzó su nivel más bajo desde 2023, mientras las expectativas para los próximos meses también empeoraron

La asignación por hijo de los empleados en blanco vale casi la mitad que en 2016, según la UCA
En una década, la asignación familiar por hijo perdió el 45% de su poder adquisitivo, mientras la AUH más la Prestación Alimentar aumentó su cobertura de las canastas básicas

El Gobierno reglamentó Inocencia Fiscal II: los cambios clave y los pasos administrativos que faltan
El Decreto 1253/2026 elimina los topes de ingresos y patrimonio para adherir al régimen simplificado de Ganancias, redefine las discrepancias significativas y habilita rectificaciones para el período 2025, aunque aún quedan normas operativas pendientes

El BCRA dispuso cambios en las cuentas remuneradas de bancos y billeteras virtuales: qué deben informar a sus clientes
Para facilitar las comparaciones, el Banco Central determinó la forma en que las entidades financieras comunican la tasa de interés que rinden. El impacto de los fondos de inversión “money market”

De los recursos naturales al conocimiento: la oportunidad de una nueva Argentina productiva
La tecnología y la inteligencia artificial están redefiniendo la competitividad de las economías. Para la Argentina, el desafío es integrar el software con el entramado productivo, agregar valor a sus recursos y desarrollar el talento necesario para transformar ese potencial en crecimiento.


