
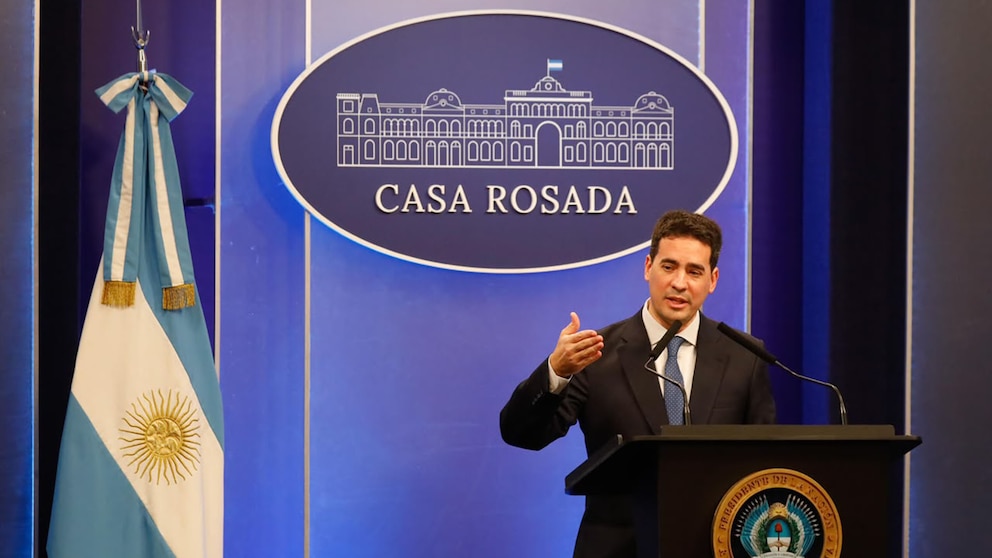
El Gobierno nacional buscó bajarle el tono a la preocupación por el aumento de la mora crediticia en la Argentina. El vocero presidencial, Adrián Ravier, explicó que la reaparición de atrasos en los pagos de tarjetas de crédito y préstamos personales se relaciona directamente con la reactivación del crédito en la economía. En su exposición ante la prensa, Ravier respondió a las inquietudes sobre la escalada de la morosidad y las implicancias para las familias y los bancos.
El Banco Central de la República Argentina (BCRA) informó que la cantidad de préstamos renegociados duplicó su volumen en tan solo seis meses, alcanzando niveles históricos. El saldo refinanciado representa actualmente el 3,2% del stock total de crédito a los hogares, lo que implica un aumento de 2,3 puntos porcentuales respecto de un año atrás. En octubre de 2025, la cifra era de 1,6%. De acuerdo con el BCRA, este porcentaje constituye el dato más alto registrado desde 2010, superando los picos de 2019 y de la pandemia, cuando apenas llegaba al 1%.
PUBLICIDAD
Frente a este escenario, los bancos públicos comenzaron a ofrecer planes especiales de refinanciación de deudas para préstamos al consumo. El Gobierno puso el foco en las explicaciones estructurales del fenómeno y en las medidas que buscan mitigar el impacto en las familias.
Adrián Ravier sostuvo que el regreso del crédito en la economía argentina genera la aparición de la morosidad como fenómeno esperable. “Yo creo que cuando una economía recupera el crédito, es normal que aparezca de nuevo la morosidad”, afirmó el funcionario nacional. Según expuso, la ausencia de crédito en los años anteriores impidió que existieran registros crediticios y, por lo tanto, no hubo mora. “No va a haber morosidad si no hay crédito, pero además desaparecen las carpetas crediticias”, resaltó.
PUBLICIDAD
El vocero presidencial argumentó que la economía argentina atraviesa una etapa de reaprendizaje tanto para las entidades financieras como para los usuarios. “Esta Argentina que recupera el crédito inicia un proceso de reaprendizaje de información, de antecedentes crediticios, al que nos tenemos que adaptar, digamos, tanto el banco como las personas”, señaló. El proceso involucra la readaptación de los bancos en la evaluación de riesgos y la necesidad de que los individuos comprendan su capacidad real de endeudamiento.
Ravier remarcó que el resurgimiento de la morosidad está vinculado a la falta de experiencia de muchas personas en el manejo de sus ingresos y obligaciones financieras. “A veces la gente misma se expone a riesgos de impago simplemente por no saber manejar sus propios ingresos y obligaciones”, puntualizó. Para el vocero, esta situación requiere un periodo de aprendizaje colectivo, tras años en los que la alta inflación y la inestabilidad financiera dejaron a la mayoría de la población fuera del acceso al crédito.
PUBLICIDAD
Según los datos del Banco Central, la mayor utilización reciente de las refinanciaciones refleja la intensidad del fenómeno. El informe oficial indica que la tendencia es especialmente notoria entre los hogares, que concentran el grueso de los créditos renegociados. Las entidades bancarias, en respuesta, implementaron estrategias de refinanciación enfocadas en tasas de interés más bajas y plazos más extensos, con el objetivo de facilitar el cumplimiento de las obligaciones y recuperar el capital prestado.
El propio Adrián Ravier explicó que los bancos están evaluando con mayor detalle las garantías, los ingresos y los antecedentes de pago antes de otorgar nuevos créditos. Según sus palabras, “primero el banco de ver a quién le otorga el crédito, en este momento a todas esas personas que están entrando en morosidad las están tratando de refinanciar con tasas bajas, a un plazo largo para recuperar lo que invirtieron. Pero por otro lado también las personas de saber hasta donde puede tomar crédito”. El funcionario destacó la importancia de que los individuos conozcan el límite de su capacidad de endeudamiento para evitar situaciones de impago.
PUBLICIDAD
El incremento de la mora y las renegociaciones de deuda llevó a que los bancos desarrollaran nuevos productos y campañas específicas para la refinanciación de préstamos al consumo. Según reveló el Gobierno, estas iniciativas buscan prevenir un deterioro mayor en la cartera crediticia de las entidades y evitar un impacto negativo en la economía de los hogares. El proceso, remarcó Ravier, requiere tanto la adaptación de las instituciones como de las familias.
El vocero presidencial insistió en que la reaparición del crédito exige un aprendizaje conjunto. “Es un proceso de aprendizaje que después de tanto tiempo de falta de crédito, creo que tenemos que pasar”, sostuvo. La perspectiva oficial enfatiza que la morosidad actual forma parte de una etapa de transición, derivada de la normalización del sistema financiero y del acceso a nuevas líneas de financiamiento.
PUBLICIDAD
La autoridad monetaria reconoció en su informe que la aceleración de las refinanciaciones de préstamos es un fenómeno reciente, que se intensificó en los últimos meses. El saldo refinanciado de los hogares, que representa ya el 3,2% del total, duplica los registros de octubre del año pasado y marca un récord absoluto en la serie histórica. Los picos anteriores, en 2019 y durante la pandemia, no superaron el 1%, lo que evidencia la magnitud de la situación actual.
El Gobierno buscó restar dramatismo a la problemática y destacó la existencia de alternativas de refinanciación que ofrecen las entidades bancarias. Según Adrián Ravier, “preocupa pero hay alternativas de los bancos para refinanciar, y con el correr del tiempo y la baja de la tasa de interés esto se va a ir facilitando”. El funcionario se mostró confiado en que la reducción de tasas y la continuidad de las líneas de crédito más accesibles permitan aliviar la situación en el mediano plazo.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Industriales denuncian que un municipio bonaerense crea una “aduana interior” y pone en riesgo a las fábricas
Dos entidades empresarias rechazaron la creación de un registro obligatorio para el transporte de cargas en Ramallo, que se suma a un polémico peaje de hasta $62.000 por apenas cinco kilómetros

Bajan los bonos argentinos y el riesgo país sube a un nuevo máximo en el último año
Los títulos Globales caen 0,4%, con un escenario de fondo bajista de Wall Street. El indicador de JP Morgan se mantiene sobre los 700 puntos básicos sube a 714 puntos. El barril de crudo sube cerca de 3%

Escándalo con Manaos: la Justicia confirmó el procesamiento del dueño de la marca de gaseosas por evasión fiscal
La Cámara Federal de Apelaciones de San Martín ratificó el procesamiento y los embargos en la causa por presuntas irregularidades tributarias vinculadas al Impuesto a las Ganancias de 2020

Alerta en las pymes industriales: la producción cayó casi 12%, se redujo el empleo y no hay señales de recuperación
Un relevamiento del Observatorio PyME reveló un fuerte deterioro manufacturero durante el tercer trimestre. La confianza empresaria alcanzó su nivel más bajo desde 2023, mientras las expectativas para los próximos meses también empeoraron

La asignación por hijo de los empleados en blanco vale casi la mitad que en 2016, según la UCA
En una década, la asignación familiar por hijo perdió el 45% de su poder adquisitivo, mientras la AUH más la Prestación Alimentar aumentó su cobertura de las canastas básicas


