


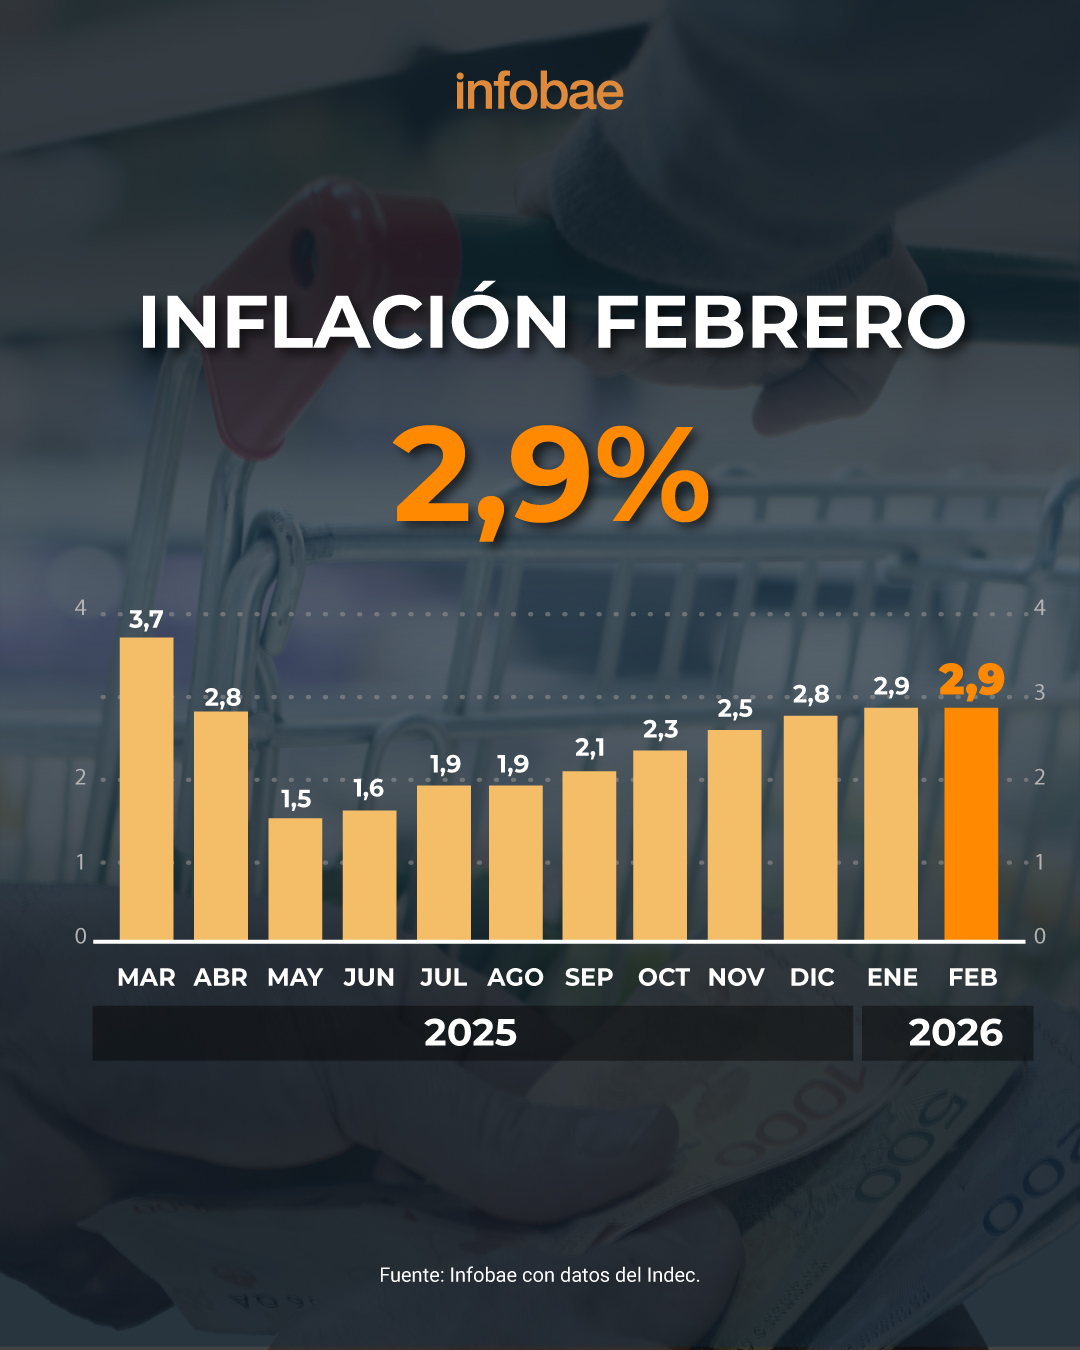
A pesar del superávit fiscal, el dólar estable y la cantidad de dinero en equilibrio, la inflación transita por un sendero alcista desde mayo de 2025, al avanzar de 1,5% a 2,9% en febrero de 2026. Si bien el Gobierno insiste con que el Índice de Precios al Consumidor (IPC) del Indec quebrará el 1% en agosto, los analistas vislumbran un escenario más complejo debido a la falta de un ancla nominal clara y la inercia que trae aparejado el proceso inflacionario.
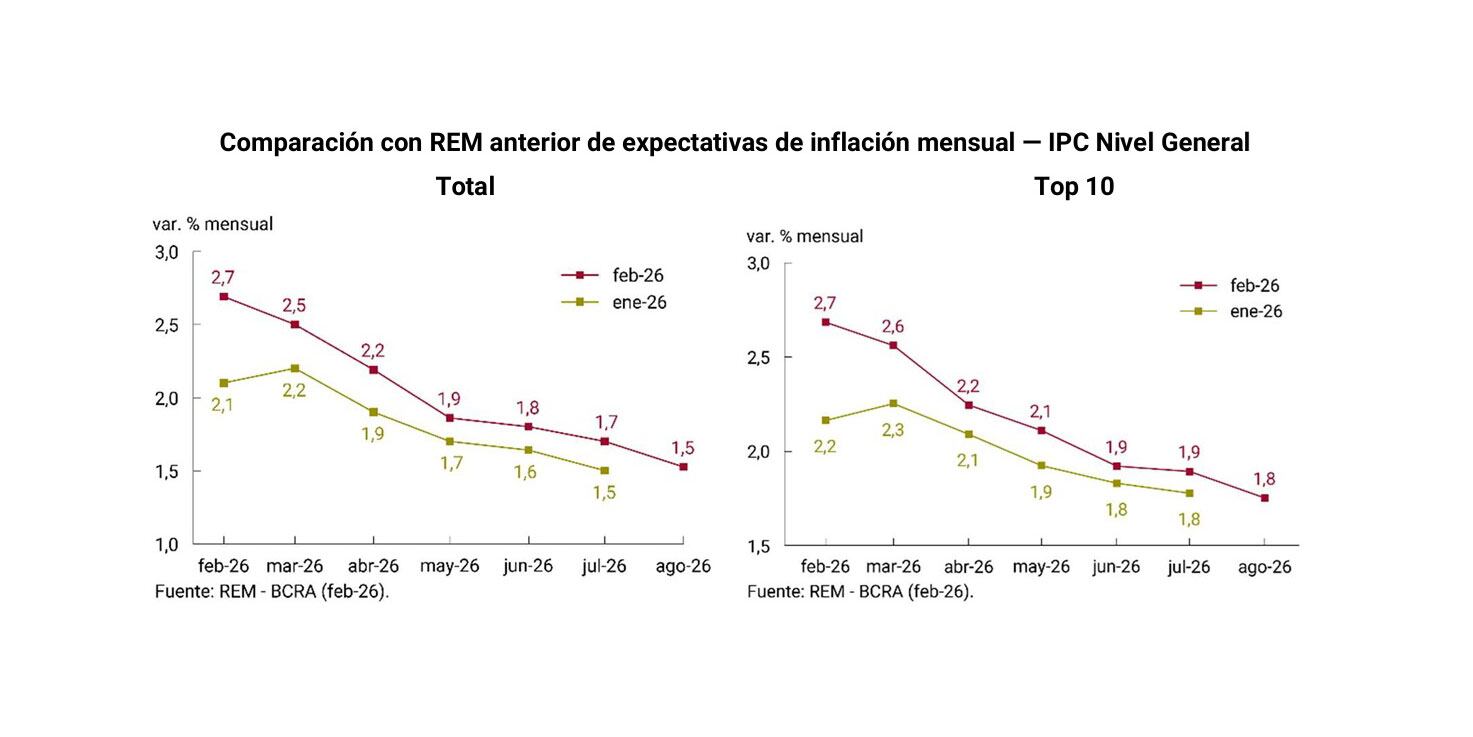
Tanto el presidente Javier Milei como el ministro de Economía, Luis Caputo, proyectaron que el IPC comenzará con 0 durante el tercer trimestre del año. No obstante, la consultoras relevadas por el Banco Central de la República Argentina (BCRA) en el último Relevamiento de Expectativas de Mercado (REM) prevén 1,5% para el agosto.
PUBLICIDAD
La persistencia de ajustes mensuales altos en los servicios públicos y el cambio de ciertos precios relativos y la suba estacional de la carne ralentizaron el ritmo de descenso de la variación del índice general de precios.
Para marzo, las firmas que realizan mediciones de alta frecuencia anticipan un IPC en torno al 3%, potenciado por la suba de los combustibles
Para marzo, las firmas que realizan mediciones de alta frecuencia anticipan un IPC en torno al 3%, potenciado por la suba de los combustibles debido al conflicto en Medio Oriente.
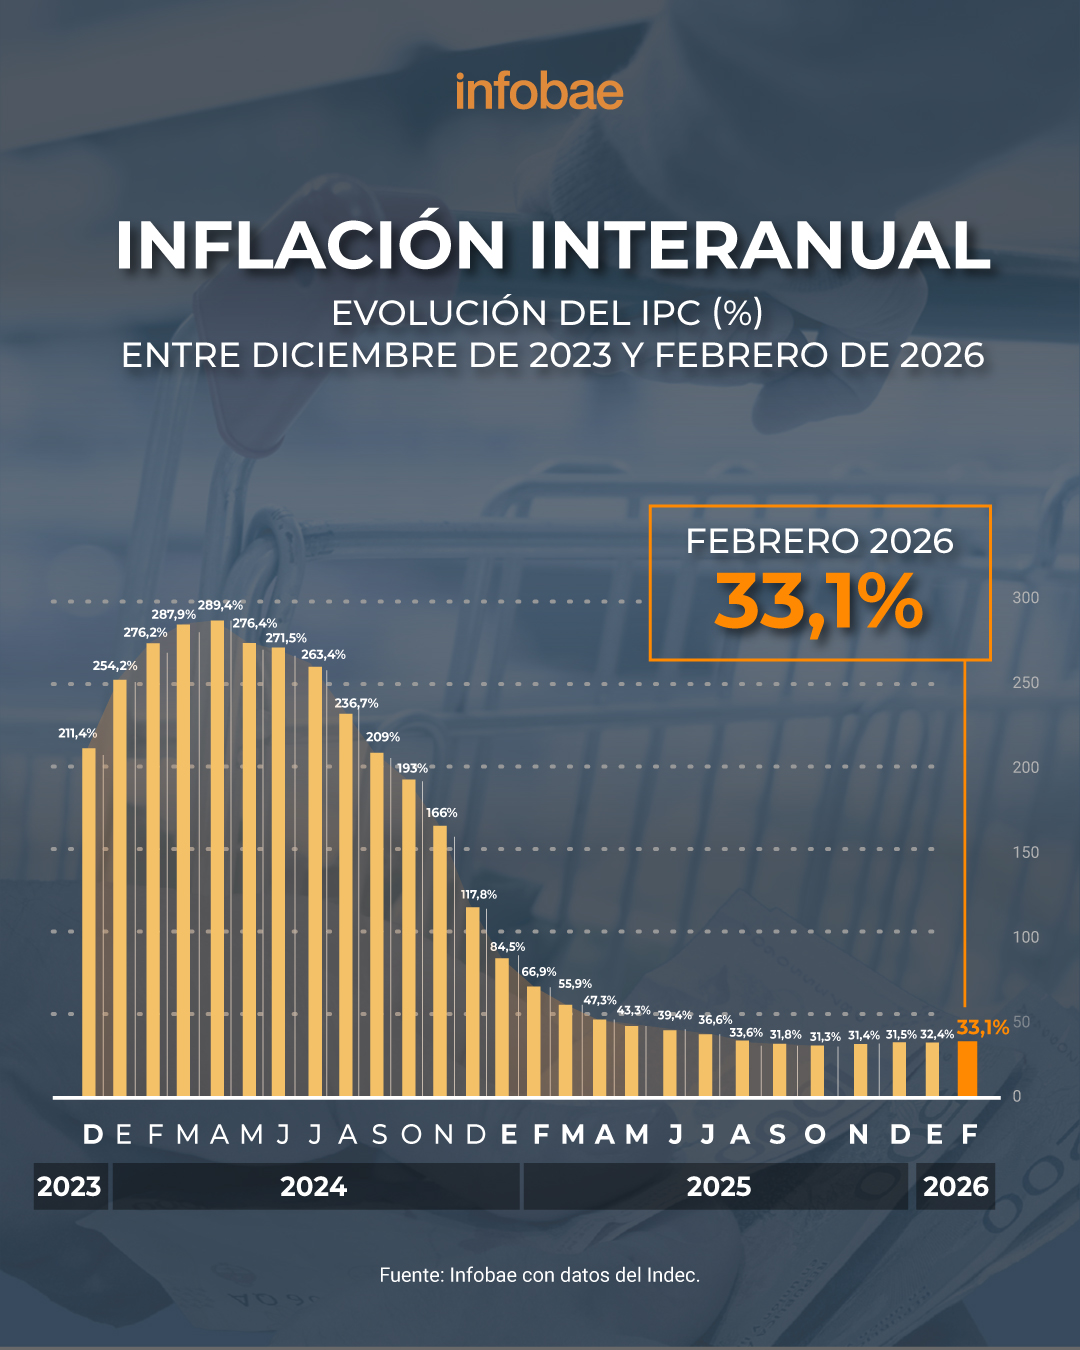
En diálogo con Infobae, el economista de Econviews, Alejandro Giacoia, consideró que, hoy, “no hay un ancla nominal clara y la política monetaria resulta poco precisa”. Durante los primeros meses de la gestión libertaria el crawling peg -devaluación mensual de 2% y luego 1% mensual- facilitó la baja de la inflación desde un pico de 25,5% en diciembre de 2023 hasta un dígito bajo a fines de 2024.
PUBLICIDAD
“Pero ahora el dólar, si bien está estable, se mueve dentro de una banda cambiaria que ajusta por la inflación pasada. Entonces, dejó de actuar como un ancla nominal. Por otro lado, el Banco Central dice que controla la cantidad de dinero, pero no está claro cuál es su objetivo y la tasa de interés también sigue teniendo volatilidad: tiene un piso, pero no tiene un techo. Falta un ancla nominal”, insistió Giacoia.
Coincidió el director de la consultora T+1, Juan Manuel Telechea, al observar que las principales variables que condicionan la disminución del ritmo inflacionario son la propia inercia de los precios y la ausencia de una referencia nominal.
PUBLICIDAD
“La inercia es el fenómeno típico que se da en un proceso de inflación crónica, donde los agentes ya están adaptados a la inflación y, por lo tanto, tienen muy aceitado el tema de paritarias, contratos, aumentos de precio en torno al 2%, con lo cual le pone un piso y hace que sea difícil bajarla rápidamente”, precisó el analista.
Según Telechea: “Si uno tiene presente la cuestión de esta inercia y viendo los números que tenemos en la actualidad, donde en marzo seguramente vuelva a dar en torno al 3%, diría que es imposible que la inflación quiebre el 1% en agosto. Con suerte, va a estar por debajo del, del 2%. Para fin de año podría ser, pero también luce complicado: tanto las proyecciones del REM como las que están implícitas en los precios de los bonos, anticipan que la inflación se mantendrá por encima del 1% todo el año".
PUBLICIDAD
Las proyecciones del REM como las que están implícitas en los precios de los bonos, anticipan que la inflación se mantendrá por encima del 1% todo el año (Telechea)
Para el economista de EcoGo, Lucio Garay Méndez, los factores que limitan la desaceleración inflacionaria se concentran en la distorsión de precios relativos heredada y otros estacionales así como algunas decisiones de postergar aumentos de regulados que tuvieron lugar durante las elecciones de medio término de 2025.
"Por un lado la carne subió más de 20% en los últimos cuatro meses, en febrero hubo una corrección de tarifas luego de haber frenado las subas en la contienda electoral y haber cambiado el esquema de subsidios luego de haber ganado las elecciones. Ahora tiene el shock exógeno del precio del petróleo que tiene un impacto fuerte de primera y segunda ronda, por lo que todas estas pequeñas correcciones se fueron sumando y hacen que la inflación no vuelva a desacelerar", evaluó Garay Méndez.
PUBLICIDAD
Respecto a la posibilidad de que la variación del IPC quede por debajo del 1% mensual en el segundo semestre, el analista estimó que dependerá de cuánto se extienda la guerra en Irán y cuánto se mantengan los precios internacionales del petróleo por encima de los USD 90 por barril. A su criterio, si este valor se mantiene por varios meses, la desinflación se complejizará.
La inflación no se desbocó, luce controlada (De Luca)
Bajo la perspectiva del jefe de Research y Estrategia de Parakeet, Matías de Luca, la inflación “no se desbocó, luce controlada”. “Si va a ir abajo del 1% mensual es otra historia, el contexto global no juega a favor (aumento de combustibles y posible impacto en alimentos por mayores precios de fertilizantes). Sí creo que para mediados de año la inflación debería ceder respecto a lo que fue el verano, no sé si necesariamente abajo del 1%, pero sí más cerca de 2% que de 3 por ciento”, concluyó.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
La Argentina recupera participación en el comercio mundial: proyectan que en 2035 exportará USD 180.000 millones
En 2023 tocó su piso histórico de proporción de las exportaciones globales, pero desde 2024 se viene recuperando. Desde entonces, su participación relativa aumentó 37% y este año, por primera vez, las ventas al exterior superarían los USD 100.000 millones

Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno
En los últimos tres meses el riesgo argentino aumentó mucho más que en otros mercados emergentes, salvo Ucrania. Qué proporción de los “pesos dolarizables” cubre un cálculo más realista de los recursos oficiales en divisas

Carry trade: las inversiones en pesos que más ganaron en dólares en lo que va de 2026
Los bonos CER, los plazos fijos UVA y los instrumentos duales fueron las alternativas más rentables medidas al dólar CCL en los primeros nueve meses de 2026. La calma cambiaria sostuvo el atractivo de las colocaciones en pesos, aunque las previsiones para el cierre del año muestran una ventaja más acotada

La reactivación se encuentra con una muralla: la alta morosidad de los particulares en el pago de créditos
En un escenario internacional que cada día se complica más, las consultoras señalaron una debilidad del programa oficial para impulsar el nivel de actividad

Por qué los bonos de un gigante tech ya rinden casi lo mismo que los del Tesoro de Estados Unidos
El aumento de las tasas que deben pagar “soberanos” como EEUU y otras grandes economías comprimió la diferencia con las grandes corporaciones. Déficits, deudas, competencia por capital con la IA y el impacto en países como la Argentina


