

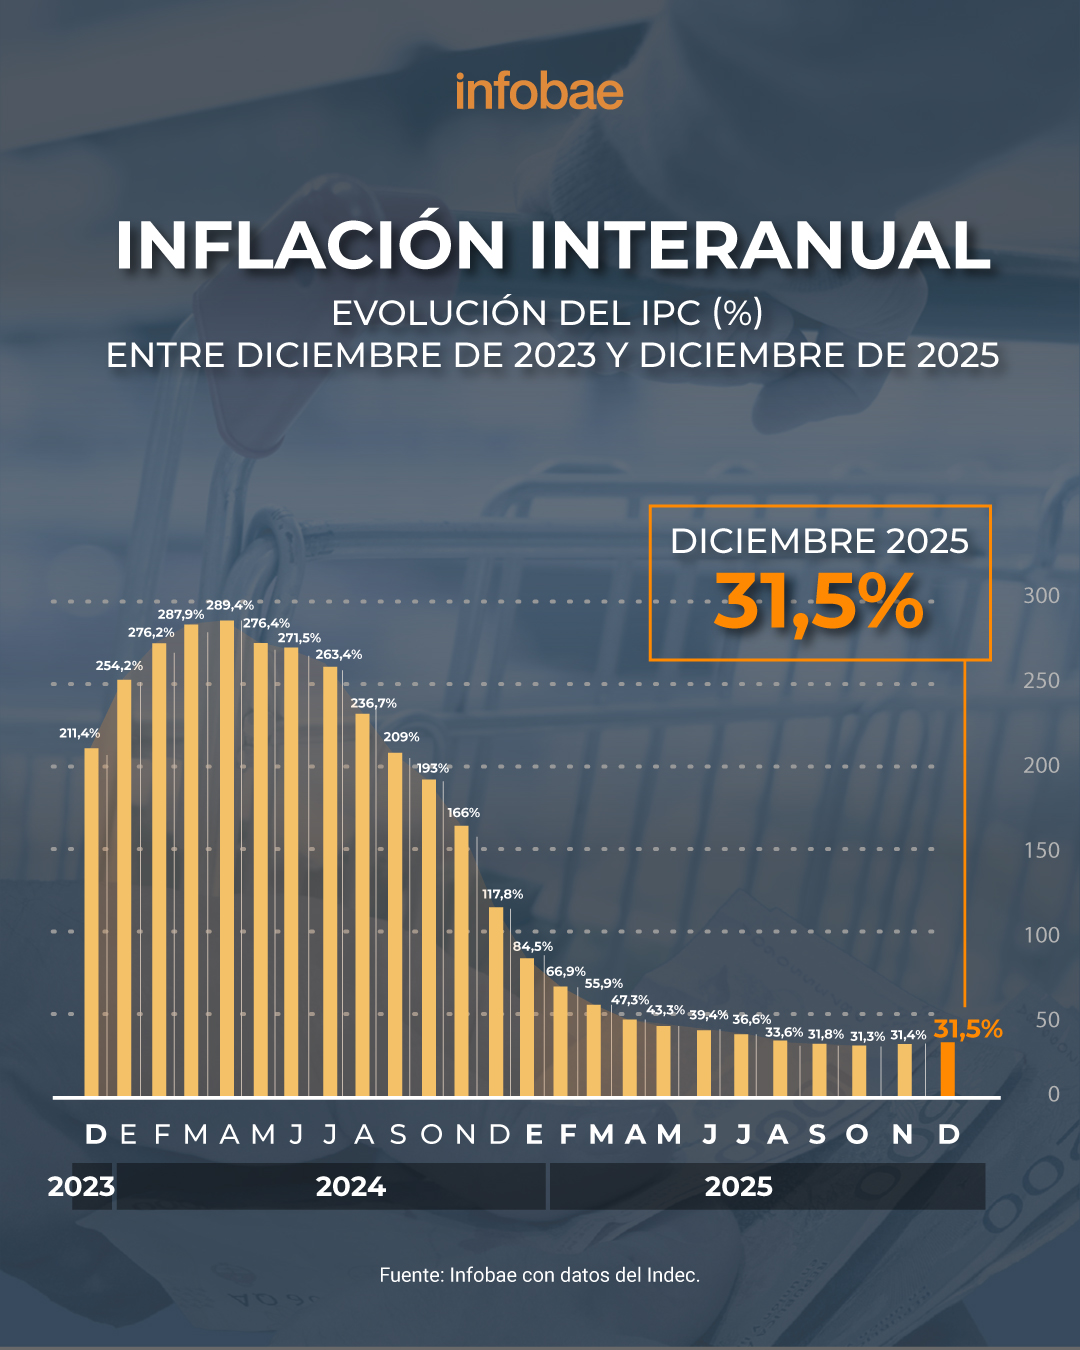
La inflación en 2025 marcó 31,5%, anotando una fuerte baja de 86,2 puntos porcentuales frente a 2024 y el menor registro anual desde 2017. Este dato refleja el proceso de reducción de la suba de precios, aunque el tramo final del año presentó desafíos, con un arrastre mensual más elevado y un proceso de desaceleración de los precios más lento de cara a 2026.
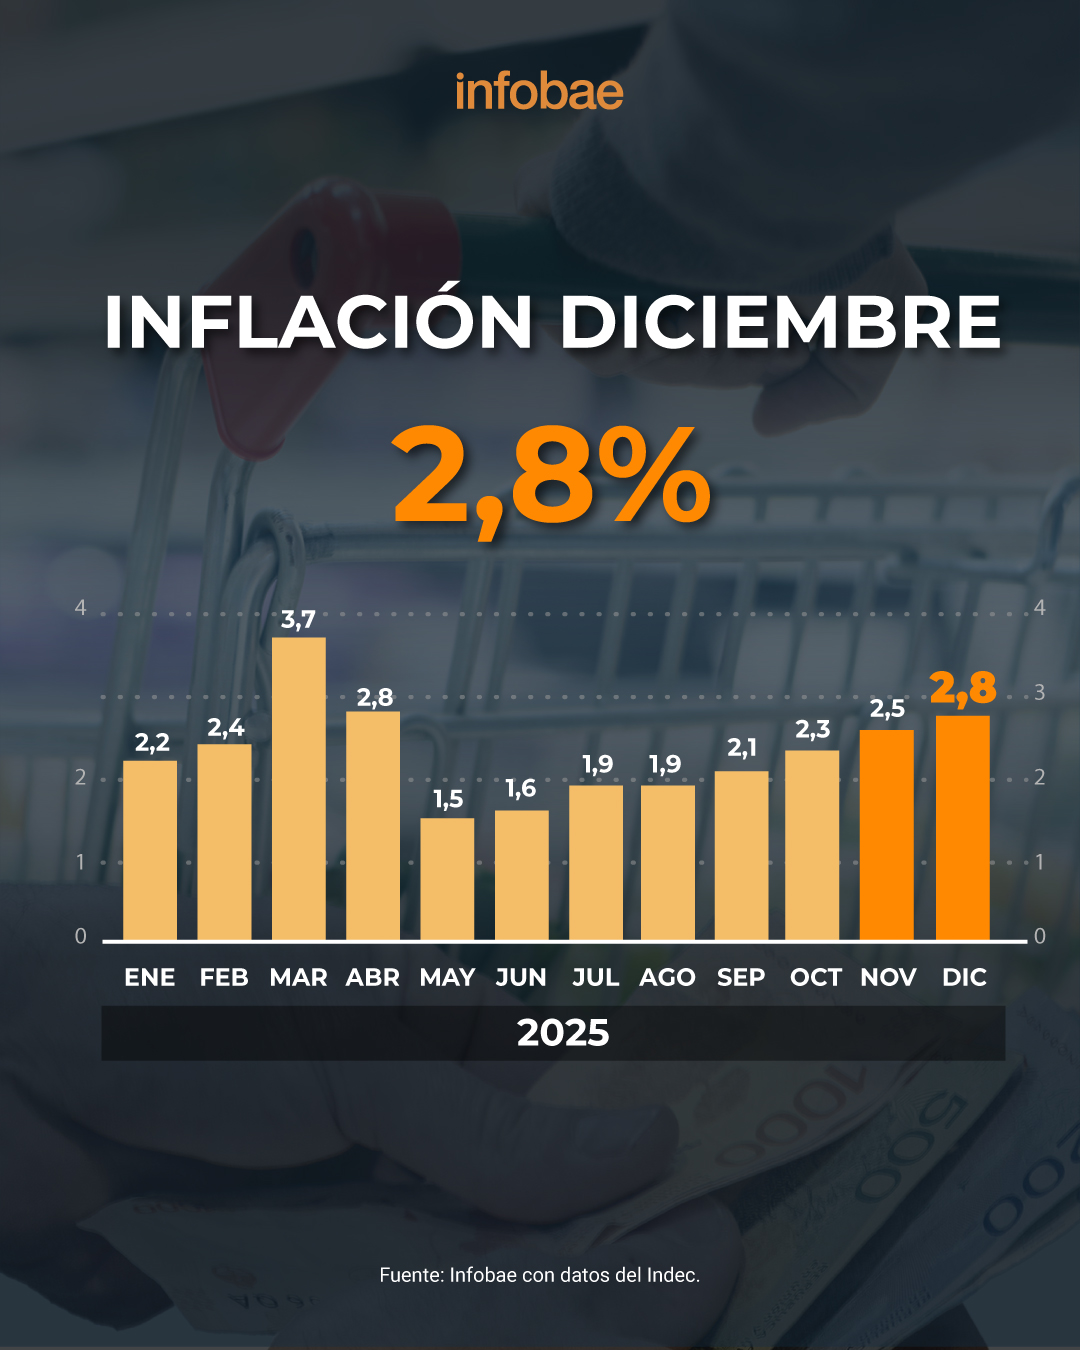
En diciembre, la dinámica inflacionaria llegó a 2,8%, completando cuatro meses seguidos con el índice por encima del 2% mensual y siete meses de aceleración. En mayo, el ritmo promedio de aumento de los precios había descendido a 1,5% mensual, pero luego se revirtió en un contexto de mayor inestabilidad cambiaria en el período previo a las elecciones de medio término.
PUBLICIDAD
Existe consenso entre los economistas en que la caída de la inflación desde valores de tres dígitos porcentuales al año ocurre con mayor rapidez que el avance hacia niveles mensuales menores al 1-2%, previa implementación de un plan de estabilización. Los últimos meses, con indicadores en alza, confirman esa dificultad para quebrar la inercia inflacionaria.
Se prevé que la actualización de tarifas de servicios públicos, postergada durante el ciclo electoral, y una nueva reducción de subsidios volverán a incidir sobre el resto de los precios
Se prevé que la actualización de tarifas de servicios públicos, postergada durante el ciclo electoral, y una nueva reducción de subsidios contemplada en el Presupuesto 2026, volverán a incidir sobre el resto de los precios, así como una mayor puja salarial para reacomodar las paritarias por encima del 2% mensual.
PUBLICIDAD
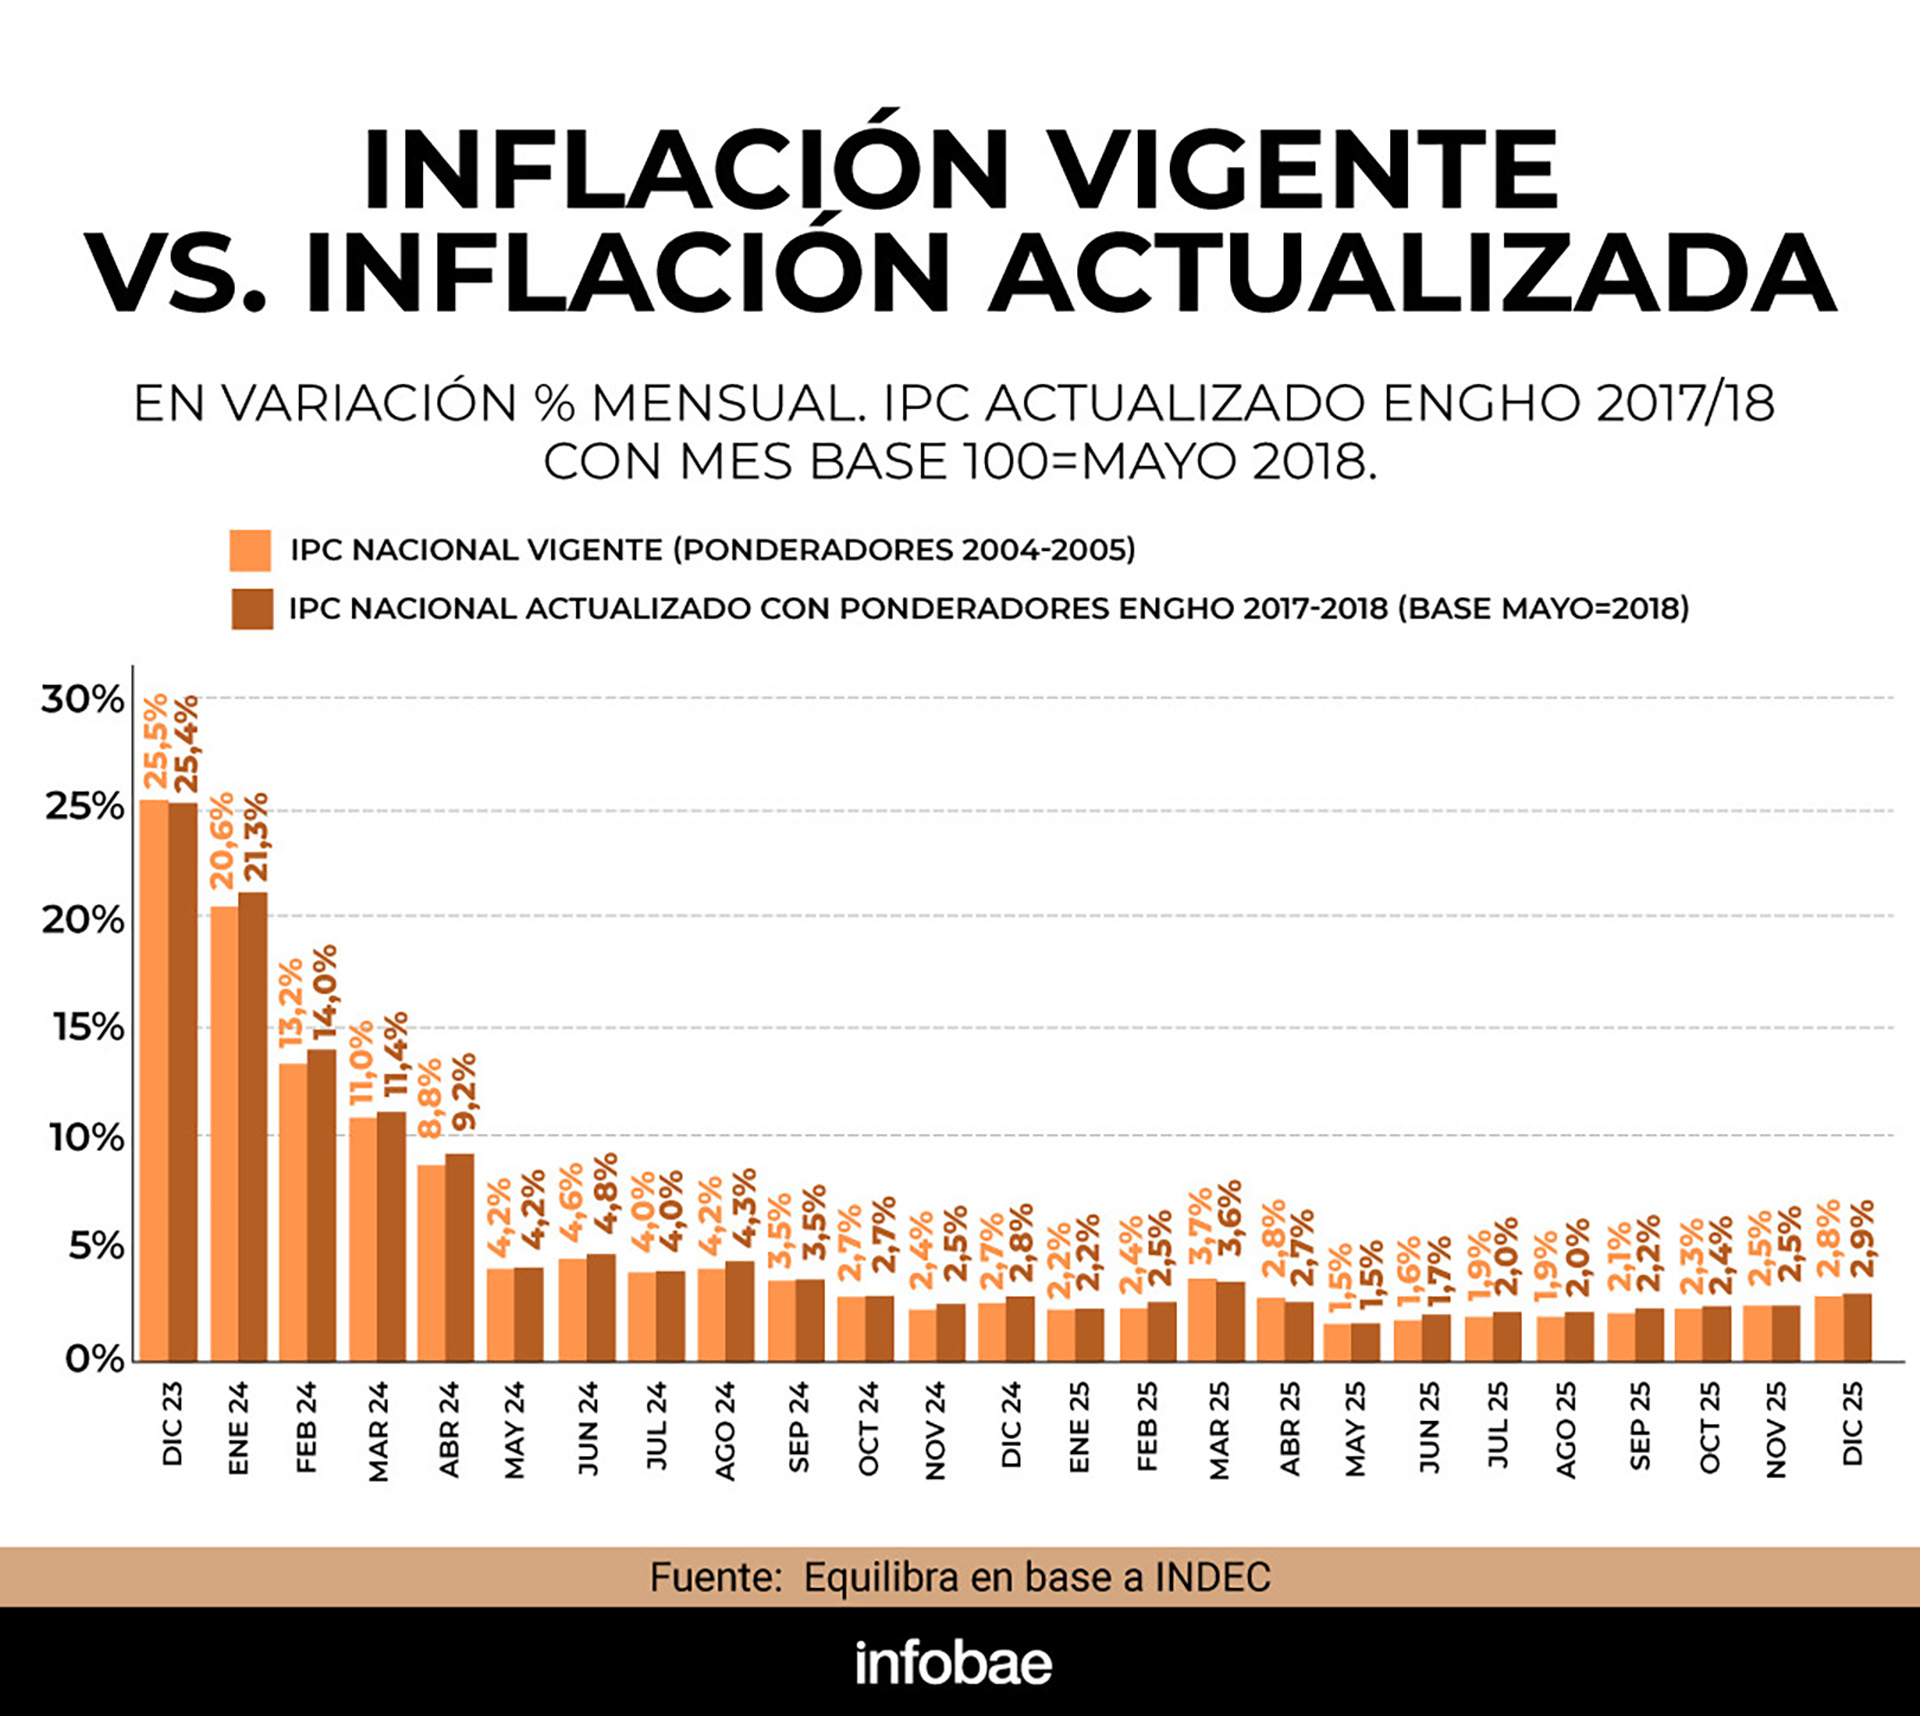
Desde enero, el cambio en la ponderación de la canasta del Índice de Precios al Consumidor (IPC), incorporando datos de la ENGHo 2017/2018, desde enero elevará el peso de los servicios públicos y privados.
Persisten diferencias entre la variación anual de precios de bienes y servicios, con aumentos de 26% y 43% respectivamente. No obstante, la inflación medida con el nuevo método que aplicará el Instituto Nacional de Estadística y Censos (Indec) arrojó 32,2% para todo 2025, apenas 0,7 puntos porcentuales por encima del registro oficial con la vieja metodología.
Factores inerciales
El economista jefe de FIEL, Juan Luis Bour, explicó en la última Revista Indicadores de Coyuntura de la Fundación: “La experiencia indica que el control de la inflación en forma estable –es decir, por un período más o menos largo- suele tomar varios años cuando se parte de grandes desequilibrios. En efecto, las expectativas de una rápida convergencia a una tasa de inflación de un dígito anual deberán esperar más tiempo de lo que sugieren las autoridades políticas y económicas".
PUBLICIDAD
Las expectativas de una rápida convergencia a una tasa de inflación de un dígito anual deberán esperar más tiempo de lo que sugieren las autoridades políticas y económicas (Bour)
Bour detalló que los motivos incluyen: “Un proceso gradual de ajuste de tarifas públicas que puede extenderse en el tiempo, la necesidad de recomponer reservas que agrega demanda de divisas durante los próximos años, los cambios tributarios que implican tanto bajas de impuestos como aumentos de otros tributos y reducción de la informalidad, a lo que se suma la eventual recomposición de salarios privados formales y salarios públicos que acompañará la recuperación sostenida de la economía desde 2026, y la inercia de los servicios en los procesos de desinflación cuando no hay margen para usar anclas nominales”.
Los analistas de LCG coincidieron en que “es más fácil bajar la inflación de niveles muy altos, que lograr valores realmente bajos porque los elementos inerciales suelen ser difíciles de romper”.
PUBLICIDAD
Agregaron: “No hay nada que impida que la inflación siga bajando durante 2026 -mantenemos una estimación de 25% para diciembre) pero le va a costar más. Faltan dos cosas para romper con la inercia: 1) orientación de expectativas (por ejemplo, mediante un programa monetario que alumbre con algún porcentaje de nominalidad para los próximos meses, dado que hoy sólo tenemos un marco cambiario) y 2) acudir al botiquín de remedios ‘heterodoxos’ como complemento (no como sustituto) de las medidas ‘ortodoxas’ (en esencia, equilibrio fiscal)”, apuntaron.
Un informe de Fundación Capital advirtió que dos de las anclas inflacionarias utilizadas por el equipo económico para reducir la nominalidad serán más difusas en 2026: el tipo de cambio y los salarios.
PUBLICIDAD
Faltan dos cosas para romper con la inercia: 1) orientación de expectativas y 2) acudir al botiquín de remedios ‘heterodoxos’ como complemento (LCG)
En la entidad que preside el ex presidente del BCRA, Martín Redrado, destacan: “En cuanto a la política cambiaria, las autoridades deberán encontrar el equilibrio entre objetivos múltiples: desinflación y acumulación de reservas internacionales. En este sentido, será muy relevante no reincidir en la utilización del tipo de cambio como ancla inflacionaria, relegando nuevamente las compras de divisas”.
Y agregó: “El ancla de ingresos también se prevé más laxa hacia delante. Las discusiones paritarias tomaron nota de un IPC cómodamente encima del 2% mensual en la última parte del 2025. Si bien en promedio los gremios continuaron evidenciando una pérdida real de poder de compra, el 70% de los convenios que monitoreamos concluyeron el cuarto trimestre con aumentos superiores al 2% mensual (2,3% en promedio), mientras que sólo el 25% lo había logrado en el tercer trimestre".
PUBLICIDAD
Desde GMA Capital vincularon la suba de diciembre a correcciones pendientes en precios regulados, una inflación de servicios que se mantiene elevada y el reacomodamiento de algunos precios relativos.
Destacaron que “la consistencia del ancla macro ayudó a preservar parte del rumbo durante el último año”.
Perspectivas para 2026
Aunque el gobierno de Javier Milei proyecta que la inflación mensual comience con cero en agosto, las mediciones privadas anticipan que el proceso de desinflación no será lineal sino sinuoso, con marchas y contramarchas que dependerán de la coyuntura.
El último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina (BCRA) proyectó un IPC de 2% para enero y de 20% para todo el año, aunque las estimaciones han quedado sistemáticamente por debajo del resultado real en los últimos meses.
PUBLICIDAD
Las autoridades deberán encontrar el equilibrio entre objetivos múltiples: desinflación y acumulación de reservas internacionales (Fundación Capital)
Para la consultora Invecq, enero mostrará una variación “apenas inferior” al 2,8% de diciembre de 2025 y una inflación anual en torno a 25%, ya que “la experiencia muestra que los procesos de desinflación son prolongados y complejos, y que la convergencia hacia tasas de un dígito porcentual anual suele demorar varios años”.
Según Invecq, “Los programas de estabilización de Chile (1975), Israel (1985), Polonia (1989) y Perú (1990) muestran que ese proceso demandó entre 6 y 20 años”, aseguraron.
Finalmente, el relevamiento de alta frecuencia de Libertad y Progreso estima un IPC de enero apenas menor el del último mes de 2025. “En la primera y segunda semana se registraron incrementos del 0,8% en cada período, mientras que en la tercera semana el avance se moderó al 0,6%. Con esta dinámica, el mes se perfila a cerrar en torno al 2,6% mensual en el primer mes del año”, concluyeron desde la fundación.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
ANSES: quiénes cobran hoy, lunes 21 de septiembre de 2026
Las acreditaciones se realizan según la terminación del DNI e incluyen una suba de 2,11% y, en algunos casos, un refuerzo de hasta $70.000

El Gobierno prorrogó la presentación de la declaración jurada de Ganancias: cuál es la nueva fecha límite
ARCA publicó este lunes en el Boletín Oficial la tercera extensión del plazo para presentar la declaración jurada del ejercicio anterior, dirigida a personas humanas y sucesiones indivisas

Nueva misión del Fondo Monetario: por dónde irá la revisión del acuerdo y el dato que destacará Economía
Los técnicos del organismo se reunirán con el equipo económico, que exhibirá el aumento del superávit primario, luego de que no se alcanzara la meta fiscal del primer semestre del año

Sea Lion vs Vaca Muerta: cuántas reservas probadas tiene y cómo se compara con algunos yacimientos de la formación neuquina
El campo situado al norte del archipiélago tiene certificados 232 millones de barriles, volumen muy inferior al total neuquino pero mayor al de varias de las principales áreas tomadas por separado

El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez
Los nuevos programas de créditos hipotecarios, en dólares y para vehículos no logran compensar la escasez de pesos y los récords de morosidad que dificultan el financiamiento de familias y empresas


