
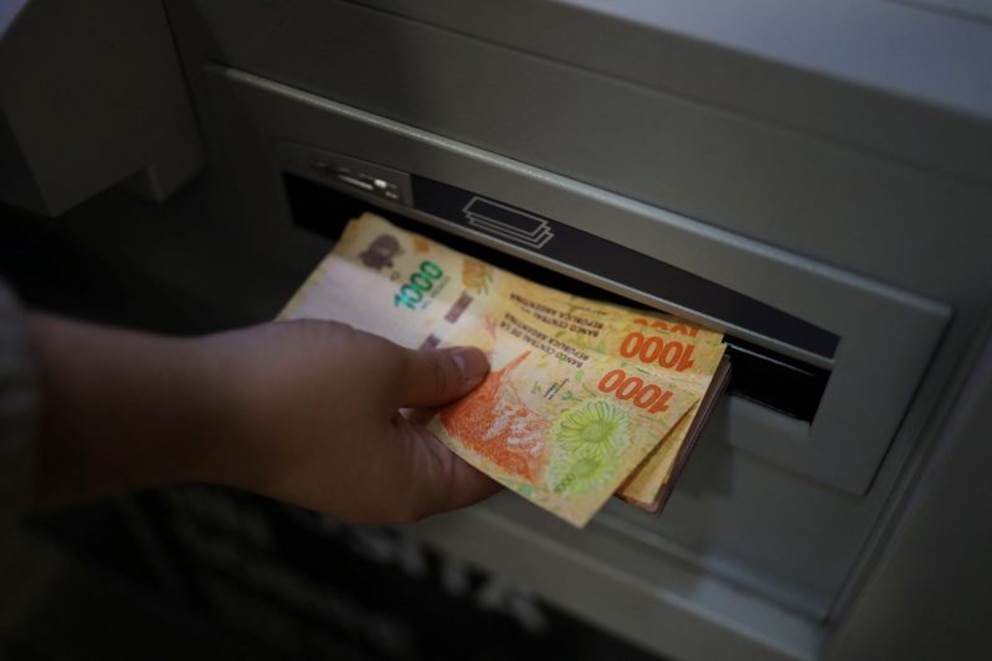
No es ninguna novedad: una de las principales consecuencias económicas de la pandemia fue la sustitución del dinero efectivo por otros medios de pagos. Particularmente en América latina, donde el uso del dinero físico está más expandido que en los países centrales, ese cambio de hábito tuvo una marcado impacto que fue aún más notorio en la Argentina, el país en el que más se redujo la utilización del efectivo..
El uso de cash para los gastos del día a día disminuyó en toda la región tras pandemia a favor de los métodos de pago digitales pero, aunque eso ocurrió en todos los mercados, en algunos subsisten brechas. “El 25% de los encuestados reportaron que, antes de la pandemia de COVID-19, pagaban más del 75% de sus gastos mensuales con dinero en efectivo. En 2023, esta proporción se ha reducido a un sorprendente 15%”, destacó el informe “El estado de la inclusión financiera después de COVID-19 en América Latina y el Caribe: nuevas oportunidades para el ecosistema de pagos”, realizado por Mastercard con datos de 8 países de la región. En tanto, otro 56% reportó que usaba dinero en efectivo para pagar la mitad o más de sus gastos, cifra que cayó a un 43%, siempre en términos regionales.
Pero si se pone la lupa en los diferentes países, se destaca que la población que paga en efectivo más de la mitad de sus gastos mensuales, la Argentina registró una reducción de 20% mientras que Brasil y México también mostraron disminuciones importantes, del 17 % para aquellos que pagan más de la mitad de sus gastos con dinero en efectivo. En otros mercados, en tanto, se encuentran en etapas más tempranas de digitalización por lo que se observó una disminución menos drástica del efectivo, como en El Salvador (un 5 %) y Perú (un 8 %).
Sin embargo, el efectivo sigue mandando. “A pesar de esta disminución, el efectivo sigue siendo el medio de pago más utilizado diariamente (casi la mitad de la población lo utiliza a diario). Es probable que esta alta prevalencia sea un factor que contribuye a las grandes brechas en la aceptación de pagos digitales por parte de los “comercios cotidianos”, como tiendas familiares, tiendas de conveniencia y transporte público”, conjeturó el informe. En cualquier caso, al mismo tiempo, el 61% de la población usa tarjetas de débito al menos semanalmente, lo que demuestra una evolución digital de las finanzas en la que es difícil desplazar el efectivo, que sigue coexistiendo con los métodos de pago digitales.

“Hay un empate en el uso de tarjetas de crédito y billeteras digitales, las cuales son usadas por el 47% de los encuestados al menos una vez a la semana”, midió el relevamiento. Respecto a los pagos con QR, otra vez, la Argentina y Brasil son los dos países en los que mayor penetración de este medio de pago se advierte. “El código QR es el medio de pago menos utilizado a nivel regional, ya que la mitad de la población afirma no utilizarlo (un 50 %). Pero en mercados como la Argentina y Brasil, esta cifra cae al 29% y al 35%, respectivamente”, destacó el trabajo.
El mayor avance de medios de pago alternativos o bancarizados también se advierte en el rubro de tarjetas de crédito en ambos países. Sin embargo, eso no necesariamente significa que registren un alto acceso al crédito. De hecho, la posibilidad de financiamiento de mediano y largo plazo es más baja en la Argentina, Brasil y también México que en Colombia, El Salvador, Guatemala y Perú.
“En la Argentina y Brasil se observa un mayor acceso a tarjetas de crédito (un 74% y un 75%, respectivamente), pero un menor acceso a préstamos (un 19% y un 28%, respectivamente). Y este acceso limitado no se debe a falta de ganas por parte de los clientes, dado que más de la mitad (55%) de los que en algún momento solicitaron una tarjeta de crédito o un préstamo fueron rechazados”, advirtió el informe de Mastercard.
Seguir leyendo:
Últimas Noticias
Jornada financiera: el riesgo país subió por octavo día consecutivo y alcanzó un máximo en cinco meses
Los bonos perdieron 1,1% y el indicador de JP Morgan subió a 566 puntos, el nivel más alto desde abril. El S&P Merval cayó 0,9% contagiado por una rueda negativa en Wall Street. El BCRA compró solo USD 6 millones en el mercado y las reservas bajaron casi USD 500 millones

Salarios públicos: el experimento que hizo un economista para mostrar qué perfiles atraen los distintos sueldos
Martín Rossi contó en Infobae a la Tarde los resultados de una investigación realizada en México y analizó el programa económico de Javier Milei y los desafíos del Estado

El Gobierno enfrenta un nuevo vencimiento de deuda con el FMI: el impacto en las reservas y cómo espera compensarlo
El viernes, Economía deberá pagar por el equivalente a USD 803 millones al organismo internacional. Se utilizarán los dólares que están depositados en Banco Central y luego se “recuperarían” con un desembolso pendiente

La desocupación en CABA bajó al 7,2% pero más trabajadores salieron a buscar un segundo empleo
La tasa bajó del 7,7% al 7,2% entre abril y junio, impulsada por una mayor incorporación de mujeres al mercado. La subocupación afectó al 10,2% de la población activa

El dólar volvió a aumentar y marcó un nuevo récord nominal
La divisa cerró a $1.516 en el mercado mayorista. Al público siguió a $1.535 en el Banco Nación. Septiembre se encamina a ser el mes con menores compras oficiales en el mercado en lo que va del año


