

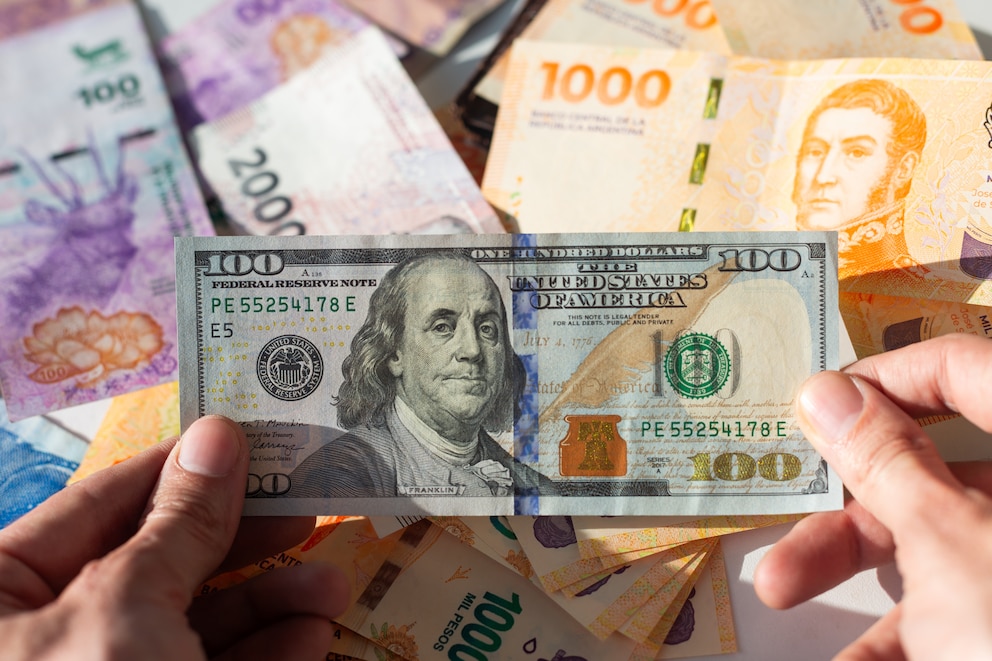
En lo que va del año la base monetaria en Argentina creció nada menos que $12,5 billones. ¿Para qué se emitieron tantos nuevos Horneros y Belgranos en un país con tan desquiciados niveles de inflación?
Abstrayéndonos de otras causas relevantes, en parte estos pesos fueron a comprar dólares para incrementar las reservas del Banco Central. En efecto, entre diciembre y julio, la entidad emitió $4,6 billones para comprar dólares.
Ahora bien, frente a las críticas de algunos colegas y a la preocupación por los movimientos al alza de la brecha cambiaria, el Presidente anunció este fin de semana un cambio en la política de control de la cantidad de dinero. De ahora en adelante, la base monetaria no crecerá más con ese fin, ni con ningún otro.
La idea es que la base monetaria quede absolutamente congelada y no se mueva ni siquiera para acumular reservas internacionales en el BCRA.
Ahora bien: ¿Cómo se va a un congelamiento de la cantidad de dinero en un país normal?
Básicamente, el Banco Central se compromete a no emitir más moneda nacional y listo. En este contexto, si la balanza comercial con el resto del mundo (exportaciones menos importaciones) arroja saldo positivo y sobran dólares, entonces ese exceso hace que caiga el tipo de cambio nominal.
En otro orden de cosas, si sube la demanda de dinero, pero el Banco Central no emite, entonces subirán la tasa de interés y caerán los precios de la economía. Si la demanda de dinero cae, ocurre lo contrario, suben los precios y la tasa de interés desciende.

El presidente Milei dice que, dadas las regulaciones, el Banco Central está obligado a comprar dólares toda vez que los exportadores venden más de lo que los importadores, ahorristas y empresas quieren (y pueden, si les dejan) comprar.
Es por esto por lo que, entonces, idearon lo siguiente: cada vez que el Banco Central tenga que emitir pesos para comprar un dólar excedente, acudirá acto seguido al mercado del dólar “Contado con Liquidación” y entregará dólares por el equivalente en pesos de lo que recién emitió.
Poniéndole números. Si el BCRA compró USD 100 con nuevos pesos por $90.000, entonces ahora venderá USD 60 en el mercado “Contado con Liqui”. Como allí pagan $1.500 por cada dólar, el BCRA recuperará los $90.000 emitidos.
El resultado será triple:
- Se acumularán reservas (+ USD 40).
- Se esterilizarán los pesos y -por lo tanto- quedará congelada la base monetaria.
- Caerá la brecha entre el dólar oficial y el dólar paralelo.
La medida tiene el lado positivo de que busca “cerrar todas las canillas” de emisión monetaria posible que puede tener el Banco Central.
Algunos interrogantes
Por ejemplo, si el objetivo fuera dejar de emitir, ¿Por qué no simplemente hacerlo, incluso cuando sobren dólares? Es decir, ¿Por qué no comprar los dólares excedentes con pesos del superávit fiscal o, cuando éstos no fueran suficientes, dejar que el precio del dólar caiga?
En segundo lugar, ¿Se empezarán a comprar dólares en un mercado (el oficial) para venderlo en otro (el paralelo legal llamado CCL) y así buscar bajar un precio que el mercado libremente ya fijó? ¿Tiene sentido que el gobierno busque bajar con reservas un precio específico de la economía?
Si no creemos que el precio del tomate deba ser rebajado por el gobierno vendiendo un stock previamente acumulado de tomates: ¿por qué nos parece razonable que lo haga con el dólar?
Por último, si la respuesta a todo esto es que se necesita bajar el dólar CCL para poder abrir el cepo sin devaluar, la pregunta que queda por hacerse es si el costo de la devaluación es mayor o inferior al costo de la recesión a la que nos puede llevar una política de revaluación cambiaria. Es decir, a una política que quiere adecuar la realidad al valor que arbitrariamente elige para el dólar, en lugar de adecuar el valor del dólar a la realidad.
Para cerrar, si la respuesta a lo último es que el costo de la devaluación es inferior, entonces esta nueva ingeniería cambiaria y financiera no se justifica y lo mejor sería salir del cepo, y dejar que el dólar flote.
El autor es Magister en Economía, Investigador Asociado – Faro UDD. Profesor Adjunto FCE-UBA. Presidente de IC Consulting
Últimas Noticias
León XIV y la oportunidad de volver a encontrarnos
La visita del Papa nos invita a superar los desencuentros, recuperar la convivencia y asumir juntos la responsabilidad de construir el futuro de la Argentina

Un Papa muy nuestro…
El pontífice destacó la hospitalidad, la solidaridad y la labor de los peruanos, y afirmó que amar a un pueblo implica procurar que las personas puedan trabajar, cuidar a sus hijos y regresar con serenidad

Dos mensajes para la Amazonía: entre la visita del Papa León XIV y la COP31
Esta semana, dos acontecimientos separados por miles de kilómetros nos invitan a reflexionar sobre una misma responsabilidad. Mientras el papa León XIV visita el Perú, con una parada prevista en la Amazonía, representantes de casi todos los países del mundo se reúnen en Antalya, Turquía, para negociar el futuro de la acción climática.

Del muro al algoritmo predictivo
Mientras el crimen organizado transnacional convierte a las prisiones tradicionales en centros de comando protegidos por estructuras analógicas obsoletas, el paradigma penitenciario global migra hacia ecosistemas hiperconectados

La tasa de los pozos: cobrar por caminos que no se pueden transitar
El caso de Colón, resuelto por la Justicia de Pergamino, expone una distorsión que castiga a la producción: exigir el pago por un mantenimiento que no se acredita y trasladar al contribuyente el costo del abandono


