


En la última semana se vivieron jornadas teñidas de rojo y eso ha encendido algunas alarmas entre los inversores. ¿Qué fue lo que ocasionó estos ruidos en el mercado? No hay una única respuesta, la realidad es que fueron varios eventos que, en su conjunto fueron impulsando está volatilidad.
Si bien la aprobación de la Ley de Bases y el Paquete Fiscal fueron una buena noticia, el mercado no festejó demasiado porque gran parte de ese escenario ya estaba contemplado en los precios. Y, con la última baja de tasas de interés aplicada por el Banco Central (BCRA), la entidad puso un palo en la rueda en su trayectoria de acumulación de reservas.
A modo de repaso, en junio, las compras netas del BCRA marcaron el primer rojo en la era Milei (USD 85 millones) tras un comienzo de año en los que sumó entre un mínimo de USD 2.084 millones y un máximo de USD 3.345 millones por mes. En este contexto, el mercado ya no ve con claridad que la máxima entidad financiera pueda sostener el cepo cambiario y extender las compras en el MULC.
En consecuencia, los dólares financieros se dispararon en el mes, y la brecha se aproximó a los máximos de la nueva gestión, los cuales había esbozado en enero. Los bonos se desplomaron, llevando el riesgo país hacia 1.500 puntos básicos, y el Merval estuvo a décimas de registrar una caída de dos dígitos. En definitiva, entre los agentes la mayor incógnita pasó a ser la salida del cepo.
Más allá de los factores idiosincráticos, hay que reconocer que el contexto internacional tampoco fue ideal.
Si bien junio comenzó con datos de inflación positivos en Estados Unidos, que impulsaron los rendimientos de los Treasuries a la baja, tras el debate presidencial se registró un rebote en las tasas largas. Ninguno de los dos grandes candidatos (Biden y Trump) prometen moderar el gasto público, y se teme una nueva ola de estímulos que perjudique el sendero de desinflación y fuerce a la Fed a actuar en sentido opuesto al esperado por el mercado.
Por otro lado, la producción industrial en China se situó por debajo de lo esperado, y, en Brasil, el conflicto entre Lula da Silva con el presidente del Banco Central (Roberto Campos Neto), presionaron sobre el real, que se devaluó 6,5%. Bajo este marco, emergentes no tuvo una buena performance y el EMB retrocedió 0,6% en el mes.
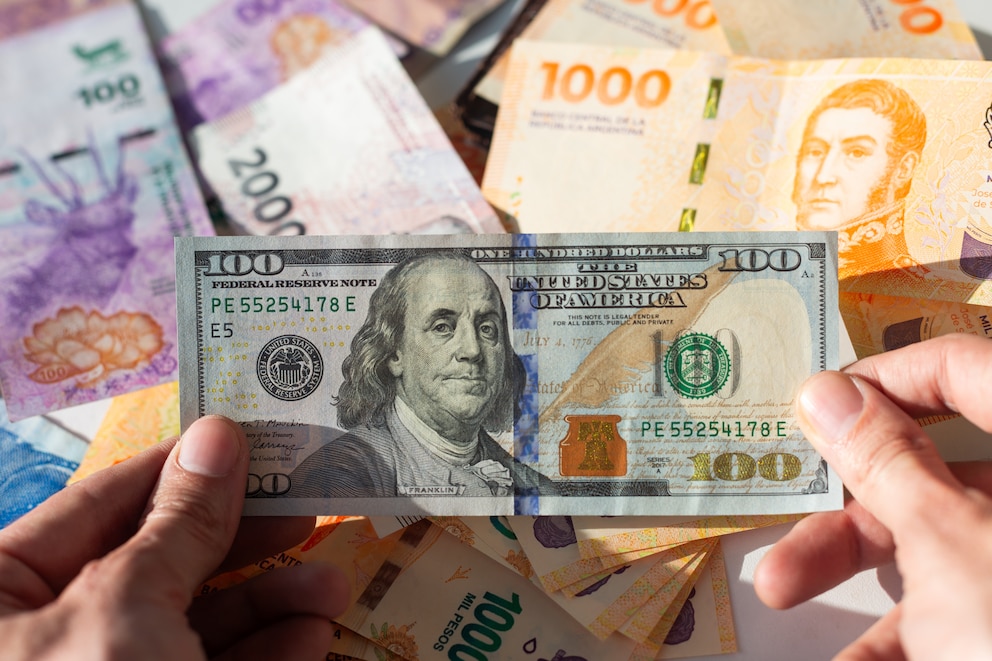
En este contexto, la principal incógnita de los inversores es qué hacer con los pesos. Los analistas tienen diferentes miradas, hay quienes prefieren los instrumentos Dólar Link (de hecho, las suscripciones a FCI DL en las últimos días han crecido considerablemente), otros los CER y otros que prefieren hoy (con estos niveles de dólar) hacer algo de carry con Lecaps o instrumentos de tasa fija.
La realidad es que hay argumentos para defender cada una de las posiciones. Mantenerse en instrumentos Dólar Link, tiene como fundamento la supuesta proximidad de la unificación cambiaria. Con una brecha entre el dólar oficial y los dólares financieros hoy cercana al 40% el potencial upside es muy alto.
Sin embargo, si se da esa unificación, difícilmente sea en niveles de tipo de cambio de $1.400, los analistas estiman más probable que esté entre los $1.050 y $1.200. Aun así, el potencial upside en dólares es alto. El punto negativo de este trade, es que la gran mayoría de la deuda Dólar Link, hoy se encuentra sobre la par en el mercado secundario, rindiendo tasas negativas.
Por otra parte, en caso de una unificación cambiaria, se haría devaluando el tipo de cambio oficial, por ende, en el corto plazo, eso impulsaría una aceleración en el ritmo inflacionario, que parece haber encontrado un piso durante el mes de mayo. Por lo tanto, también hay mucho valor en lo que es la deuda CER. Incluso, podría ser superadora al Dólar Link a la tasa fija que hoy en los tramos más largo está riendo cerca de 4,6% de tasa efectiva mensual.
Una alternativa interesante para los inversores minoristas, son los Fondos Comunes de Inversión de renta fija discrecionales, que suelen tener estrategias activas, posicionándose en instrumentos CER, DL o tasa fija según el momento. De esta forma, el inversor logra diversificar y delegar la gestión de su cartera a un profesional.
El autor es Gerente de Desarrollo Comercial de PPI (Portfolio Personal Inversiones)
Últimas Noticias
Sobreviví a la quimio. Ahora lucho contra la burocracia
Las cinco pacientes mueren diariamente en el país, donde Abemaciclib solo está cubierto por el Hospital Militar y el sector privado, según el testimonio de una sobreviviente de 29 años limeña

Del tipo de cambio a la gestión estratégica: la nueva realidad cambiaria de las pymes peruanas
Las firmas de menor tamaño acceden a plataformas en línea, información inmediata y cotizaciones competitivas, recursos antes vinculados a compañías de mayor escala para ordenar sus operaciones con divisas en el exterior

Giro forzado del discurso de Milei frente a la realidad de la economía
El oficialismo deja de lado las frases sobre un rápido e impresionante crecimiento. Hasta hace poco, esos mensajes apuntaban a la campaña. Ahora, frente a los datos de la economía, corren para el 2028 la promesa de un año espectacular. Y tratan de atarlo al plan reeleccionista

¿Ética o marketing institucional? Los límites del poder
Toda organización debe traducir sus principios en controles verificables, responsabilidades claras y decisiones capaces de prevenir daños

La IA nos está haciendo confundir producir con saber
En una época en la que podemos generar código, textos y soluciones en segundos, el verdadero diferencial ya no es conseguir que una máquina haga algo, sino entender qué hizo, por qué funciona y cuándo está equivocada


