


Las dificultades económicas por la retracción de los ingresos y el deterioro del empleo afectan, en mayor o menor medida, a un amplísimo segmento de la sociedad argentina. Más allá de los datos macroeconómicos, las familias se enfrentan a la obligación de elegir: hay que priorizar qué gastos se hacen y cuáles se postergan.
“El 92% de los argentinos atraviesa dificultades económicas. Detrás de ese dato aparece una realidad que explica buena parte de las tensiones que hoy enfrentan las empresas: cuando el dinero no alcanza, las familias no dejan de pagar todo al mismo tiempo”, señaló un informe elaborado por D’Alessio IROL para Infobae que explica qué sectores son los que sufren las mayores dificultades y qué gastos son los primeros en ser dejados de lado.
PUBLICIDAD
Más que una división entre quiénes pagan y quiénes no, los datos evidenciaron una brecha creciente entre quienes todavía pueden absorber imprevistos y quienes ya agotaron gran parte de sus mecanismos de ajuste. Cuando los ingresos no alcanzan y las familias establecen prioridades, todos recortan sus gastos de distintas formas.
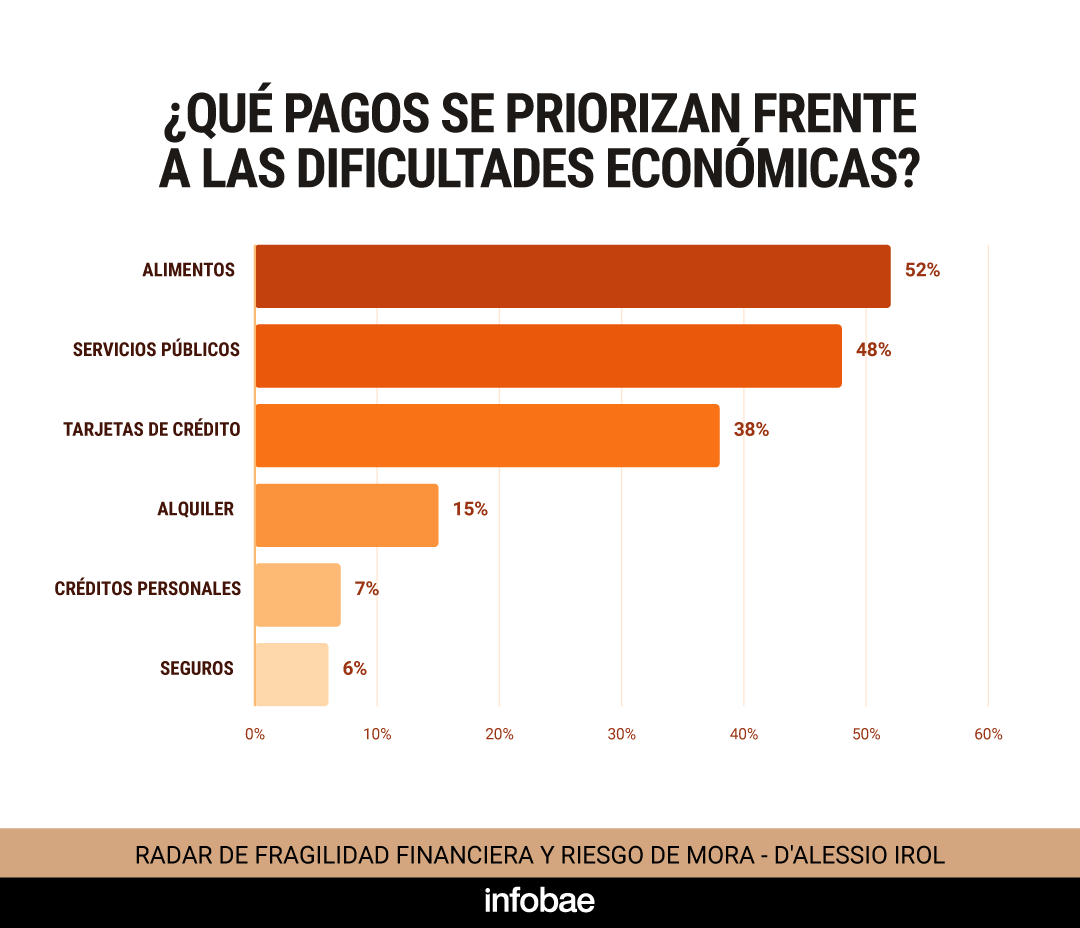
El mapa de prioridades reveló que los pagos que más se protegieron ante dificultades económicas fueron alimentos (52%), servicios públicos (48%) y deudas con tarjetas de crédito (38%). Más atrás quedaron el alquiler (15%), los créditos personales (7%) y los seguros (6%), según el Radar de Fragilidad Financiera y Riesgo de Mora que elabora D’Alessio IROL.
PUBLICIDAD
Así, el informe distinguió tres niveles: primero, los gastos vinculados a la subsistencia y servicios esenciales; segundo, el crédito, ya que lejos de ser un gasto más, la tarjeta funcionó para muchos hogares como sostén del consumo; y finalmente, compromisos que pudieron postergarse en el corto plazo, como seguros o préstamos personales.
Las mujeres priorizaron más que los hombres el pago de las tarjetas (43% contra 36%), lo que reflejó un involucramiento más activo en la administración cotidiana del presupuesto
La presión económica no impactó de igual manera en todos los segmentos. Las mujeres priorizaron más que los hombres el pago de las tarjetas (43% contra 36%), lo que reflejó un involucramiento más activo en la administración cotidiana del presupuesto familiar.
Los jóvenes aparecieron como el grupo más exigido: el 96% declaró estar atravesando dificultades económicas, frente al 89% de los mayores de 55 años. Al mismo tiempo, los jóvenes mostraron una mayor dependencia del crédito para sostener su nivel de consumo. Entre los mayores, en cambio, predominaron conductas financieras más conservadoras, con menor peso relativo de las tarjetas dentro de sus prioridades.
PUBLICIDAD

El informe remarcó que “la morosidad rara vez aparece sin señales previas”. Antes de que los datos del BCRA registren la irregularidad, hay indicios negativos que lo alertan. La investigadora Nora D’Alessio, responsable del relevamiento, explicó: “Antes del atraso suelen observarse hogares que reducen consumo, utilizan más intensamente el crédito, dependen de promociones para mantener su nivel de vida o agotan gradualmente sus ahorros. Por eso, comprender qué ocurre dentro de las familias se vuelve tan relevante como analizar indicadores financieros tradicionales”.
Cuando millones de personas modifican simultáneamente sus prioridades de gasto, terminan generando impactos sobre prácticamente toda la economía (N. D’Alessio)
La especialista también destacó que “cuando millones de personas modifican simultáneamente sus prioridades de gasto, terminan generando impactos sobre prácticamente toda la economía. La pregunta estratégica ya no es cuántos clientes están en mora sino cuántos siguen pagando, pero con un esfuerzo cada vez mayor. Porque la morosidad no suele ser el inicio del problema, sino que es muchas veces, su última manifestación visible”.
PUBLICIDAD
Percepción de la situación personal
El informe también analizó el cruce de esos datos con la percepción sobre la situación económica personal. En la última semana de mayo, el 68% de los consultados afirmó estar peor que hace un año. Esta percepción se concentró especialmente en los jóvenes (76%), las mujeres (74%) y los sectores de menores ingresos. A medida que baja el nivel socioeconómico, creció la incidencia de quienes sintieron que retrocedieron económicamente: el 58% en el nivel medio-alto, el 67% en el nivel medio y el 73% en el nivel bajo.
En contraste, los mayores de 55 años mostraron una mayor estabilidad relativa: el 40% consideró estar mejor que hace un año y el 54% peor, una diferencia menor que la observada en el resto de la población. La percepción económica se tradujo en comportamientos concretos y alteró la administración de las finanzas personales.
PUBLICIDAD
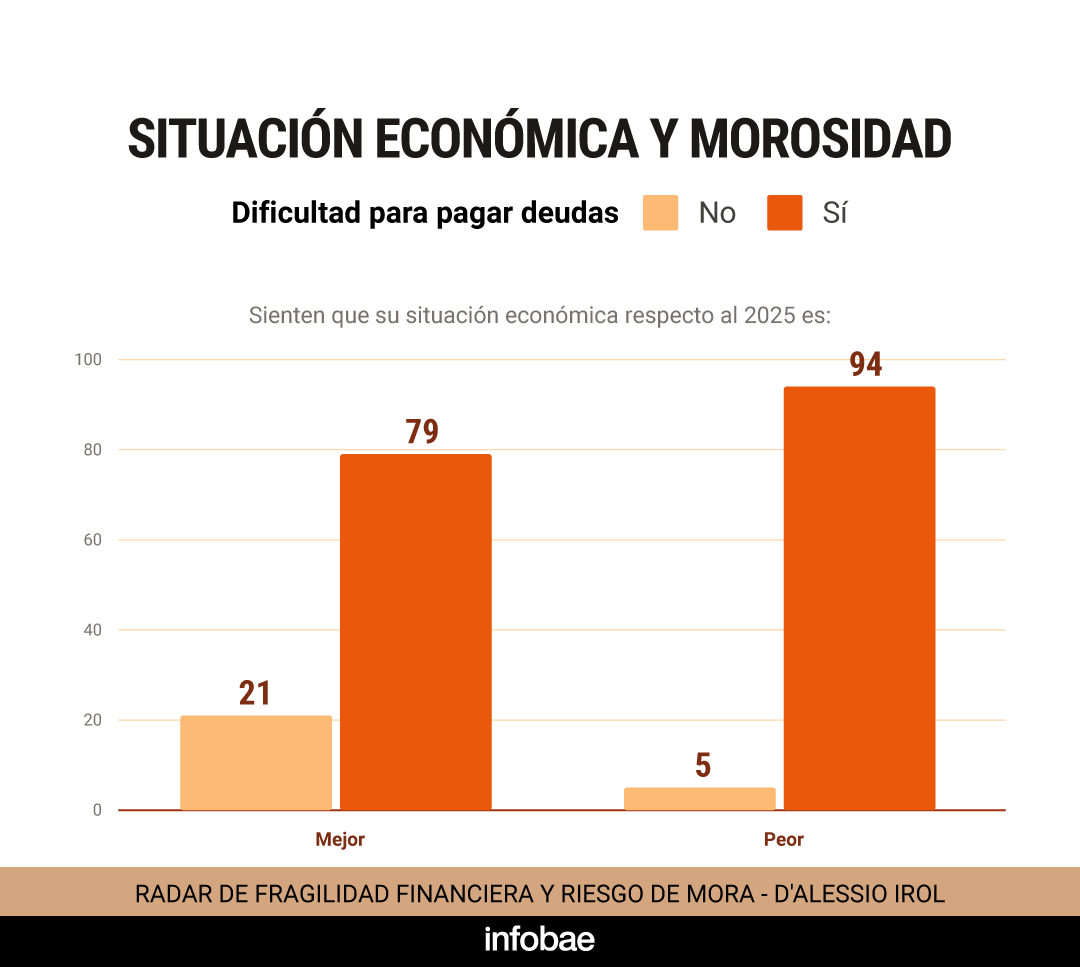
Entre quienes consideraron que su situación mejoró, el 21% no manifestó dificultades para afrontar sus compromisos; entre quienes sintieron que empeoró, esa proporción cayó al 5%. De manera inversa, el 94% de quienes percibieron un deterioro económico reconoció dificultades para cumplir con sus obligaciones.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Efecto Brasil: se recuperaron los bonos argentinos y cedió el riesgo país, pero las acciones continuaron en baja
Los títulos públicos Globales subieron 1% en promedio y el indicador de JP Morgan bajó a 753 puntos. Los ADR argentinos tuvieron mayoría de bajas, igual que sus pares brasileños. Por segundo día el BCRA no compró dólares en el mercado

Una tradicional marca de trajes de baño argentina entró en concurso preventivo
Planeta Agua SA, dueña de la marca Class Life, declaró deudas por $1.581,6 millones. Qué pasará si no llega a un acuerdo con sus acreedores

El staff del FMI aprobó la tercera revisión del acuerdo con la Argentina y allanó el camino para un desembolso de USD 900 millones
El organismo y el Gobierno alcanzaron un acuerdo técnico por la tercera revisión del programa. Si el Directorio Ejecutivo lo convalida, el país podrá acceder al financiamiento programado

Por primera vez en el año, el BCRA no compró divisas por dos ruedas consecutivas
La autoridad monetaria volvió a mantenerse al margen del mercado de cambios, en una rueda en la que el dólar mayorista bajó a $1.538 y las reservas subieron a USD 50.580 millones. Ayer ya había interrumpido las compras ante la volatilidad cambiaria posterior al balotaje de Brasil

Empleadas domésticas: cuánto cobran en noviembre tras un nuevo aumento
El personal de casas particulares recibirá una suba del 1,6% en noviembre y otra igual en diciembre de 2026. Las escalas por hora varían según la categoría, la modalidad de retiro y los adicionales


