


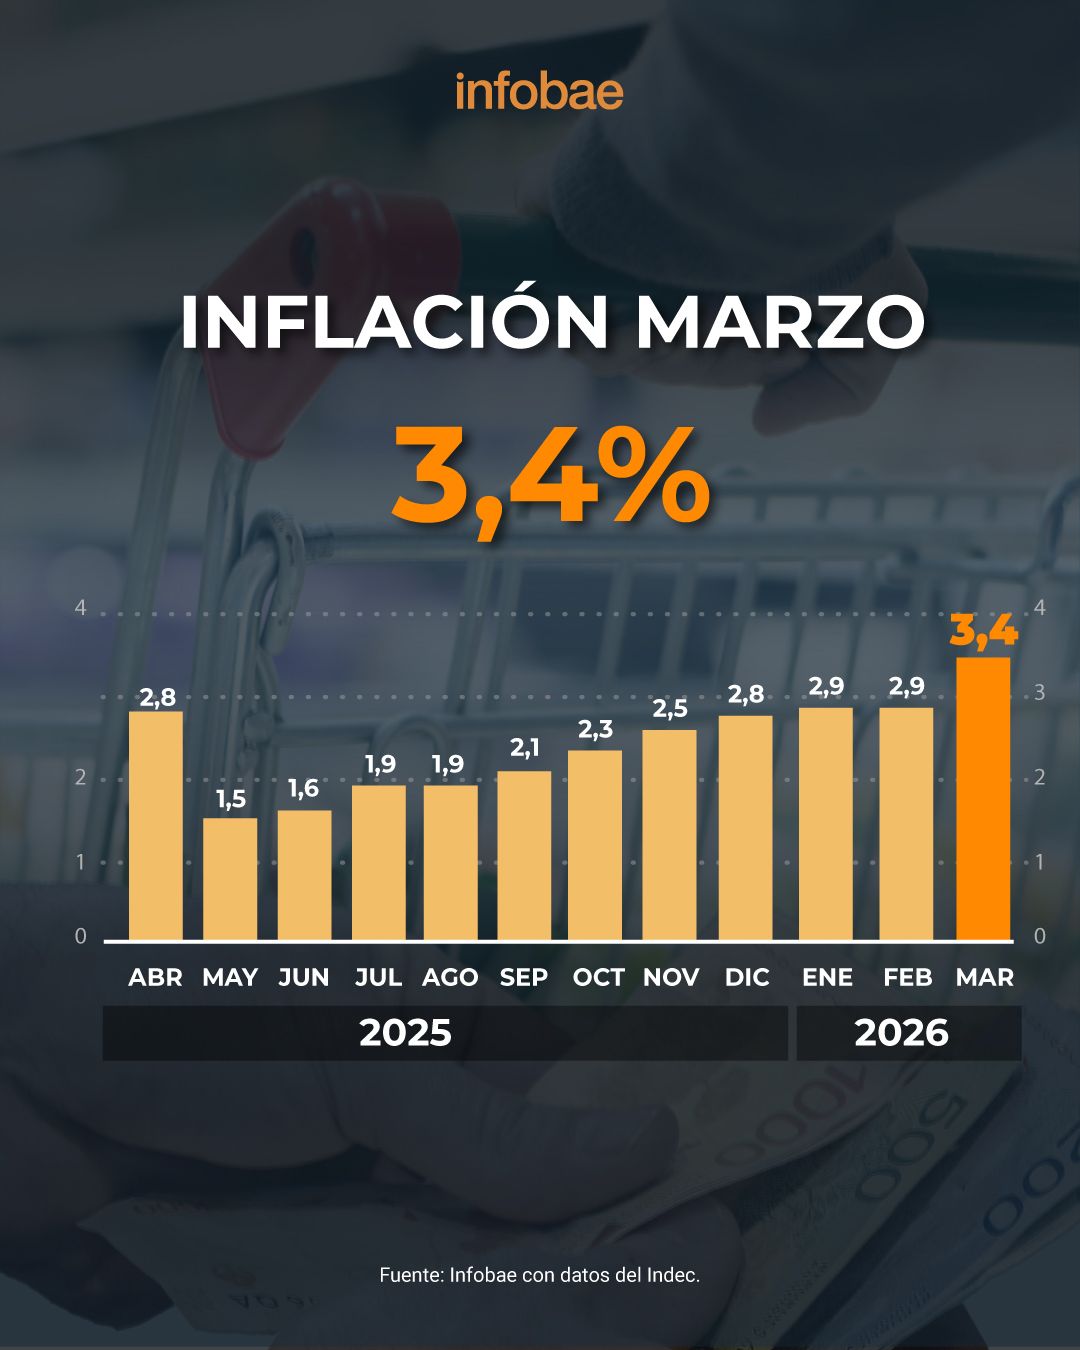
Luego del pico inflacionario del 3,4% en marzo, Javier Milei volvió a pedir “paciencia” y reconoció que el dato fue “malo”. Pero el Presidente sabe que en los próximos meses el escenario más probable es el del inicio de un nuevo proceso desinflacionario. Los analistas de mercado coinciden con este diagnóstico, pero las dudas pasan sobre todo por la velocidad que adquirirá la baja del índice hasta fin de año.
El aumento trimestral superó todas las expectativas y acumuló 9,4 por ciento. Esto explica por qué los salarios aceleraron la pérdida de poder adquisitivo en el arranque de 2026. Prácticamente ninguna paritaria tenía previsto semejante salto.
PUBLICIDAD
Esta dinámica posiblemente cambie a partir del actual trimestre. Se espera que el índice se acomode cómodamente debajo del 3% y con nuevos acuerdos salariales es probable que los ingresos le terminen ganando a la inflación, recuperando parte del terreno perdido.
Con esa expectativa por delante, Luis “Toto” Caputo aseguró que la economía argentina vivirá “los mejores 18 meses de la historia”. Más allá de la posible exageración del ministro de Economía, el optimismo tiene que ver el arranque de un círculo virtuoso: baja de la inflación, disminución de las tasas de interés, mejora del salario real y recuperación gradual del crédito.
PUBLICIDAD
En tanto, el Fondo Monetario Internacional (FMI) ajustó sus estimaciones para Argentina. Para este año casi duplicó la proyección de inflación a 30%, mientras que volvió a reducir la de crecimiento de 4% a 3,5 por ciento. Aún así, no deja de ser un logro para el Gobierno que se hayan acumulado dos años consecutivos de expansión del PBI, algo que no sucede hace prácticamente 15 años.
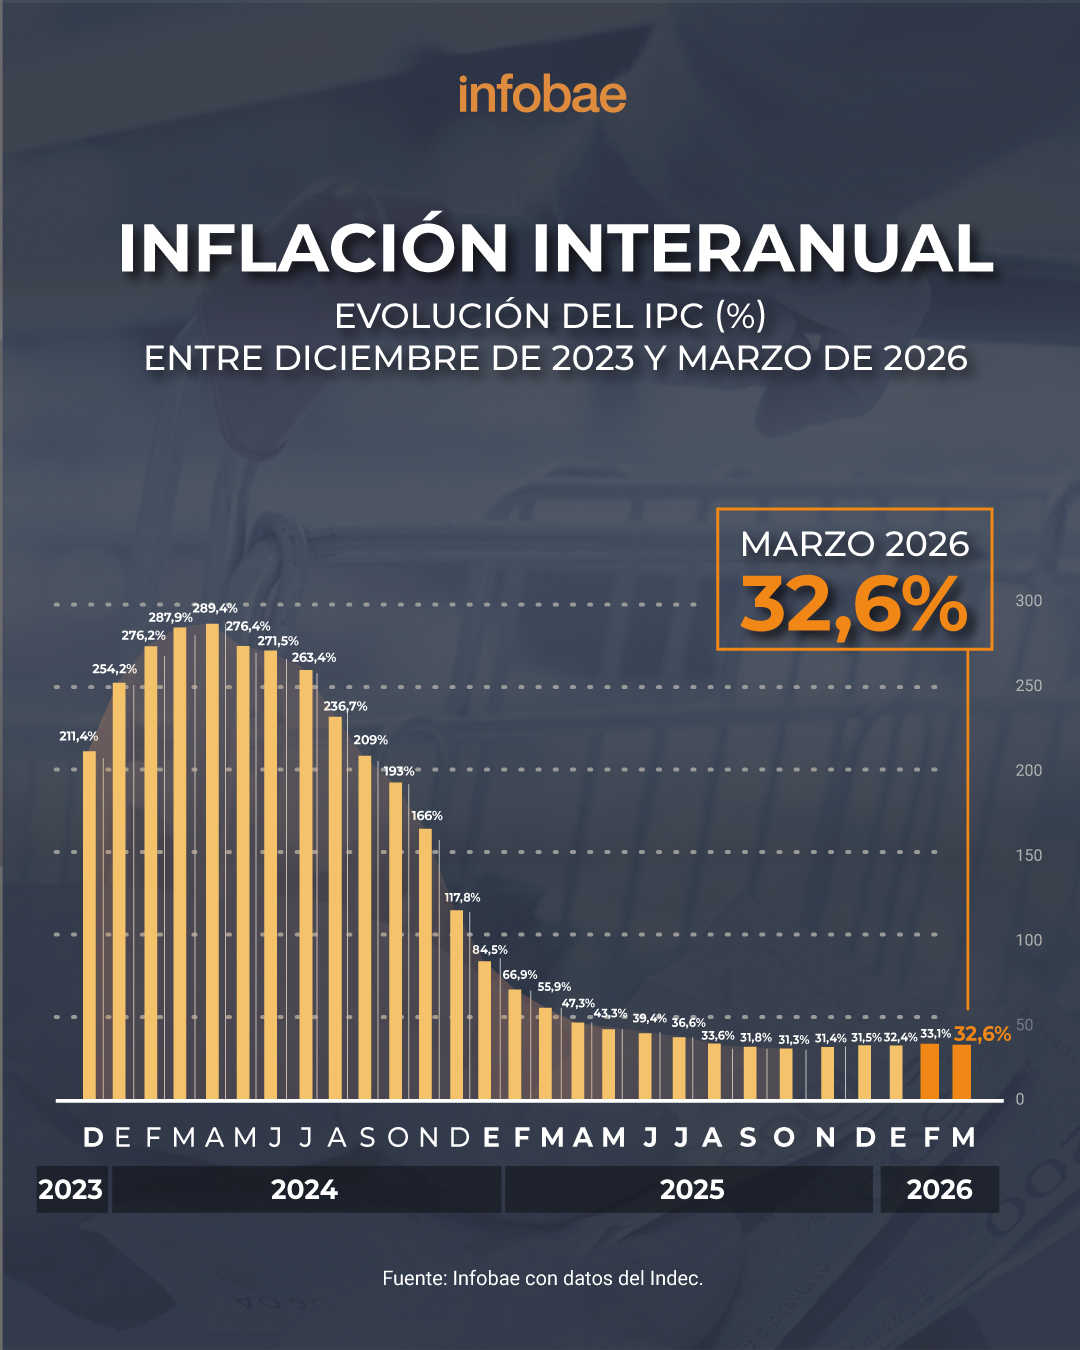
A pesar que el índice de inflación de este año se acercaría mucho al del 2025 (que arrojó 31,5%), es muy probable que la dinámica sea bien diferente. El año pasado se tocó un piso en mayo de 1,5% y a partir de allí el incremento fue constante. Ahora se podría asistir a una dinámica inversa: pico de 3,4% en marzo para entrar luego en una tendencia descendente.
PUBLICIDAD
Por lo tanto, la “sensación de inflación” podría ser muy distinta al cierre de 2026 respecto al año, aún cuando ambos índices anuales se parezcan.
¿Por qué hay buenas razones para ser optimista respecto a una posible disminución de la inflación a partir de abril? Un análisis más en profundidad del dato de marzo sugiere que hay algunos aspectos puntuales que no se repetirán.
El más notorio es el aumento de la nafta, producto de la guerra en el Golfo Pérsico. El incremento en los surtidores superó el 20% y si bien una parte se sentirá en la medición de abril, el impacto será mucho menor. Además YPF adelantó que no habrá incrementos durante abril a la espera de lo que pueda suceder en el mercado internacional. El rubro transporte fue el segundo de mayor incremento (4,1%) debido a esta suba de los combustibles.
PUBLICIDAD
El que lideró los aumentos fue Educación, con una suba del 12% por el inicio de clases. Sin embargo, se trata de un factor estacional que con seguridad no se repetirá e abril.
Otro rubro con fuerte incremento volvió a ser alimentos y bebidas, con 3,4%, en línea con el índice general. En este caso fue el aumento de carnes y derivados (6,9%) el que más impactó.
Los relevamientos de las primeras semanas de este mes muestran que la estabilidad en este rubro es mucho mayor y tendrá por lo tanto menor incidencia. Por otra parte, la inflación núcleo aumento 3,2%, es decir por debajo del IPC nacional una vez descontados los precios estacionales y de servicios regulados.
PUBLICIDAD
La caída del dólar también debería ser decisiva para ver índices de inflación más bajos en los próximos meses. La razón es que los productos importados bajan de precio, pero además las empresas tienen menos costos por los insumos importados que utilizan para la producción. El índice mayorista que arrojó solo 1% en febrero permite inferir con cierta seguridad lo que se viene para los precios al consumidor en los próximos meses.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Por qué el mercado atribuye al Gobierno una compra de bonos por $2 billones
Analistas detectaron que los bonos duales y títulos CER sumaron $1,9 billones el miércoles y entienden que se buscó marcar un techo. La lectura de los privados sobre el efecto en las tasas, el dólar y qué implica para la política del equipo económico

Federico Sturzenegger defendió el rumbo económico del Gobierno, aunque reconoció que la inversión “tarda en llegar”
El ministro de Desregulación y Transformación del Estado admitió ante empresarios que la inversión y el crecimiento quedaron por debajo de sus propias expectativas, aunque descartó un cambio de rumbo

38 fotos del Foro Abeceb 2026
En el encuentro empresarial, hombres y mujeres de negocios, funcionarios, políticos y referentes internacionales debatieron sobre los cambios en la economía global, el costo del capital y las condiciones que determinan la llegada de inversiones

El riesgo país trepó por encima de los 900 puntos y las acciones argentinas sufrieron fuertes caídas en Wall Street
Los índices de Nueva York cayeron hasta 5,5%, por el arrastre de los valores tecnológicos. Los bonos argentinos cedieron 2,5% y el riesgo país superó los 900 puntos básicos. El MSCI Merval perdió 4,1%. Las reservas quedaron debajo de USD 50.000 millones por un pago al FMI

Las consultoras que releva el BCRA previeron una inflación de 1,8% para octubre y recortaron las proyecciones de crecimiento
El Relevamiento de Expectativas de Mercado anticipó una moderación de los precios en noviembre y estimó que el tipo de cambio llegará a $1.590 al cierre de 2026


