


El regreso de los créditos hipotecarios volvió a poner en el centro del debate el nivel de ingresos que requieren las familias para calificar a un préstamo. Según un relevamiento elaborado por Federico González Rouco (Empiria), los principales bancos del país ya difundieron sus condiciones comerciales, incluidas las tasas, el porcentaje máximo de financiación y la relación cuota-ingreso permitida.
El informe también detalla cuál es el ingreso mínimo necesario para tomar un crédito de USD 10.000. A partir de ese dato, es posible estimar cuánto debería ganar un hogar para solicitar un crédito de USD 100.000, un monto más representativo para financiar la compra o construcción de una vivienda.
PUBLICIDAD
El documento muestra que cada entidad fija un límite de afectación de ingresos —que va del 20% al 40%, según el banco— y que la cuota resultante depende del plazo y de la tasa. A partir de esa información, González Rouco calculó el ingreso mínimo para cada USD 10.000 prestados. Para transformar ese dato en un valor aplicable a un crédito de USD 100.000, solo es necesario multiplicar por diez. Todos los casos relevados por el economista corresponden a créditos hipotecarios en Unidades de Valor Adquisitivo (UVA), con la excepción del Banco Provincia, que ofrece un crédito tradicional.
El Banco de Córdoba, por ejemplo, tiene una relación cuota-ingreso del 25% y una tasa que varía entre 8,9% para clientes y 9,9% para no clientes. Según Rouco, el ingreso mínimo por cada USD 10.000 es de $518.117. Es decir, para acceder a un crédito de USD 100.000, una familia debería demostrar ingresos por aproximadamente $5.181.170. La cuota por cada USD 10.000 es de $129.529.
PUBLICIDAD
En el caso del Banco de Neuquén, la relación cuota-ingreso es del 30%, con tasas de entre 3,5% y 8,5% para clientes, y de 4,5% a 9,5% para no clientes. El ingreso mínimo requerido por cada USD 10.000 es de $280.314. Por lo tanto, para aspirar a un préstamo de USD 100.000, se necesitarían ingresos por $2.803.140. La cuota por cada USD 10.000 asciende a $84.094, la más baja del cuadro entre los principales bancos públicos provinciales.

El Banco de Corrientes, con una tasa fija del 5% exclusiva para clientes y una relación cuota-ingreso del 25%, exige un ingreso mínimo de $382.774 por cada USD 10.000. De ese modo, un crédito de USD 100.000 requeriría ingresos mensuales por $3.827.740. La cuota por cada USD 10.000 es de $95.694.
PUBLICIDAD
En el Banco de Rosario, que otorga créditos a una tasa del 5,1% para residentes de Santa Fe y exige una relación cuota-ingreso del 25%, el ingreso mínimo es de $385.986 por cada USD 10.000. Para un crédito de USD 100.000, el ingreso familiar debería ser de $3.859.860. La cuota por cada USD 10.000 es de $96.496.
El Grupo Petersen —que administra los bancos Santa Fe, Entre Ríos, San Juan y Santa Cruz— ofrece tasas de 9,9% para clientes y 12,3% para no clientes, con una relación cuota-ingreso del 30%. En su caso, el ingreso mínimo requerido por cada USD 10.000 es de $555.875. De este modo, para acceder a un crédito de USD 100.000 se necesitan ingresos por $5.558.750. La cuota correspondiente es de $138.969.
PUBLICIDAD
El Banco de Chubut, con una tasa del 10% y una relación cuota-ingreso del 30%, exige un ingreso mínimo de $623.271 por cada USD 10.000. Eso implica que un crédito de USD 100.000 requeriría ingresos por $6.232.710. La cuota por cada USD 10.000 asciende a $155.818.
El Banco Nación, el mayor banco público del país, tiene tasas del 6% para clientes y del 12% para no clientes, con una relación cuota-ingreso del 25%. El ingreso mínimo por cada USD 10.000 es de $347.739. Así, un crédito de USD 100.000 demanda ingresos por $3.477.390. La cuota de referencia es de $86.935.
PUBLICIDAD
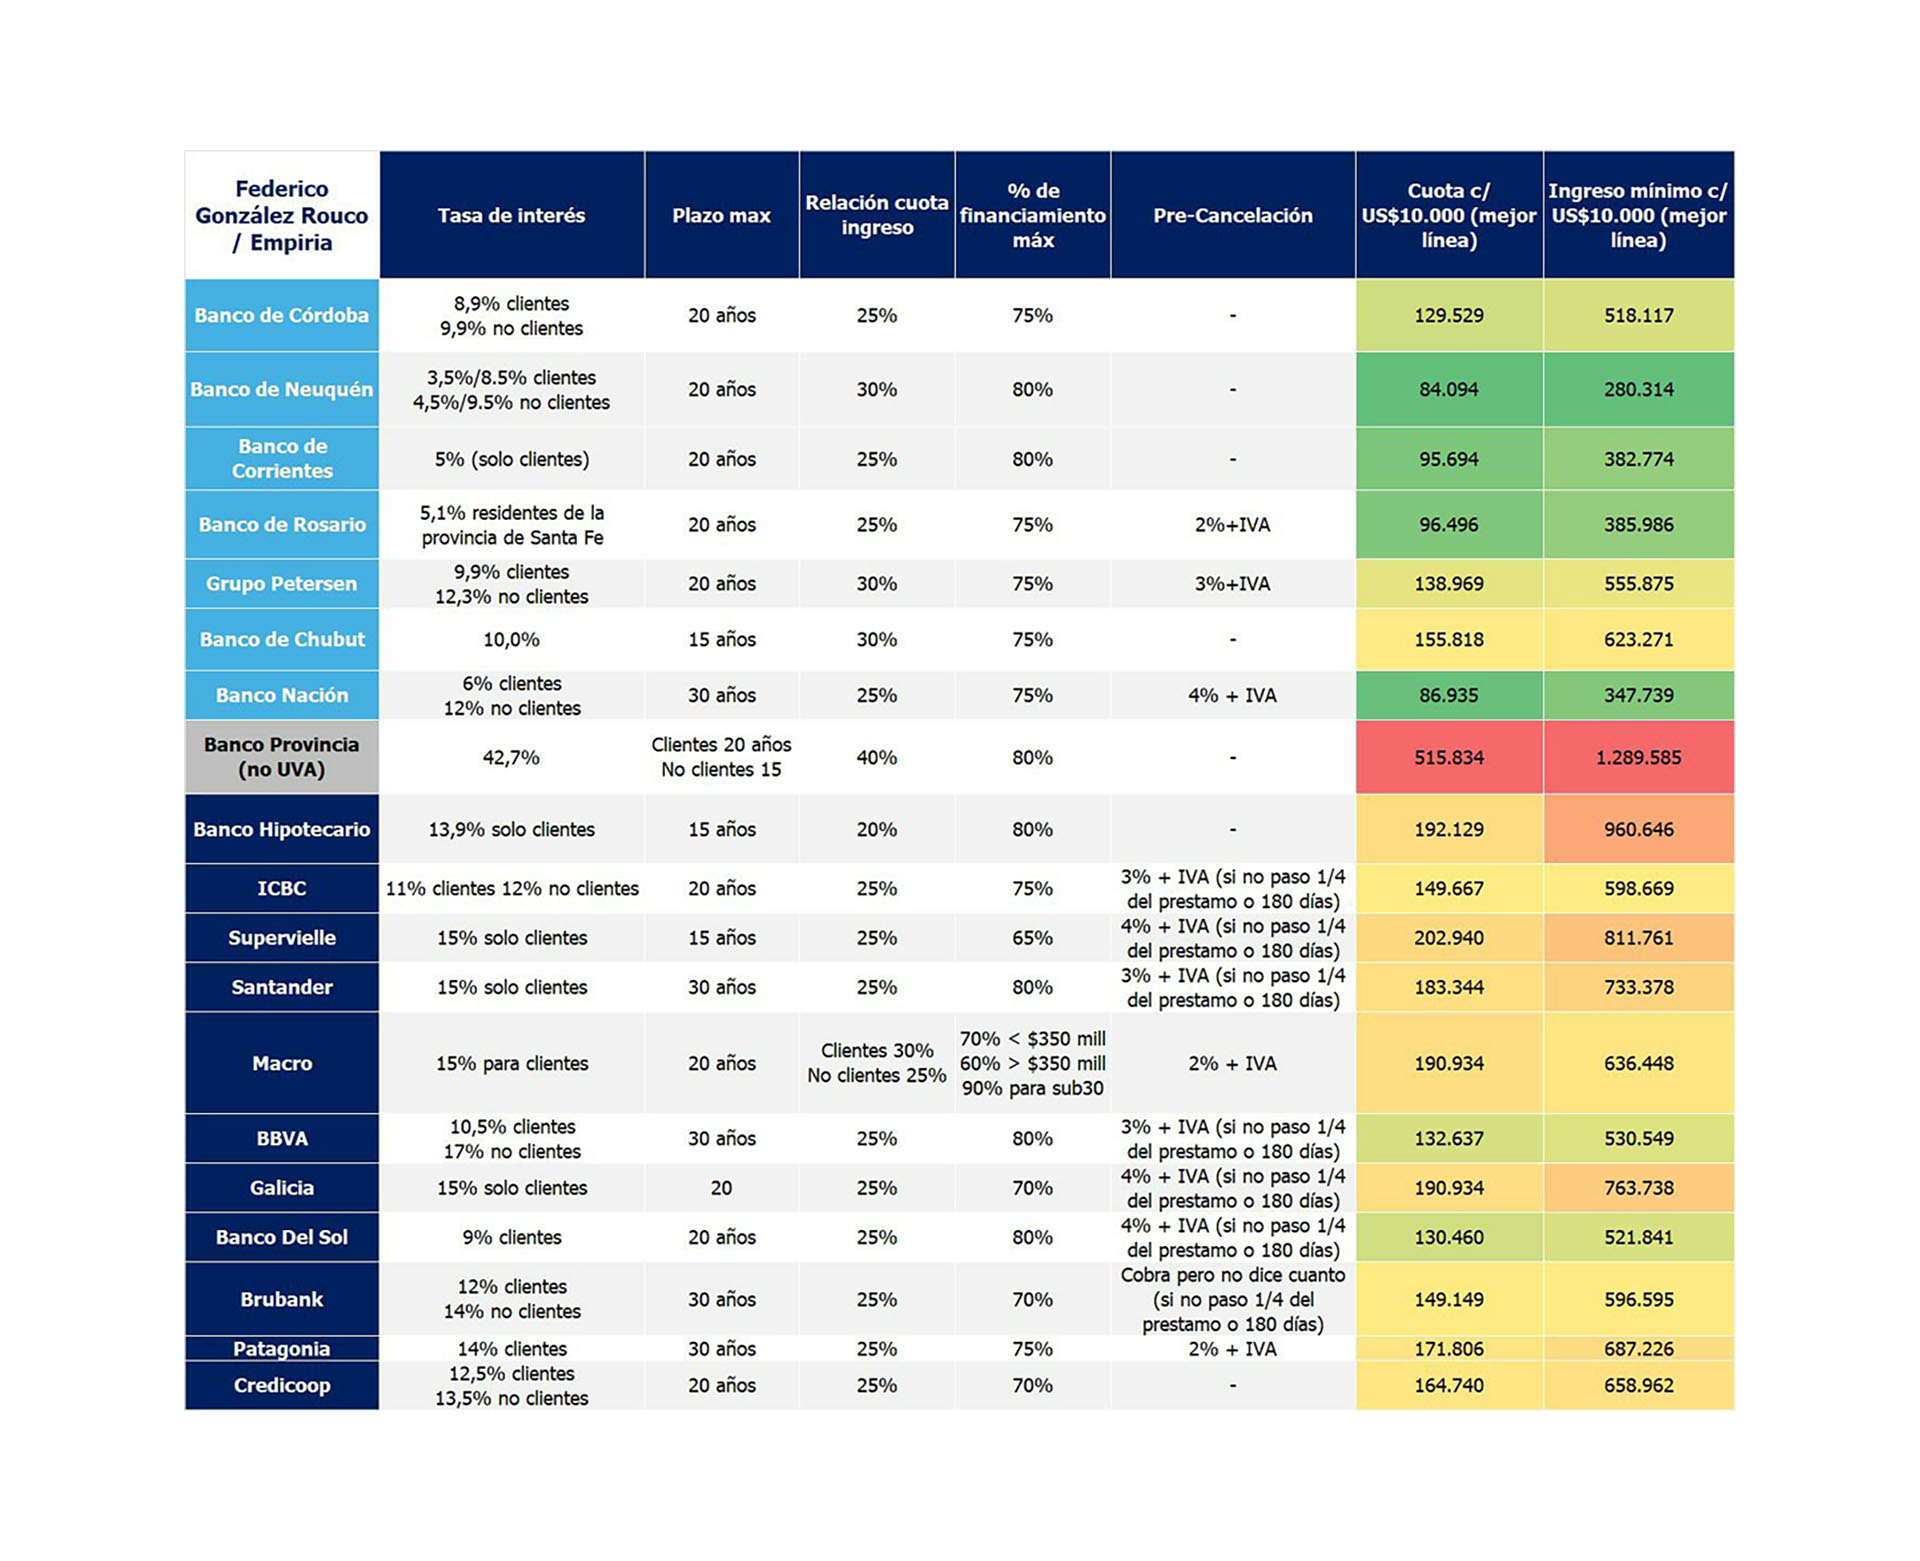
En el Banco Provincia, donde la línea hipotecaria no está ajustada por UVA y tiene una tasa del 42,7%, la relación cuota-ingreso puede llegar al 40%. Según el relevamiento, el ingreso mínimo por cada USD 10.000 es de $1.289.585. Para un préstamo de USD 100.000, la familia solicitante debería contar con ingresos por $12.895.850. La cuota por cada USD 10.000 asciende a $515.834.
El Banco Hipotecario, con una tasa del 13,9% y una relación cuota-ingreso del 20%, fija un ingreso mínimo de $960.646 por cada USD 10.000. De esa manera, un crédito de USD 100.000 exige ingresos por $9.606.460. La cuota por cada USD 10.000 es de $192.129.
PUBLICIDAD
Por su parte, ICBC ofrece tasas del 11% para clientes y 12% para no clientes, con una relación cuota-ingreso del 25%. El ingreso mínimo por cada USD 10.000 es de $598.669, por lo que un crédito de USD 100.000 requerirá ingresos mensuales por $5.986.690. La cuota por cada USD 10.000 asciende a $149.667.
El relevamiento permite observar diferencias marcadas entre entidades, tanto en las tasas como en la capacidad de pago exigida a los solicitantes. “Relación cuota ingreso” es una de las claves: cuanto más bajo es el porcentaje permitido, mayor es el ingreso necesario para calificar al préstamo. Las tasas también condicionan el costo mensual de la deuda, lo que termina influyendo directamente en el monto de ingresos que cada banco solicita.
PUBLICIDAD
La comparación entre entidades muestra que el Banco de Neuquén y el Banco Nación son los que requieren ingresos más bajos para un crédito equivalente a USD 100.000, mientras que el Banco Provincia y el Banco Hipotecario se ubican en el extremo opuesto.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Desde que asumió el gobierno de Javier Milei, más de 23.400 personas dejaron de trabajar para empresas del Estado
Algunas compañías desaparecieron, otras se fusionaron y la gran mayoría se achicó desde noviembre de 2023. Los recortes más significativos y las excepciones

Ganadores y perdedores del efecto Brasil: los tres sectores argentinos más amenazados y los que podrían salir favorecidos
La reelección de Lula y la devaluación del real generan riesgos para algunas actividades económicas, pero también abren oportunidades para otras. Qué anticipan los especialistas

El Gobierno gestiona créditos con garantía multilateral para completar su financiamiento en 2026 y 2027
El FMI aseguró que aún restan dólares por ingresar del crédito de Facilidades Extendidas antes de diciembre. Las dudas del mercado por la suspensión de la emisión del Bonar 2029

Por qué la frase de Horacio Marín sobre la inflación sorprendió a Wall Street, mientras YPF sostiene el buffer de precios
El CEO de la petrolera detalló ante analistas internacionales el mecanismo con el que la compañía absorbe la suba del crudo sin volcarla al surtidor, mientras el diferencial entre el Brent y el valor local de la nafta alcanza un nuevo récord

Cronología de un hackeo histórico: paso a paso, qué se sabe del caso Binance, el mayor robo de la historia cripto
La plataforma suspendió los retiros, congeló cerca de USD 3.000 millones con ayuda de los emisores de stablecoins y prometió reponer cada centavo con fondos propios. Todavía no hay causa raíz oficial y el atacante conserva unos USD 2.400 millones fuera de alcance


