

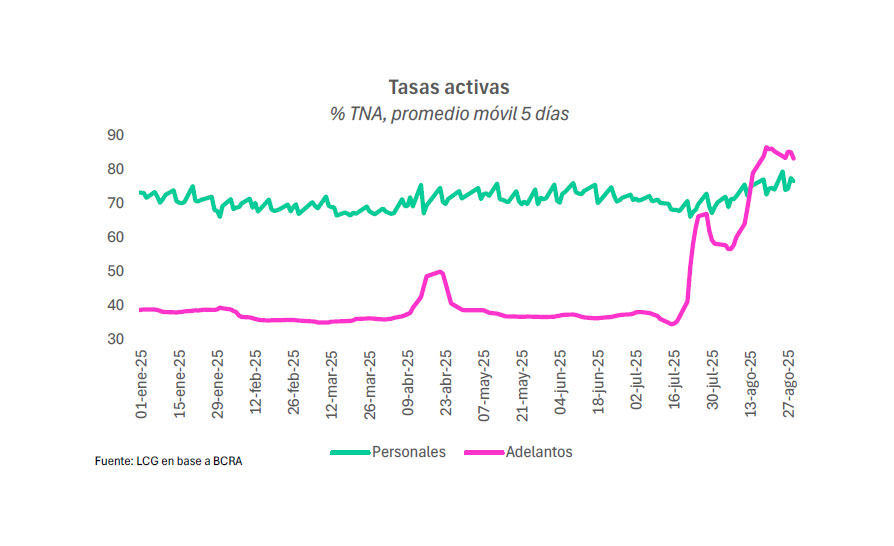
La volatilidad de las tasas de interés iniciada a mediados de julio tras el desarme de las Lefi impactó en el financiamiento de agosto, reduciendo los préstamos al sector privado en casi todas sus variantes. La consecuencia principal fue la caída del 2,3% en el crédito a las empresas en términos reales, es decir, descontada la inflación del mes. Esa baja se produjo tras 15 meses consecutivos de aumento, en particular por la merma en los adelantos de cuenta corriente, el método más común para comercios y mipymes que precisan financiamiento de corto plazo, que retrocedió un 10,3% real según datos de la consultora LCG.
“Gran parte de esta disminución se debió al fuerte aumento de las altas tasas de interés que tuvieron estas líneas, al tiempo que pudo haber influido en menor medida la recomposición de liquidez luego del pago de aguinaldos de los meses anteriores”, apuntó el informe de LCG. Según datos del BCRA, el promedio de la tasa de adelantos a fin de agosto fue del 85%, mientras que un mes atrás era del 55%.
En cuanto a los préstamos al consumo, que prácticamente no habían crecido en los dos meses anteriores, registraron un aumento del 3,6% mensual real. El repunte, explicó LCG, respondió principalmente al financiamiento con tarjetas de crédito que había mostrado caídas desde junio, “probablemente debido al repago de montos no saldados con los fondos obtenidos de los aguinaldos, pero que ahora volvió a ganar impulso”.
Por lo tanto, lejos de representar una mejora en el consumo, el dato de las tarjetas refleja que muchos argentinos usaron el aguinaldo para pagar deudas y no para comprar. “No consideramos, sin embargo, que esto indique un resurgimiento significativo del financiamiento mediante esta vía”, señaló la consultora. Agregó que la suba de tasas tuvo como contrapartida “la desaceleración en los préstamos y un incremento en la morosidad, especialmente entre las familias”.
El informe estimó un crecimiento del 1,3% real para la totalidad del crédito al sector privado en agosto, considerando una inflación del 2,2%, un dato que el Indec recién informará el próximo miércoles 10. Ese crecimiento es el menor aumento desde que comenzó la recuperación del crédito en mayo de 2024 y se ubicó por debajo del promedio de subas mensuales de este año (3,5%), “lo que muestra una clara desaceleración”.

“Las variaciones en el volumen global de la cartera ya evidencian un freno a raíz del incremento de las tasas activas que se viene observando en el mercado”, explicó Guillermo Barbero, socio de First Capital Group.
En el caso particular de las tarjetas de crédito, Barbero destacó que los bancos reaccionaron frente a la suba de la morosidad: “El desempeño de esta línea se está manifestando en forma errática, alternando alzas y bajas de diferente magnitud, las cuales pueden deberse a una sintonía fina que vienen realizando las entidades financieras a raíz del alza del costo del financiamiento y el incremento de la mora por un lado y la necesidad de no perder el dinamismo de este negocio por el otro“, explicó.
Hubo un menor impacto de la suba de tasas en los préstamos de garantía real, que se incrementaron un 5,3% mensual descontada la inflación. En valores nominales, según el BCRA los préstamos hipotecarios crecieron un 10,5% y los prendarios un 3,6%. En estos casos, agosto todavía mostró un movimiento que resistió a la volatilidad de las tasas.

El financiamiento, tanto para las familias como para las empresas, ha sido uno de los principales motores de la recuperación económica, en particular en la segunda mitad de 2024 y el comienzo de este año, cuando los bancos tenían necesidad de colocar su liquidez ante la desaparición de los pasivos remunerados del BCRA. Pero esa liquidez fue terminándose en forma paulatina y hoy el escenario es diferente.
El informe de LCG puntualiza que la suba de tasas impulsada por la política económica del Gobierno continuará “ralentizando el crecimiento de los préstamos en pesos y aumentando los niveles de morosidad”. Ese escenario de tasas altas, se prevé, se extenderá hasta después de las elecciones.
“En este contexto, la ralentización del crédito tendrá un efecto en la ya menguada actividad económica (con proyecciones de crecimiento ajustándose a la baja), lo que aumentaría la probabilidad de una recesión”, concluyó la consultora.
Últimas Noticias
Subsidios a la luz, el gas y el transporte: cuánto bajaron con Milei y qué falta para llegar a la “tarifa plena”
El Gobierno redujo entre 57% y 59% el gasto destinado a energía y transporte desde 2023, pero el Estado aún cubre en promedio el 45% del costo de los servicios en el AMBA

Deuda y morosidad: tres de cada cuatro argentinos tomaron créditos para pagar alimentos, salud, tarifas y servicios
Así surge de una encuesta que marca también que más del 60% de las personas se endeudó en los últimos 6 meses. A dos de cada tres los ingresos se les agotan a lo sumo el 20 de cada mes. Pero los datos de agosto son mejores que los de julio: angustia e incertidumbre conviven con expectativa de mejoras

Por qué la situación de Qatar y de la histórica cuenca de petróleo shale de EEUU abren una ventana inédita para Vaca Muerta
El colapso parcial de las exportaciones cataríes de gas y la desaceleración de la producción de petróleo en EEUU benefician al yacimiento patagónico. Los desafíos pendientes

Nicolás Dujovne: “Hay un riesgo político muy visible alrededor de las elecciones”
Según el exministo, es la clave de la transición hacia 2027. “No hay otro camino” que el de la estabilidad, aseguró, pero dijo no estar convencido de que “la batalla cultural” se haya ganado y proyectó que si el populismo es derrotado el riesgo-país caerá a 330 puntos. Su visión del presupuesto y el dólar

Mientras la economía alterna buenas y malas, en Wall Street creen que las chances de reelección de Milei siguen intactas
El Gobierno se apoya en la baja de la inflación y la estabilidad cambiaria. El apoyo a su gestión se concentra en hogares de bajos ingresos y en el interior del país. Con datos de actividad flojos, en 2026 y 2027 igual habría crecimiento. Qué dice un jugado informe de Citibank sobre lo que se viene en materia electoral


