


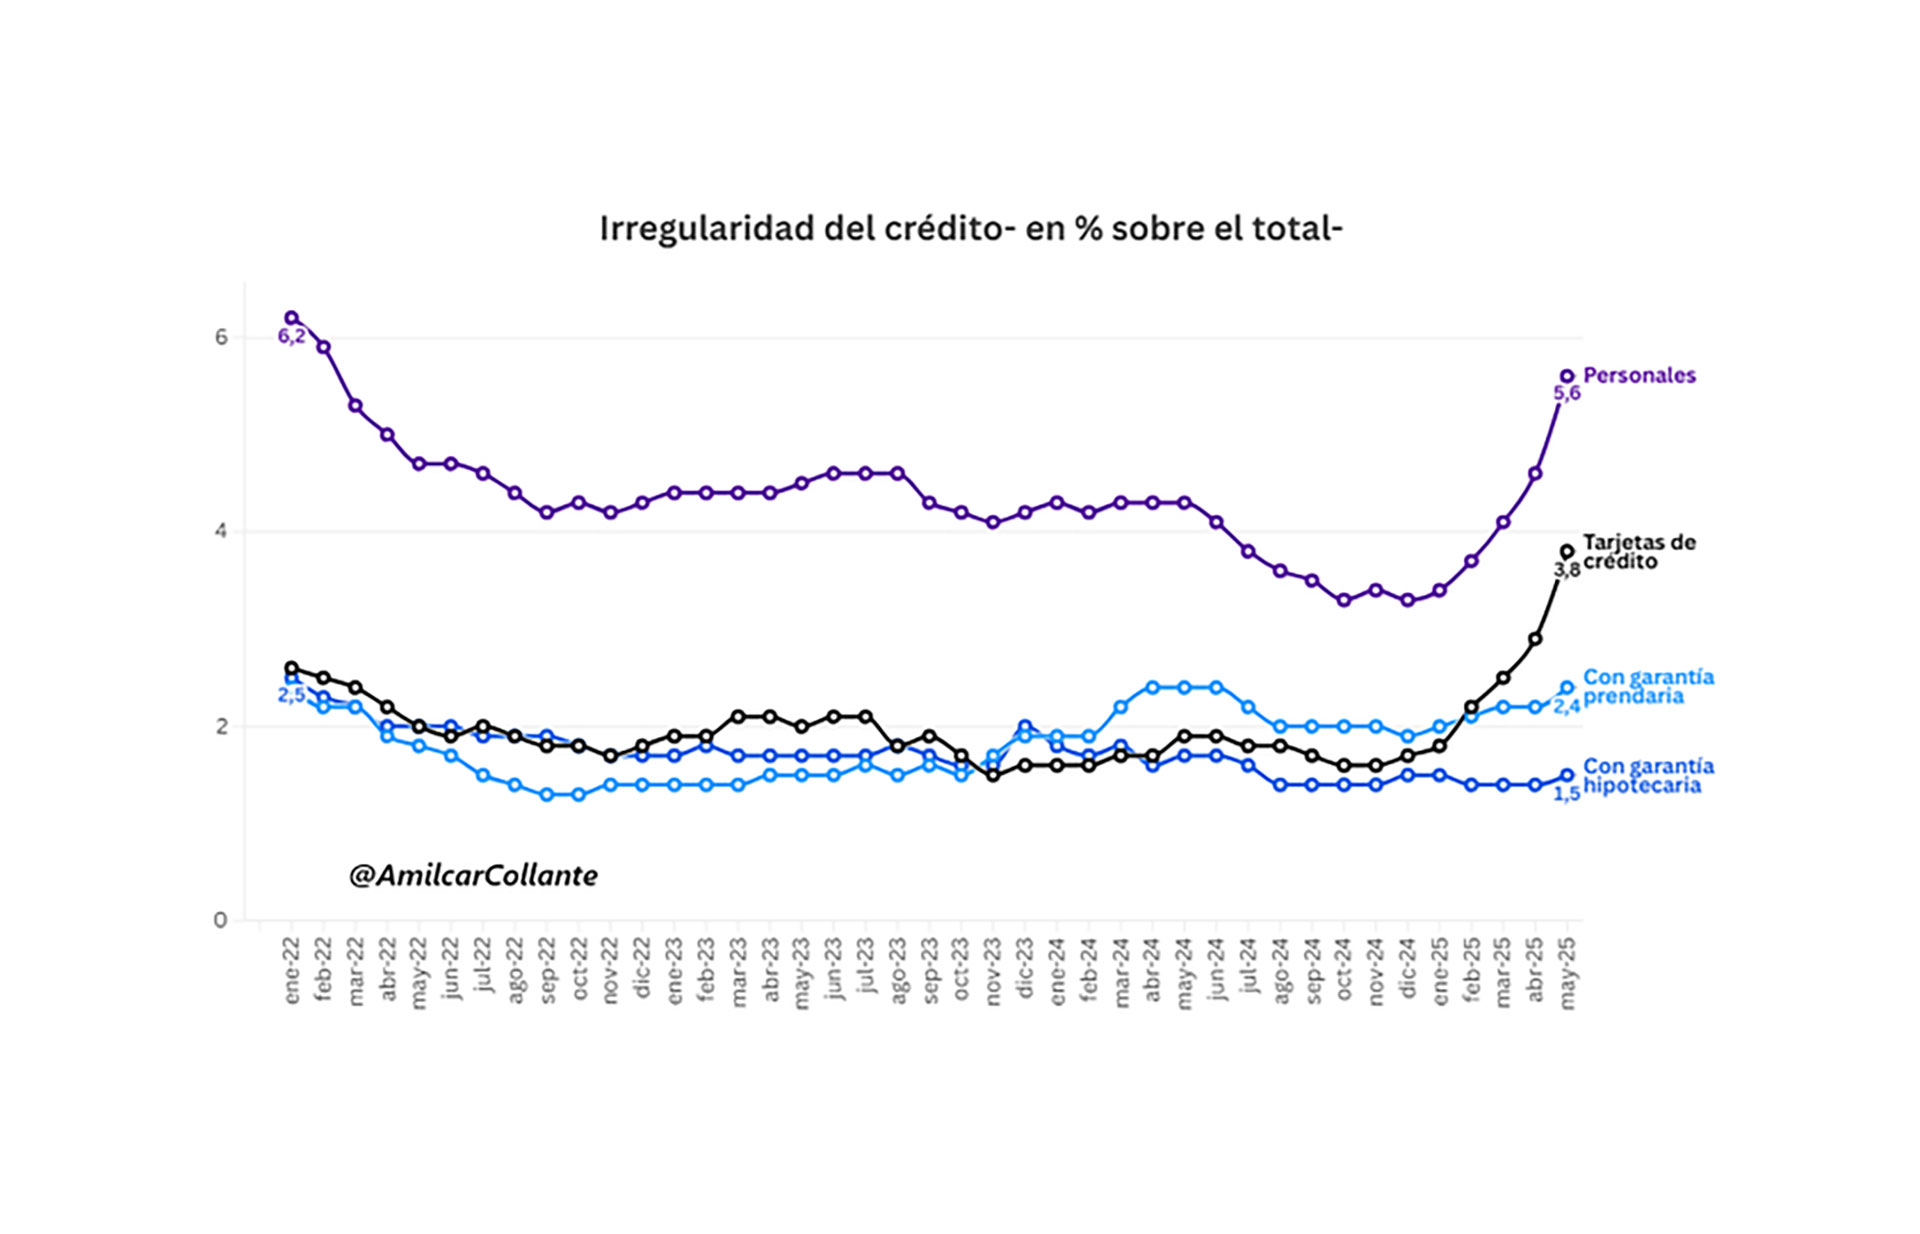
La irregularidad en el stock total de préstamos al sector privado creció del 1,8% al 2,6% entre junio de 2024 y mayo de 2025. Dentro de ese escenario, se destacó el crecimiento de la morosidad en el financiamiento con tarjetas de crédito, que en el plazo de un año se duplicó, ya que pasó del 1,9% al 3,8%. También creció el porcentaje de préstamos en situación irregular en el caso de los créditos personales, que creció del 4,1% al 5,6%, confirmando que las líneas orientadas al consumo han registrado un alza en los incumplimientos.
Los datos provienen del Informe sobre Bancos del BCRA correspondiente a mayo. En el reporte, el Central destaca que aún con ese crecimiento, la morosidad total del sector privado del 2,6% se ubica por debajo del promedio histórico del sistema, que en los últimos 20 años fue de 3,1%. La morosidad total también creció con respecto a abril, cuando alcanzó el 2,2%.
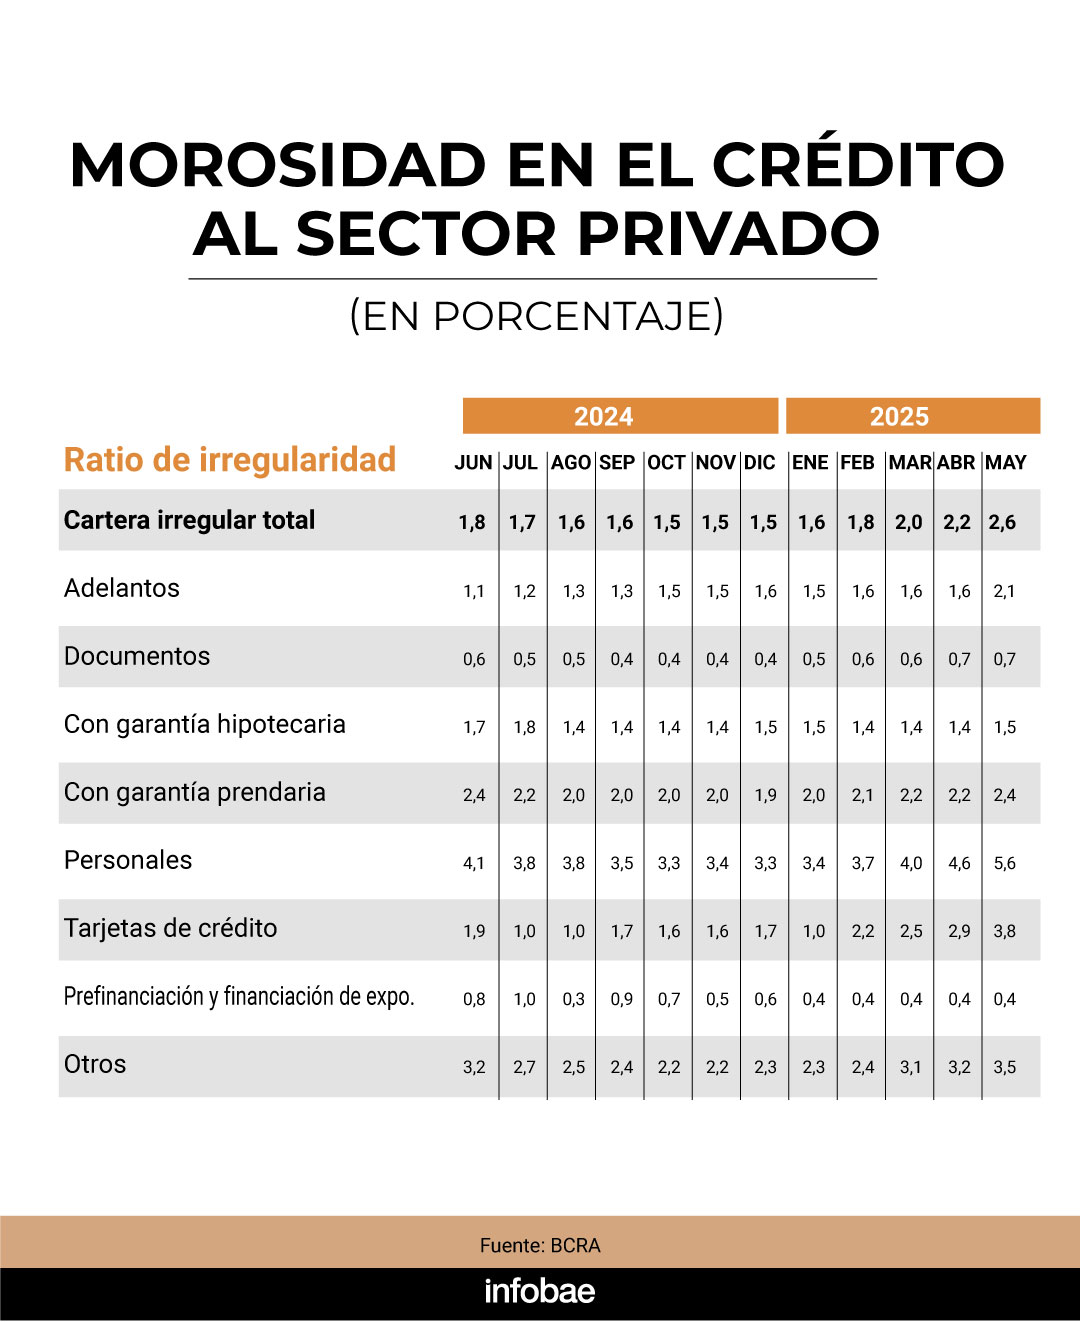
En el mismo período, el cumplimiento en los préstamos con garantía real mostró un mejor desempeño. La irregularidad en el total de los créditos hipotecarios tuvo una leve caída, del 1,7% al 1,5%, confirmando que las familias priorizan el pago puntual de las cuotas de los préstamos para la vivienda. Los datos oficiales suelen destacar este punto en los hipotecarios ajustados por UVA. Los créditos prendarios, para la compra de automóviles, tienen la misma morosidad que un año atrás, 2,4%.
El informe advierte que la irregularidad del “crédito destinado a los hogares” totalizó 4,5%, creciendo al 4,9% para las líneas vinculadas al consumo.
En el caso del financiamiento a las empresas “presentó un ratio de irregularidad de 1% en el mes, con leves subas en casi todos los sectores económicos (industria se mantuvo estable)”, agregó el BCRA. En la medición interanual, la morosidad en adelantos en cuenta corriente saltó del 1,1% al 2,1%.
También hubo una suba del rechazo de cheques, otro indicador de la salud financiera de las empresas. “En mayo el ratio de cheques rechazados por falta de fondos sobre el total compensado se ubicó en 1,39% en cantidades y 1,24% en montos reales, aumentando 0,1 p.p. y 0,4 puntos porcentuales respecto a abril, respectivamente. En la comparación interanual los incrementos en estos ratios fueron de 0,83 p.p. (cantidades) y 0,76 p.p. (montos)”, señaló el informe.
Los datos del alza en la morosidad se conjugan con un contexto de crecimiento del crédito, según los datos del BCRA. Los préstamos totales al sector privado en pesos aumentaron en mayo un 3,5% en términos reales, es decir, descontada la inflación. También hubo expansión a nivel interanual, del 88,3% real. Los préstamos en dólares presentaron un desempeño destacado, con un aumento del 7,9% en mayo y de 137% con respecto al mismo mes de 2024.
Por otra parte, otro aspecto positivo en cuanto al financiamiento es que tal como pide el Gobierno, “los bancos trabajan de bancos”. Esto significa que el destino principal de su capacidad prestable es el sector privado, tanto individuos como empresas, y dejó de serlo el sector público. Esto último se dio por el desarme de los pasivos remunerados del Banco Central, que se llevaban gran parte de los fondos.
En ese sentido, el informe del BCRA explicó que durante mayo “se incrementó nuevamente la participación del crédito al sector privado en el activo total del conjunto de entidades, al tiempo que continuó reduciéndose la exposición del sistema financiero al sector público. Esta dinámica amplió la brecha entre ambos componentes hasta 9,1 puntos porcentuales del activo total (41,3% correspondiente al sector privado frente a 32,2% al sector público)”.
Últimas Noticias
Wall Street revierte las pérdidas en medio del escándalo de Nvidia y cae el riesgo país argentino
El índice tecnológico Nasdaq opera neutro, mientras que los títulos de la compañía tecnológica ceden 5% luego de la renuncia de su CEO, Jensen Huang

La visita del papa León XIV movilizó el turismo en la Ciudad de Buenos Aires: cuál fue el impacto económico
La llegada del pontífice convocó a millones de personas y generó un fuerte movimiento en la hotelería, la gastronomía, el transporte y el comercio

De cuánto son las asignaciones familiares de ANSES en noviembre 2026
Las prestaciones del SUAF suben 1,93% en línea con la inflación de septiembre; los montos dependen del ingreso del grupo familiar

"Fluctuaciones de corto plazo”: el FMI restó importancia a la volatilidad del mercado argentino y la suba del riesgo país
La directora de comunicaciones del organismo, Julie Kozack, sostuvo que los movimientos recientes responden a factores globales, regionales y locales. También confirmó que el organismo prepara la tercera revisión del programa, que habilitaría un desembolso de unos USD 900 millones

Créditos a tasa 0% para la compra de autos: cómo son los préstamos a los que apuestan las automotrices por la caída de ventas
Las terminales argentinas ofrecen nuevos planes de financiación de hasta 4 años para varios de sus modelos. Aunque este sistema implica un alto costo para las marcas, es uno de los motores de ventas en 2026


