

Ante la doble necesidad de potenciar la actividad económica y a la vez sostener la baja de la inflación, el Banco Central se inclinó hoy por privilegiar la primera de ellas. Decidió la baja de 5 puntos en los encajes bancarios a partir de abril, lo que dejará más dinero en la calle y más fondeo para los bancos a la hora de prestar.
El Directorio del BCRA dispuso no prorrogar la norma que había establecido un incremento transitorio de 5 puntos porcentuales de encajes en bonos, sancionada en agosto y renovada en noviembre con vigencia hasta el próximo 31 de marzo. La entidad que preside Santiago Bausili decidió no extender la vigencia de esa medida transitoria, que había llevado los encajes a su nivel más alto de los últimos 30 años.
PUBLICIDAD
De esa forma, a partir del 1 de abril se relajará el esquema monetario con la intención de acelerar el proceso de remonetización que intenta el Gobierno para poner en marcha la reactivación de la economía. El rígido sesgo contractivo que viene mostrando la política monetaria tendrá, de ese modo, un leve giro en sentido contrario. En medio del duro momento recesivo que atraviesan algunos sectores económicos, en febrero la base monetaria mostró una reducción del 1% medida en términos reales.
Los encajes bancarios son un porcentaje de los depósitos en pesos o dólares que los bancos deben mantener inmovilizados en el Central. Cada vez que un cliente hace un depósito, bajo cualquier instrumento, el banco transfiere parte de esos fondos a una cuenta en el BCRA en el que quedan inmovilizados o “encajados”. Su objetivo es garantizar fondos suficientes ante eventuales retiros masivos y opera como herramienta de política monetaria, ya que su modificación afecta directamente la cantidad de dinero circulante, con un impacto directo sobre la inflación.
PUBLICIDAD
La reducción de encajes a partir de abril afectará a todo tipo de depósitos en pesos, como cuentas corrientes, cajas de ahorro, cauciones y los fondos de money market, aquellos que usan las billeteras virtuales (y algunos bancos) para remunerar los saldos de sus clientes.
Para las cuentas a la vista (cuentas corrientes y cajas de ahorro), los encajes pasarán del 50% actual al 45% en abril. Los bancos podrán integrar esos fondos en efectivo hasta el 31,5% y el resto en bonos de la deuda pública hasta alcanzar el 45%.
La baja de encajes permitirá mayor liquidez lo que también podría empujar las tasas de interés hacia abajo para reactivar el crédito. Uno de los puntos críticos de la situación financiera en los últimos meses ha sido el crecimiento de la morosidad, que superó 10% en el total del préstamo bancario. Ante esa realidad, los bancos hicieron su propio apretón: comenzaron a endurecer las condiciones de plazos y tasas (o dejaron límites sin actualizar en el caso de las tarjetas de crédito), al tiempo que hicieron más exigente su scoring para calificar a quienes piden un préstamo.
PUBLICIDAD
Con más dinero sin destinar a encajes, los bancos podrán empezar a torcer ese escenario. En febrero, según datos oficiales, los préstamos al sector privado crecieron apenas el 0,2%. En el caso del crédito al consumo, el que resulta vital para hacer girar la rueda de las cadenas comerciales y las pymes, hubo caídas tanto en los préstamos personales (-0,2%) como en las financiaciones con tarjetas de crédito (-0,9%).
Por otra parte, la reducción de encajes abre un margen de riesgo en la pelea contra la inflación. Si bien el Gobierno asegura que la constante compra de divisas por parte del BCRA, que se acerca a los USD 3.900 millones en el año generó una emisión que fue absorbida por el Tesoro mediante las licitaciones de bonos, la inflación sigue mostrando desafíos para los próximos meses.
PUBLICIDAD
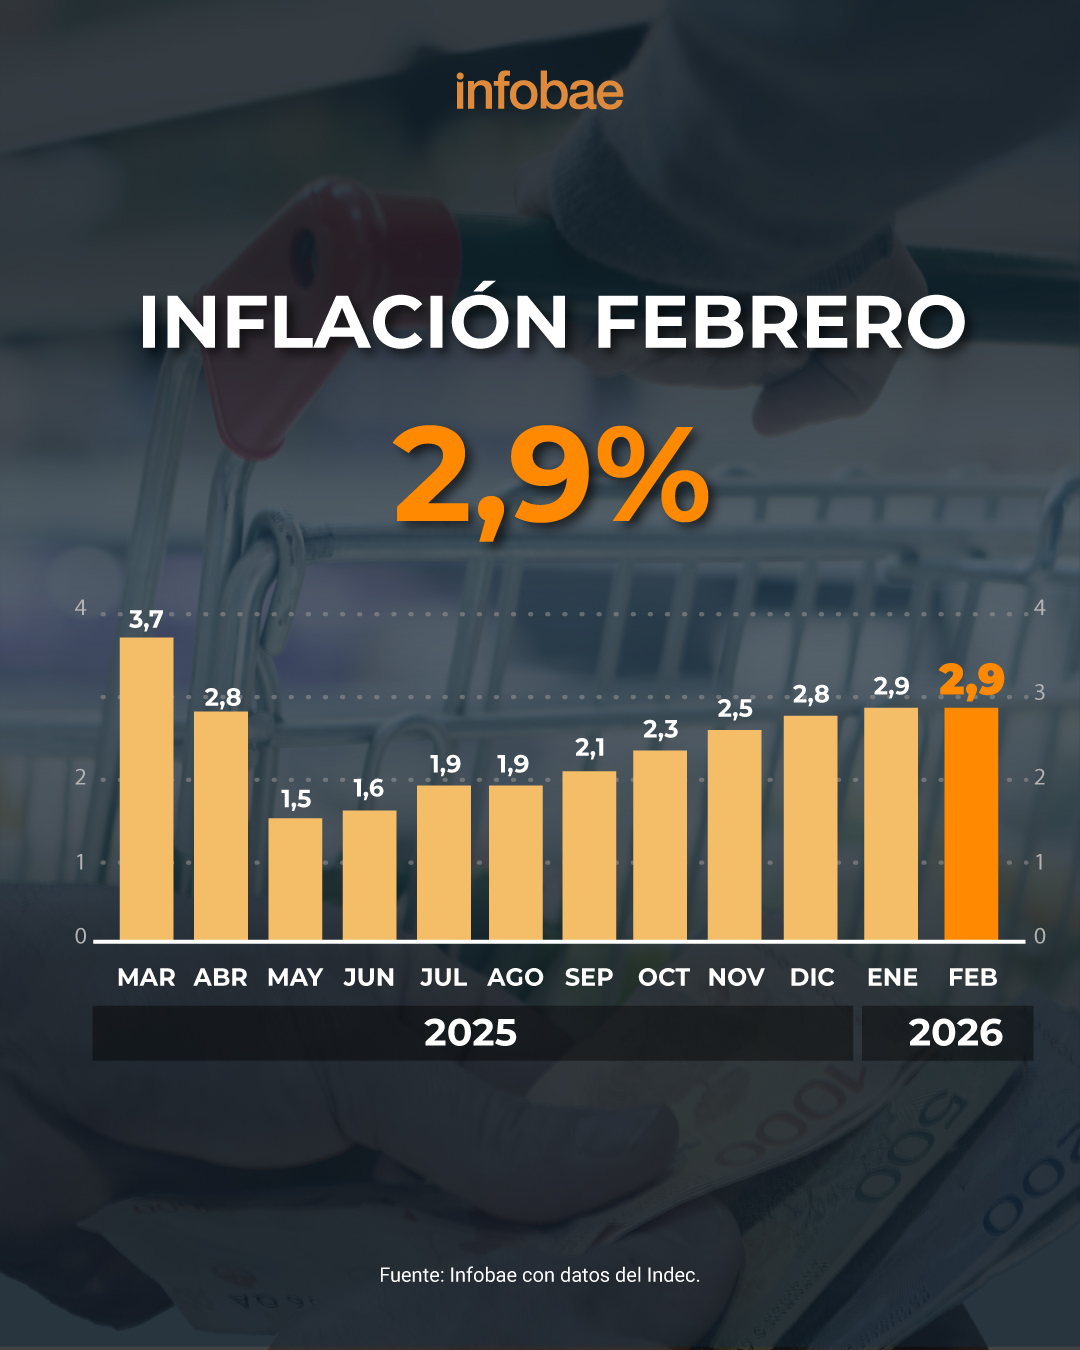
Tras dos meses consecutivos con un índice mensual de 2,9%, el dato de marzo apunta a situarse por encima del 3% para la mayoría de los consultores. “A nosotros marzo nos está dando 3,1%. Seguramente va a ser mayor que la suba salarial, con lo cual sería también una pérdida de ingresos para marzo” dijo el economista Martín Rapetti, director de Equilibra, en una entrevista en Infobae en Vivo. A los factores macro locales, se suma uno que aporta más incertidumbre: el impacto de la suba del petróleo disparada a partir de la guerra en Medio Oriente.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Caputo descartó un “plan platita” para reactivar la economía: el foco es controlar el dólar y bajar más la inflación
“Los que creen que van a salir pesos de algún lado para comprar dólares, sepan que no va a ser así”, explicó ante ejecutivos de finanzas. Además, dijo que hay recursos de sobra para responder a un aumento de la demanda de divisas

Argentina Week: con una cena en la embajada con el ministro de Economía francés, comienza hoy la semana parisina del Gobierno de Milei
El evento, que organiza la representación diplomática que encabeza Ian Sielecki, será la antesala de dos jornadas en las que expondrán referentes de sectores estratégicos, como energía, agro y minería. Mañana hablarán Javier Milei y Luis Caputo

Misión del FMI en la Argentina: qué información clave le pidió al sector que más dólares aporta a la economía
La comitiva del organismo internacional, encabezada por Joyce Wong, buscó precisiones sobre las cosechas y exportaciones del campo para la campaña 2026/2027. Las cifras que se proyectan

Arranca hoy el Coloquio de IDEA: Milei hablará desde París y los empresarios debatirán cómo sostener el crecimiento
La tradicional cita se extenderá hasta el viernes en Mar del Plata, con menor presencia oficial por la coincidencia con la Argentina Week, referentes internacionales y una agenda centrada en estabilidad, competitividad, educación y trabajo

Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027
Más allá de la llegada del híbrido, las dos nuevas versiones de Ford Ranger tendrán un motor turbo que carga nafta Súper y bajará el costo de uso.


