


La actividad industrial atravesó un escenario de fuertes tensiones durante los últimos meses, en medio de menores niveles de operación, ajustes en distintos eslabones productivos y crecientes dificultades para sostener el funcionamiento cotidiano de las plantas.
La última encuesta de la UIA, dada a conocer este jueves con datos de octubre y noviembre, mostró un entramado fabril afectado por retrocesos simultáneos en actividad, empleo, abastecimiento e indicadores financieros, con respuestas que reflejaron un panorama de contracción extendida a lo largo de múltiples sectores.
PUBLICIDAD
El informe registró que el Monitor de Desempeño Industrial (MDI) -que sirve como indicador adelantado de la actividad del sector- se ubicó en 43,8 puntos en octubre. Este valor permaneció por debajo del umbral de expansión por decimocuarto relevamiento consecutivo. Además, cayó 5,2 puntos en la comparación interanual y también retrocedió frente al informe previo. Todos los sectores estudiados se ubicaron por debajo de 50 puntos y mostraron retrocesos respecto de los dos relevamientos anteriores. Entre los valores más bajos se encontraron Textiles, Metales comunes y productos de metal y Confecciones, cuero y calzado.
En el plano productivo, el deterioro volvió a reflejarse con fuerza. El 40,3% de las empresas disminuyó su nivel de producción frente al promedio del tercer trimestre, mientras sólo el 21,3% lo aumentó. La incidencia de firmas con caídas creció respecto del relevamiento anterior y se amplió en comparación interanual, cuando más compañías habían informado subas. La mayoría de los sectores presentó un comportamiento contractivo, con una relación amplia entre disminuciones y aumentos (índice de difusión).
PUBLICIDAD
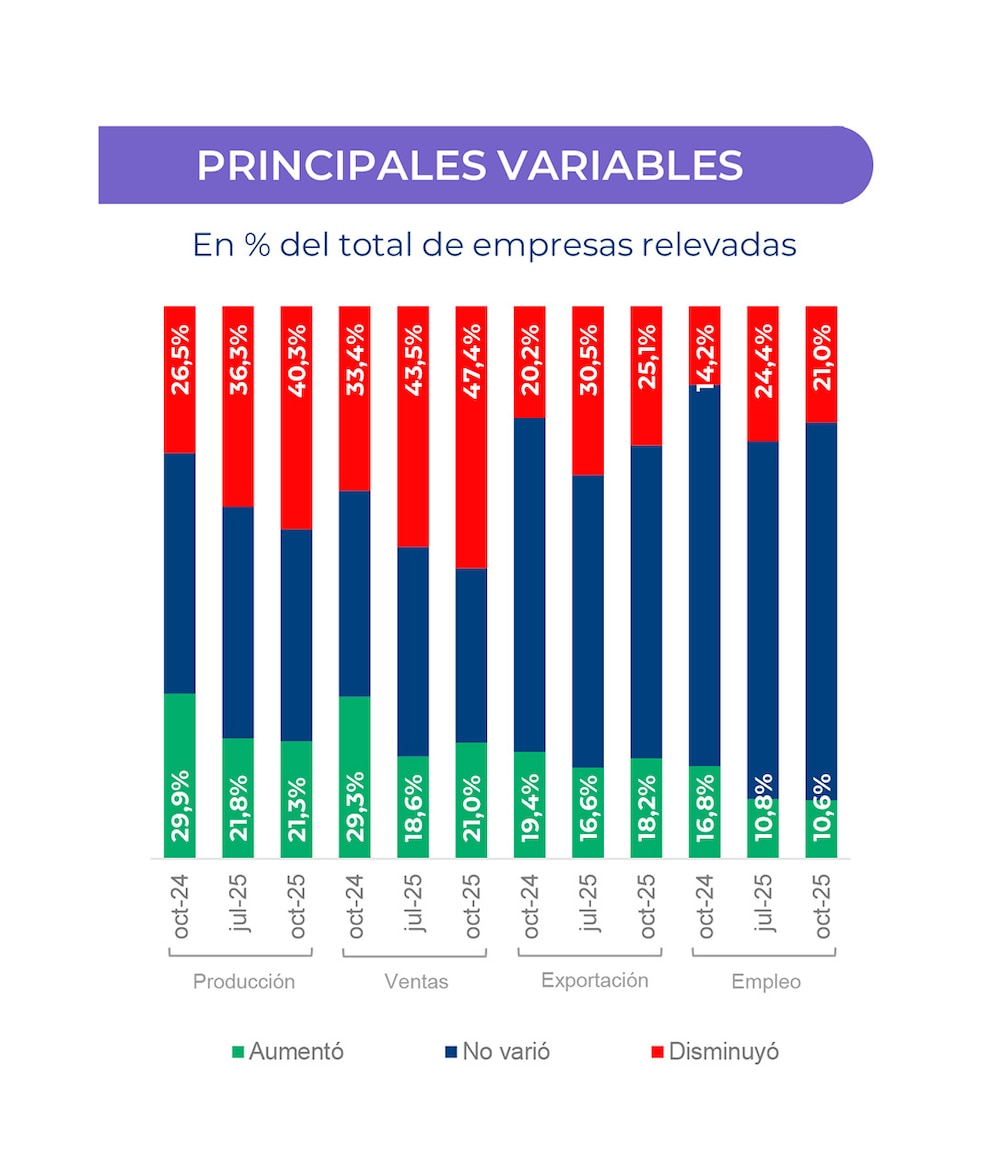
Las ventas internas mostraron un desempeño similar. El 47,4% de las firmas declaró una baja y apenas el 21%. La brecha entre caídas y aumentos aumentó respecto de julio y se ubicó entre los valores más altos de la serie. Los sectores con mayor impacto fueron Textiles, Muebles y otros, y Otros productos de metal, que registraron los índices de difusión más negativos. Las exportaciones también mostraron un comportamiento contractivo: el 25,1% informó disminuciones y el 18,2% reportó incrementos.
Qué pasó con el empleo
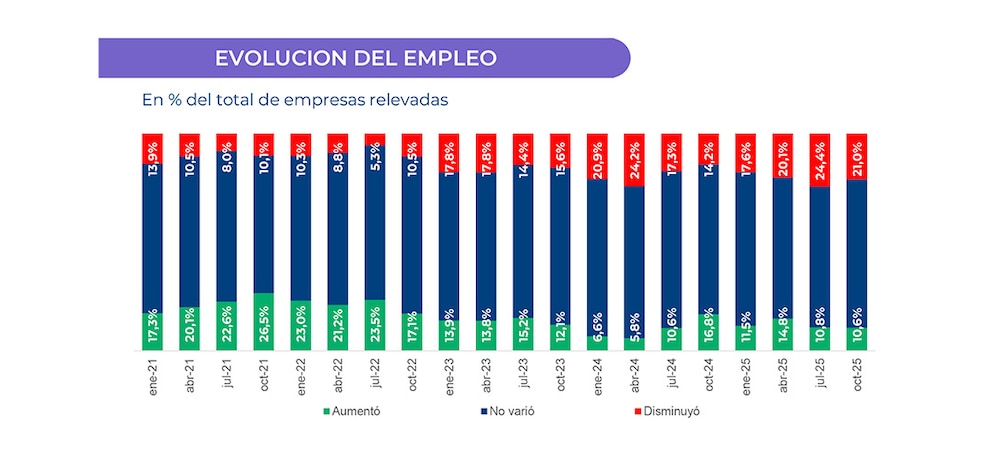
El empleo también registró retrocesos significativos. El 21,0% de las empresas redujo su dotación de personal, una cifra que permaneció entre las más elevadas de los relevamientos recientes. La proporción de empresas que adoptó reducción de turnos laborales ascendió al 23,5%, mientras el 7,7% aplicó suspensiones, decisiones que crecieron de manera sostenida a lo largo de los últimos cinco informes. Estos movimientos afectaron por igual a Micro, Pequeñas, Medianas y Grandes.
PUBLICIDAD
En materia de abastecimiento, los tiempos de entrega de proveedores mostraron una mejora. Sólo el 6,6% de las firmas informó un aumento en los plazos de entrega, lo que representó uno de los valores más bajos desde octubre de 2023. La normalización del flujo de insumos se combinó con un incremento de stock de materias primas en el 14,7% de las compañías, cifra que revirtió el mínimo registrado en enero y marcó cierta recuperación en la disponibilidad de insumos estratégicos.
Problemas para pagar
El frente financiero exhibió uno de los peores resultados de toda la encuesta. El 47,5% de las empresas reportó dificultades para cumplir al menos uno de los pagos principales: salarios, proveedores, compromisos financieros, servicios públicos o impuestos. Las mayores complicaciones se observaron en impuestos, con 29,3%, y en proveedores, con 26,7%. Además, el 8,2% declaró atrasos en todos los pagos, el valor más elevado de la serie.
PUBLICIDAD
La situación de las PyMEs siguió la misma tendencia que el total de la muestra. Este grupo registró predominio de caídas en producción, ventas y empleo. En producción, las Micro y Pequeñas mostraron un índice de difusión de -22,5 puntos, mientras las Medianas y Grandes registraron -13,5 puntos. En ventas, las Micro y Pequeñas alcanzaron -31,4 puntos, frente a -17,7 puntos en las Medianas y Grandes. En empleo, el índice se mantuvo en -10,4 puntos para todos los tamaños.
Respecto a las preocupaciones empresariales, la caída de la demanda de otras industrias se ubicó como el principal desafío, con 23,9% de respuestas. Le siguió el aumento de costos, elegido por 19,3% de las compañías. Al incorporar la caída de la demanda de hogares, que alcanzó 17,1%, la contracción del consumo interno representó el principal eje de preocupación para el 40% del total. Dentro del grupo que señaló incrementos de costos, el costo laboral ocupó el primer lugar, con 45,4%, seguido de materias primas e insumos nacionales, con 20 por ciento.
PUBLICIDAD
Las expectativas empresariales mostraron una mejora respecto del relevamiento anterior. El 60,4% previó una situación mejor para su empresa en los próximos doce meses, el 57% anticipó mejoras en su sector y el 68,6% lo proyectó a nivel país. Estas mejoras estuvieron asociadas a un contexto financiero más calmo tras las elecciones y a la baja de tasas. Aun así, el análisis de comparación entre expectativas previas y resultados concretos mostró diferencias significativas entre lo anticipado y lo que finalmente ocurrió.
En paralelo, la utilización de la capacidad instalada promedio se ubicó en el 57,9%. El 68,6% operó por debajo de su nivel óptimo. Además, el 95,2% proyectó alcanzar el nivel óptimo recién en 2026 o más adelante, lo que marcó una revisión de expectativas para 2025.
PUBLICIDAD
Sobre decisiones de inversión, el 66,3% consideró que era un buen momento para innovaciones y procesos, el 48,4% para bienes de capital, el 44,3% para bienes de uso y el 39,6% para capital de trabajo, con valores inferiores a los tres relevamientos previos.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
El riesgo país trepó a un máximo desde las elecciones de 2025 y el dólar anotó una nueva suba
Los bonos en dólares cedieron un 1,2% en promedio. El indicador de JP Morgan superó los 830 puntos por primera vez desde octubre de 2025. El dólar subió a $1.570 en el Banco Nación y el BCRA otra vez no intervino en el mercado

El Gobierno dio marcha atrás y aclaró que no buscará cobrar Ganancias a las inversiones en CEDEARs
La iniciativa formaba parte del proyecto de Ley de Competitividad Financiera que había ingresado en Diputados. Tras el revuelo, desde Economía indicaron que la disposición quedó de “un borrador viejo” y anticiparon que se corregirá

Riesgo país arriba de 800 puntos y activos en baja: por qué las acciones y los bonos argentinos tocaron mínimos en un año
Las acciones y los bonos regresaron a su precios más bajos desde las elecciones legislativas de 2025, en un marco de volatilidad internacional y datos económicos y financieros locales

El Gobierno envió al Congreso una reforma financiera que habilita nuevos instrumentos y relaja reglas para el mercado de capitales
El proyecto, que había sido adelantado por Javier Milei en julio pasado, desregula al mercado, amplía las garantías para acceder al crédito y permite instrumentos financieros digitales

El dólar subió por segundo día y volvió a marcar un récord nominal
La divisa mayorista avanzó a $1.551, con un monto operado inferior a los USD 500 en el mercado de contado. Al público en subió a $1.570 para la venta en el Banco Nación


