


El Fondo Monetario Internacional (FMI) detalló cuáles son las proyecciones macroeconómicas para la Argentina en este 2025. El documento conocido como Staff Report, que acompañó a la aprobación de las metas del programa vigente, expone las perspectivas base en materia de crecimiento, inflación, política fiscal, deuda pública y sector externo.
De acuerdo con el organismo, el escenario base “continúa asumiendo una desinflación y recuperación graduales”, acompañadas por un ingreso sostenido de capitales que permitirá financiar menores déficits de cuenta corriente y acumular reservas internacionales en el mediano plazo.
A continuación, los principales puntos del informe del FMI sobre la economía argentina:
Producto Bruto Interno (PBI)
Según el Fondo, el crecimiento del PBI real en 2025 se mantendrá en 5,5%, sin cambios respecto de la estimación previa. Este avance estará “sostenido en gran medida por el fuerte arrastre estadístico de la recuperación en ‘V’ durante el segundo semestre de 2024 y una demanda interna más fuerte de lo anticipado en la primera mitad del año”.
Sin embargo, se espera que el dinamismo se modere en lo que reste del próximo año, debido a políticas macroeconómicas restrictivas, un menor crecimiento global y cierta apreciación del tipo de cambio real multilateral.

De cara a los años posteriores, el FMI proyecta que el crecimiento se estabilice. “Más allá de 2025, se proyecta que el crecimiento del PBI real se mantenga prácticamente sin cambios y converja hacia el 3% a mediano plazo, aunque con una menor contribución de las exportaciones netas”, sostiene el informe.
Inflación
Respecto a la evolución de los precios, el organismo prevé una baja gradual. Luego de un repunte en marzo de este año, se proyecta que la inflación anual baje a un rango de 20% a 25% para fines de 2025. Al momento de la aprobación del programa, el rango previsto era de 18% a 23%, por lo que las nuevas proyecciones implican una leve corrección al alza.
En el mediano plazo, si se mantienen políticas restrictivas y equilibradas, la inflación podría alcanzar un dígito. “Se espera que alcance valores de un solo dígito a fines de 2026, siempre que las políticas macroeconómicas sigan siendo restrictivas y estén adecuadamente equilibradas”, aclara el FMI.
Política fiscal y superávit primario
El documento del FMI eleva la meta de superávit primario para 2025 a 1,6% del PBI, frente al 1,3% que se había establecido al momento de aprobar el programa. Esta proyección está alineada con los objetivos oficiales.
La consolidación fiscal será clave para fortalecer el ancla macroeconómica. En ese sentido, el FMI señala que “será necesario mantener una estricta disciplina del gasto, junto con reformas fiscales en materia de impuestos, coparticipación y jubilaciones”.

Además, se espera que el superávit primario siga creciendo en los años siguientes. “Se proyecta que aumente hasta aproximadamente 2,5% del PBI a mediano plazo, a medida que los costos de intereses suben con la eliminación total de las restricciones cambiarias y el acceso renovado a los mercados internacionales de capital”.
El organismo remarca que la consolidación fiscal contribuirá también a reducir la presión sobre la política monetaria.
Deuda pública
El informe advierte que, aunque el nivel de deuda es sostenible en el escenario base, la probabilidad de sostenibilidad no es alta.
“A pesar del ajuste fiscal y los avances en la extensión de los vencimientos de la deuda en moneda local, el riesgo soberano sigue siendo elevado”, sostiene el FMI.
Los principales factores que explican esa fragilidad son la débil posición de reservas internacionales, las elevadas necesidades brutas de financiamiento y el acceso aún limitado a los mercados internacionales.
No obstante, reconoce que hubo mejoras recientes. “Los avances sostenidos en el programa fiscal y el acceso continuo a los mercados han contribuido gradualmente a reducir los riesgos relacionados con la deuda”, indica el informe del FMI.
Sector externo y cuenta corriente
En lo que respecta a la cuenta corriente, el Fondo prevé un cambio significativo en el perfil externo de la Argentina. Según sus estimaciones, el saldo pasará de un superávit del 1% del PBI en 2024 a un déficit del 1,7% del PBI en 2025. En el programa original, la proyección era de un déficit de solo 0,4% del PBI.
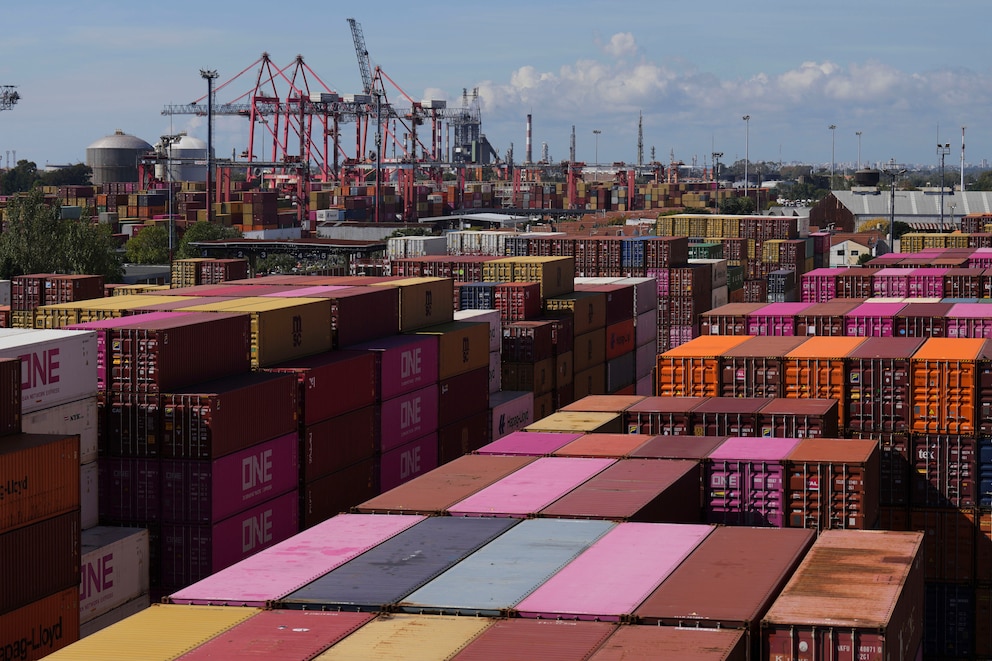
El giro obedece a una recuperación de las importaciones y a una menor cantidad de restricciones cambiarias y comerciales. “Este cambio representa un desarrollo inédito en la trayectoria macroeconómica del país, ya que anteriormente los saldos fiscales primarios tendían a coincidir con los de cuenta corriente”, destaca el informe.
Sin embargo, el déficit externo estaría ampliamente compensado por mayores flujos de capital. El FMI estima que esos ingresos superarán lo previsto originalmente, gracias al acceso sostenido a los mercados internacionales, a reformas para atraer inversión extranjera directa (IED) en grandes proyectos bajo el régimen RIGI y a un mayor endeudamiento del sector corporativo.
También se proyecta que la posición de inversión internacional neta de Argentina se mantenga positiva, aunque con cambios en su composición. “Se prevé una reducción en el endeudamiento en moneda extranjera del sector público —ya que los superávits fiscales permiten que el acceso al mercado se use para refinanciar vencimientos de deuda externa—, y una disminución en la posición neta de activos externos del sector privado, principalmente a través de repatriación de activos e IED”.
Finalmente, el Fondo advierte que la sostenibilidad del balance de pagos dependerá del cumplimiento del plan de reservas: “La sostenibilidad sigue dependiendo de políticas estrictas y adecuadamente equilibradas, y de la implementación exitosa de la estrategia de acumulación de reservas acordada”.
Últimas Noticias
El número que explica el imperio de Messi fuera de la cancha: cuál es su patrimonio personal
En el día de su despedida, el rosarino ya es mucho más que un jugador: su cartera incluye cinco clubes de fútbol, seis hoteles de lujo, vinos, perfumes y desarrollos inmobiliarios

Quién es el economista argentino radicado en EEUU que eligió Milei para participar y exponer en la última reunión de Gabinete
Alberto Ades, con más de 30 años de experiencia en Wall Street, habla de un “compromiso mesiánico” de Milei con el equilibrio fiscal, pero pide tolerar un dólar más alto y advierte por una “pared de vencimientos” en 2027

Créditos hipotecarios: el Gobierno adjudicó otros $200.000 millones para impulsar el financiamiento destinado a vivienda
Se adjudicaron nuevos plazos fijos UVA con fondos del FGS entre 12 bancos, con el objetivo de financiar la compra de inmuebles. El cambio clave en la segunda licitación

Otra jornada financiera “verde”: el récord de Wall Street sostuvo las ganancias de activos locales y volvió a bajar el riesgo país
Los bonos en dólares subieron un 1% y el indicador de JP Morgan cedió a los 573 puntos. El S&P Merval avanzó 1 por ciento. El dólar siguió a $1.540 en el Banco Nación y el BCRA compró USD 41 millones en el mercado

Las consultoras que releva el BCRA volvieron a recortar el crecimiento del PBI y estimaron una inflación de 1,9% para septiembre
El REM anticipó un avance de la economía de 1,5% para 2026, lo que implica una baja de 0,6 puntos porcentuales respecto al relevamiento anterior. Qué dicen sobre la inflación y el dólar


