

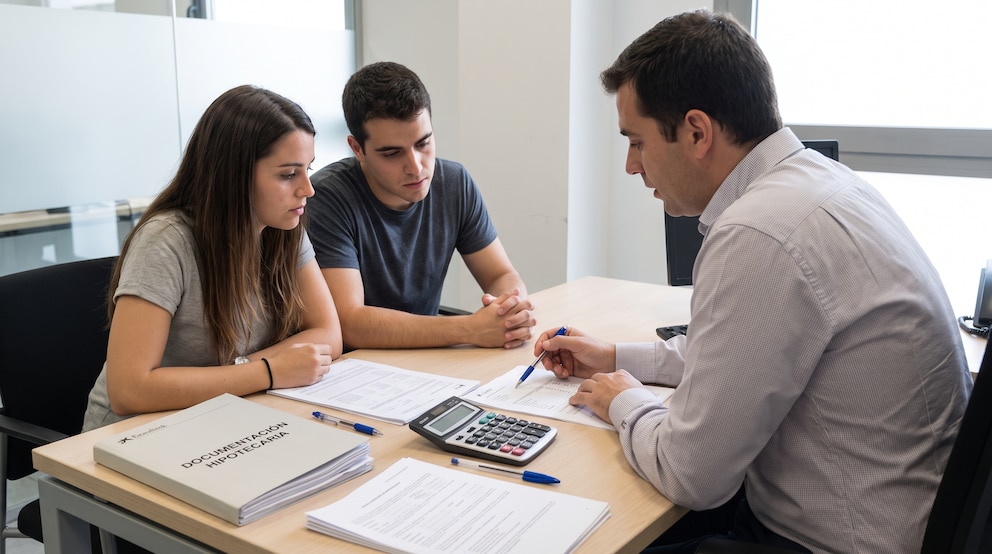
Leer las condiciones de un crédito, comparar las opciones disponibles y calcular la capacidad real de pago son pasos que recomendaron Ernesto Urroz y Jacqueline Rivas, analistas de Educación Financiera de la Superintendencia del Sistema Financiero, antes de adquirir una tarjeta de crédito, un préstamo u otro producto financiero.
Urroz sostuvo que el crédito no es negativo, pero exige una administración responsable. Antes de contratarlo, aconsejó definir para qué se utilizará, verificar si existe capacidad de pago y conocer las condiciones ofrecidas por la entidad financiera.
PUBLICIDAD
Comparar tasas y condiciones de los créditos
El analista pidió leer el contrato antes de aceptar una tarjeta de crédito, un préstamo u otro servicio financiero. Ese documento detalla la tasa de interés, las fechas de pago, las obligaciones que asume la persona usuaria y sus derechos frente a la entidad que le ofrece el producto.
Urroz explicó que revisar esa información permite saber cómo se administrará el crédito y cuáles son las condiciones a las que se sujeta quien lo contrata. También ayuda a identificar cuánto deberá pagar, en qué fecha y bajo qué reglas funcionará el producto financiero.
El analista recomendó prestar atención a la tasa de interés, a los cobros aplicables y a la fecha límite para realizar los pagos. Esos elementos inciden en el costo final de la deuda y en la planificación que una persona debe hacer para cumplir con sus obligaciones.
PUBLICIDAD
Urroz también se refirió a las tarjetas de crédito y planteó que su uso debe conversarse dentro de la familia. Si una madre, un padre u otro titular entrega una extensión a un integrante del hogar, todas las personas involucradas deben conocer que los consumos deberán cancelarse después.
Jacqueline Rivas recomendó revisar distintas alternativas antes de solicitar un préstamo. La persona usuaria debe evaluar cuál opción se ajusta mejor a la necesidad concreta que busca atender y comparar las condiciones que ofrecen las instituciones financieras.
La analista mencionó que esa comparación debe incluir las tasas de interés, las comisiones y recargos, los seguros y las facilidades de pago. También pidió revisar las cláusulas para saber qué procedimiento corresponde ante un inconveniente o un atraso.
PUBLICIDAD
“Un crédito también es una responsabilidad”, afirmó Rivas, en Entrevista AM. La analista agregó que la persona debe saber para qué lo utilizará, determinar si puede pagarlo y conocer las condiciones del contrato antes de adquirirlo.
La capacidad de pago debe considerar el costo final del préstamo
Rivas señaló que no basta con observar el valor de la cuota mensual. Antes de asumir un crédito, una persona también debe calcular cuánto le costará la obligación al finalizar el plazo pactado con la entidad financiera.
La analista propuso analizar primero la situación personal: cuánto dinero puede pagarse cada mes sin comprometer los gastos y responsabilidades que ya existen. Ese cálculo debe realizarse a partir del presupuesto y de la capacidad real de pago.
PUBLICIDAD

Una cuota mensual puede parecer manejable, pero la situación puede cambiar cuando se acumulan varios compromisos. Rivas advirtió que la suma de pagos periódicos puede complicar las finanzas de una persona o una familia.
Urroz pidió revisar el peso que tendrán las deudas sobre los ingresos. Según expuso, si una persona destina más del 45% o 50% de sus ingresos al pago de obligaciones, puede entrar en una situación de sobreendeudamiento.
El analista explicó que, si la deuda absorbe esa proporción de los ingresos, queda menos dinero para atender otros gastos. Esa reducción limita el margen disponible para alimentación, vivienda, salud y educación, además de transporte, emergencias u otros compromisos del hogar.
PUBLICIDAD
Aconsejan pagar más que el mínimo de la tarjeta
Ernesto Urroz llamó a revisar con atención el pago mínimo que aparece en el estado de cuenta de una tarjeta de crédito. Aunque ese monto es una opción de pago, recomendó cancelar una cantidad mayor cuando la situación económica lo permita.
El analista afirmó que pagar un poco más que el mínimo puede ayudar a salir antes de la deuda. La recomendación parte de incorporar esa obligación en el presupuesto y definir cuánto dinero puede destinarse cada mes sin afectar los demás gastos.
Urroz planteó que una tarjeta debe utilizarse con una idea clara sobre la forma en que se pagará. Si una persona puede cancelar de contado antes de que se generen intereses, debe organizar el uso del producto bajo esa posibilidad de pago.
PUBLICIDAD
Los pagos de tarjetas, préstamos y otras obligaciones deben aparecer dentro del presupuesto familiar. De esa manera, las personas pueden identificar cuánto dinero deben destinar cada mes a las deudas y evitar que los compromisos superen sus posibilidades.

La Superintendencia plantea alternativas para ordenar las deudas
Urroz recomendó acercarse a la institución financiera cuando una persona tiene dificultades para pagar una cuota. Una emergencia, un gasto inesperado o un uso mayor al previsto de una tarjeta pueden afectar la capacidad de cumplir con la obligación.
El analista planteó que el primer paso es conversar con la entidad que otorgó el crédito. Esa comunicación permite conocer qué opciones existen para atender la situación y organizar los pagos de acuerdo con las condiciones que se puedan acordar con la institución.
PUBLICIDAD
Entre las posibilidades mencionó un refinanciamiento. La finalidad es buscar una alternativa para reorganizar la deuda cuando la persona enfrenta problemas para pagarla en los términos inicialmente establecidos.
Urroz también explicó el método de la bola de nieve. La estrategia consiste en ordenar todas las deudas de menor a mayor y concentrar los pagos en la obligación más pequeña.
Cuando una persona termina de pagar esa primera deuda, el dinero que antes destinaba a esa cuota puede utilizarse para reforzar el pago de la siguiente. El procedimiento continúa de forma progresiva para reducir las obligaciones pendientes.
Recomiendan preservar liquidez al comprar un vehículo
Urroz analizó la situación de una persona que cuenta con ahorros para comprar un vehículo, pero considera solicitar un crédito para no utilizar todo el dinero disponible. A su juicio, la decisión debe evaluarse desde ambos escenarios.
PUBLICIDAD

Usar todos los ahorros en una compra puede dejar a la persona sin liquidez ante una emergencia. Si luego surge una necesidad inesperada, podría tener que solicitar un crédito para resolverla.
Financiar una parte de la compra, por otro lado, implica asumir una cuota y pagar intereses. Urroz indicó que una persona debe comparar el costo del crédito con el dinero que mantendrá en sus ahorros disponibles antes de tomar una decisión.
El analista recomendó revisar cuánto se pagará por el préstamo y cuánto dinero quedará disponible después de la compra. También planteó comparar las condiciones ofrecidas por distintas instituciones financieras para identificar la opción que genere mayor tranquilidad.
La persona debe establecer si puede pagar la cuota sin afectar otros compromisos. Esa evaluación debe incluir los ingresos, los gastos ya previstos y las posibles situaciones que podrían requerir recursos disponibles.
Jacqueline Rivas informó que la Oficina de Atención al Usuario de la Superintendencia del Sistema Financiero atiende consultas sobre productos y servicios financieros en el número 2699-9999.
La institución también recibe a las personas usuarias en sus instalaciones de avenida Albert Einstein número 17. Urroz añadió que el sitio web de la Superintendencia reúne materiales e información sobre educación financiera.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Pandillas haitianas difundieron un ritual con armas y ron, mientras militares salvadoreños rezaron antes de viajar en busca de connacionales
El contraste entre dos secuencias difundidas en redes sociales resumió la tensión que rodea la operación de rescate en Haití

‘En mi vida hubiera pensado meterme aquí’: Muralistas cambian marcas de las pandillas por arte en un barrio de El Salvador
El colectivo PigmenTrip las invitó a ser las primeras mujeres en intervenir las fachadas de una comunidad que sufrió años de dominio pandillero. Ellas llegaron con pinceles y aerosoles; también con la intención de abrir camino para otras artistas

“Las pandillas de Haití son satánicas”: Bukele rechaza las advertencias y ratifica el rescate de cuatro militares salvadoreños
El mandatario envió comandos especializados a Puerto Príncipe para ubicar a cuatro técnicos castrenses retenidos tras una emboscada callejera, mientras la banda 400 Mawozo mostró municiones y prometió resistencia armada

Edimar Rosales, el primer salvadoreño identificado de entre los cuatro soldados desaparecidos en Haití
El salvadoreño se había alistado cuatro años atrás confiando en nuevas oportunidades, según contó su familia, que ahora espera noticias tras el despliegue anunciado por el presidente salvadoreño Nayib Bukele para rescatarlos.

¿Qué eventos prepara El Salvador para 2027?
El Salvador proyecta una agenda de eventos deportivos y musicales para 2027, con el regreso del Ironman 70.3, nuevos torneos de surf y artistas mencionados por la ministra de Turismo


