


El ministro de Economía, Luis Caputo, sostiene que el crecimiento de la mora es el resultado del aumento del crédito y que en esa reconversión en que los bancos volvieron a actuar de bancos, otorgaron préstamos malos. Sin embargo, los datos muestran que en la actualidad casi el 40% de las personas que acceden a un crédito formal lo hacen por esta vía fintech por un menor monto y destinados en la mayoría de los casos a personas con perfiles de riesgo que el sistema bancario excluye.
El Instituto Tecnológico de Buenos Aires (ITBA) registró en los últimos dos años un salto en la cantidad de personas con acceso al crédito formal: de unos 16 millones a más de 21 millones. Pero el grueso de este crecimiento no provino del sistema bancario tradicional, sino de la expansión de las fintechs. El segmento fintech pasó de 3,7 millones a más de 8 millones de usuarios con al menos un préstamo vigente. Así, casi el 40% de quienes obtienen financiamiento formal lo hacen a través de estas plataformas digitales, en su mayoría con créditos de menor monto y dirigidos a perfiles de riesgo que el sistema bancario suele excluir.
PUBLICIDAD
El sistema de crédito formal en Argentina se organiza, según la Fundación Mediterránea, en dos grandes categorías: las entidades financieras —bancos, compañías financieras y cooperativas de crédito— y los proveedores no financieros de crédito. Las primeras pueden captar depósitos del público y otorgar préstamos bajo regulación y supervisión directa del Banco Central de la República Argentina (BCRA), con exigencias específicas de capital, liquidez y encajes. Los proveedores no financieros financian con capital propio y no reciben depósitos del público. Este grupo opera bajo un marco regulatorio diferente y requisitos prudenciales menos exigentes, aunque sí deben registrarse ante el BCRA.

Dentro de los proveedores no financieros, las fintechs se diferencian por un modelo íntegramente digital. La solicitud, verificación, otorgamiento y cobro del crédito ocurre en plataformas tecnológicas. Además, utilizan modelos de evaluación de riesgo que consideran fuentes alternativas de información, como el comportamiento transaccional, el pago de servicios o la actividad digital. De acuerdo con la Fundación Mediterránea, estos mecanismos no relajan los estándares de análisis, sino que permiten construir una evaluación de riesgo dinámica y adaptada a perfiles históricamente excluidos del circuito bancario.
PUBLICIDAD
El avance de las fintechs facilitó el acceso al crédito formal para trabajadores informales, monotributistas, personas sin cuenta bancaria activa y usuarios sin antecedentes en la Central de Deudores. Pero con ello también aumentó la cantidad de créditos en situación de irregularidad hasta aproximadamente el 30% del total de la cartera según el ITBA.
Aunque al segmentar por tiempo de mora, la llamada “mora operativa” —atrasos entre 30 y 360 días— se mantiene en torno al 23%, con cierta estabilidad en los últimos meses y un ritmo de crecimiento que empezó a moderarse desde noviembre de 2025. Una estabilización ocurre mientras la mora total sigue aumentando, arrastrada por créditos incobrables de larga data.
PUBLICIDAD
Sin ayuda del estado
A pesar del crecimiento de la mora y los pedidos del Fondo Monetario Internacional (FMI) de revertir esta situación, en el Gobierno de alistan detrás de la postura del presidente Javier Milei de que nadie les puso una pistola en la cabeza a quienes sacaron prestamos que hoy no pueden pagar.
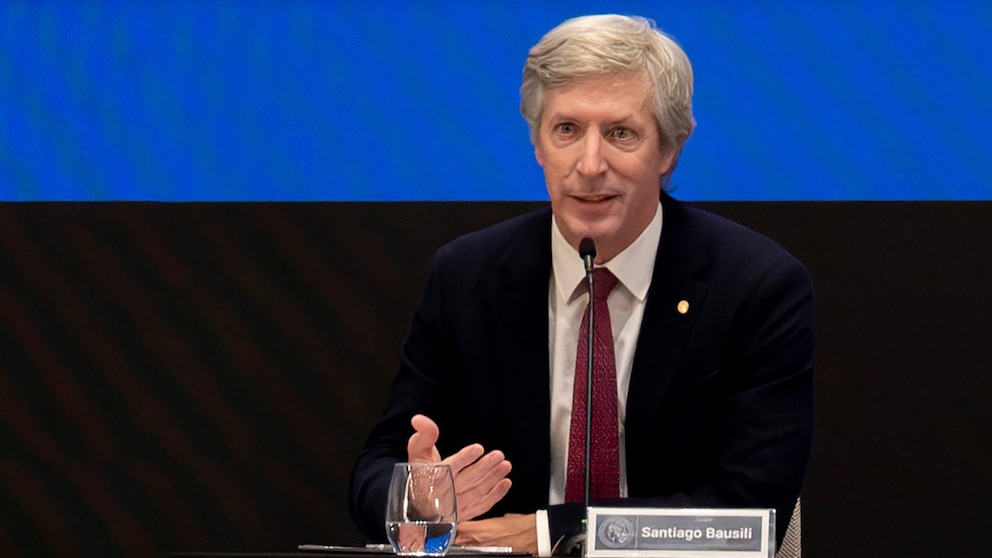
“Nosotros vamos a evitar las soluciones que impliquen quitarle recursos a alguien discrecionalmente para asignárselo a otros. En todos esos casos se dispara el riesgo moral. Seguimos viendo esto como una cuestión entre privados, en la historia, cuando el Estado se mete en el medio de una conversación entre privados, típicamente es torpe y acarrea consecuencias no deseadas”, sostuvo el presidente del Banco Central (BCRA), Santiago Bausili.
PUBLICIDAD
Según el presidente de la entidad monetaria, los bancos prefieren que no se meta el estado para resolver el problema. Sin embargo, en los últimos días la discusión pública sobre la mora crediticia se intensificó en el contexto de recesión y expectativas de intervención estatal. El economista y exasesor de la presidente Milei, Carlos Rodríguez, planteó en X, que una eventual intervención estatal supondría un reconocimiento de la derrota del modelo liberal, lo que dañaría la imagen del gobierno de cara a las elecciones de 2027.
Para el economista, una recuperación económica sólida —particularmente en la economía de los deudores— facilitaría el pago de las deudas en mora. Sin embargo, describió el escenario como complejo en donde la “recesión, la mora y las expectativas son tres variables que se retroalimentan entre sí y complican cualquier intento razonable de salir de esa vorágine, dada la fecha fija de las elecciones”. También advirtió que la situación cambiaria añade complejidad y que no ve una salida con políticas económicas convencionales.
PUBLICIDAD
El peso tributario
Para el Ieral, de la Fundación Mediterránea, el aumento de la morosidad no responde a un exceso de endeudamiento: la Argentina tiene uno de los sistemas financieros más pequeños de la región, con una relación de crédito sobre PBI del 13 por ciento.
La consultora Econométrica sostuvo que los impuestos, principalmente el IVA e Ingresos Brutos, elevan en más de 43 puntos porcentuales el costo financiero efectivo anual, que pasa de un 79% a 122,7%. “Bajarlos, o mejor aún, eliminarlos con bajo impacto fiscal, permitiría catalizar la mejora en la mora de las familias, potenciando una nueva expansión del crédito y del consumo interno”, consideró el informe. El Ieral remarcó en ese sentido: “Una parte sustancial del monto de los intereses no responde al costo de fondeo, ni al riesgo financiero, ni a los gastos de la intermediación, sino a la incidencia de los tributos”.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
El Nobel al que admira Milei recomendó combinar el modelo de EEUU con el europeo: “No se puede dejar desprotegida a la población”
El ganador del premio Nobel de Economía 2025, Philippe Aghion, participó de las Jornadas del BCRA. Dio recomendaciones para la Argentina en base al modelo de Estados Unidos y Dinamarca. Aseguró que se van a perder puestos administrativos por la IA

Advierten que la Argentina tendrá un faltante de financiamiento de USD 17.000 millones en 2027 y deberá usar reservas
Un informe privado plantea un escenario de fuertes exigencias para las cuentas externas el año próximo

El Congreso citó a Jensen Huang para que comparezca por el escándalo de espionaje el 1 de diciembre
Los legisladores quieren saber qué papel tuvieron él y la empresa en un posible riesgo para la seguridad nacional. El anuncio se produce un día después de que Washington endureciera los controles a la exportación de chips de inteligencia artificial

El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras
Un relevamiento privado reveló fuertes dificultades para acceder al mercado laboral. La experiencia previa, las exigencias empresarias y la falta de contactos aparecen entre los principales obstáculos

Los datos de pobreza en Argentina: el Gobierno ratificó que los datos del Indec son la única referencia para medirla
Luego de que la UCA hiciera referencia al tema en un informa, el Ejecutivo fijó su posición sobre la evolución del indicador luego de que la entidad advirtiera que la mejora de la pobreza habría sido sobreestimada


