
En junio, el crédito en pesos al sector privado volvió a crecer en términos reales tras cinco meses consecutivos de retroceso, de acuerdo con un informe elaborado por First Capital Group.
El documento señala que el saldo total de préstamos en moneda nacional alcanzó los $103,1 billones, lo que representa un incremento nominal del 3,6% respecto de mayo y un crecimiento interanual del 35,6 por ciento. Al analizar la evolución ajustada por inflación, el avance mensual fue del 1,7% y el anual del 1,3%, cifras que marcan un giro respecto de la tendencia previa.
PUBLICIDAD
Según el análisis, la recuperación del crédito real se apoya principalmente en las operaciones comerciales, que lograron superar la inflación y compensar la debilidad de los segmentos vinculados al consumo de las familias.
Guillermo Barbero, socio de la consultora, sostuvo: “Luego de cinco meses de retroceso, por fin alcanzamos un mes con variación positiva en términos reales, si bien el incremento anual es muy modesto, se produce al sexto mes un cambio en la tendencia. Nuevamente fueron las operaciones comerciales las que superaron la barrera de la inflación y compensaron el magro desempeño de las carteras asociadas con los particulares”.
PUBLICIDAD
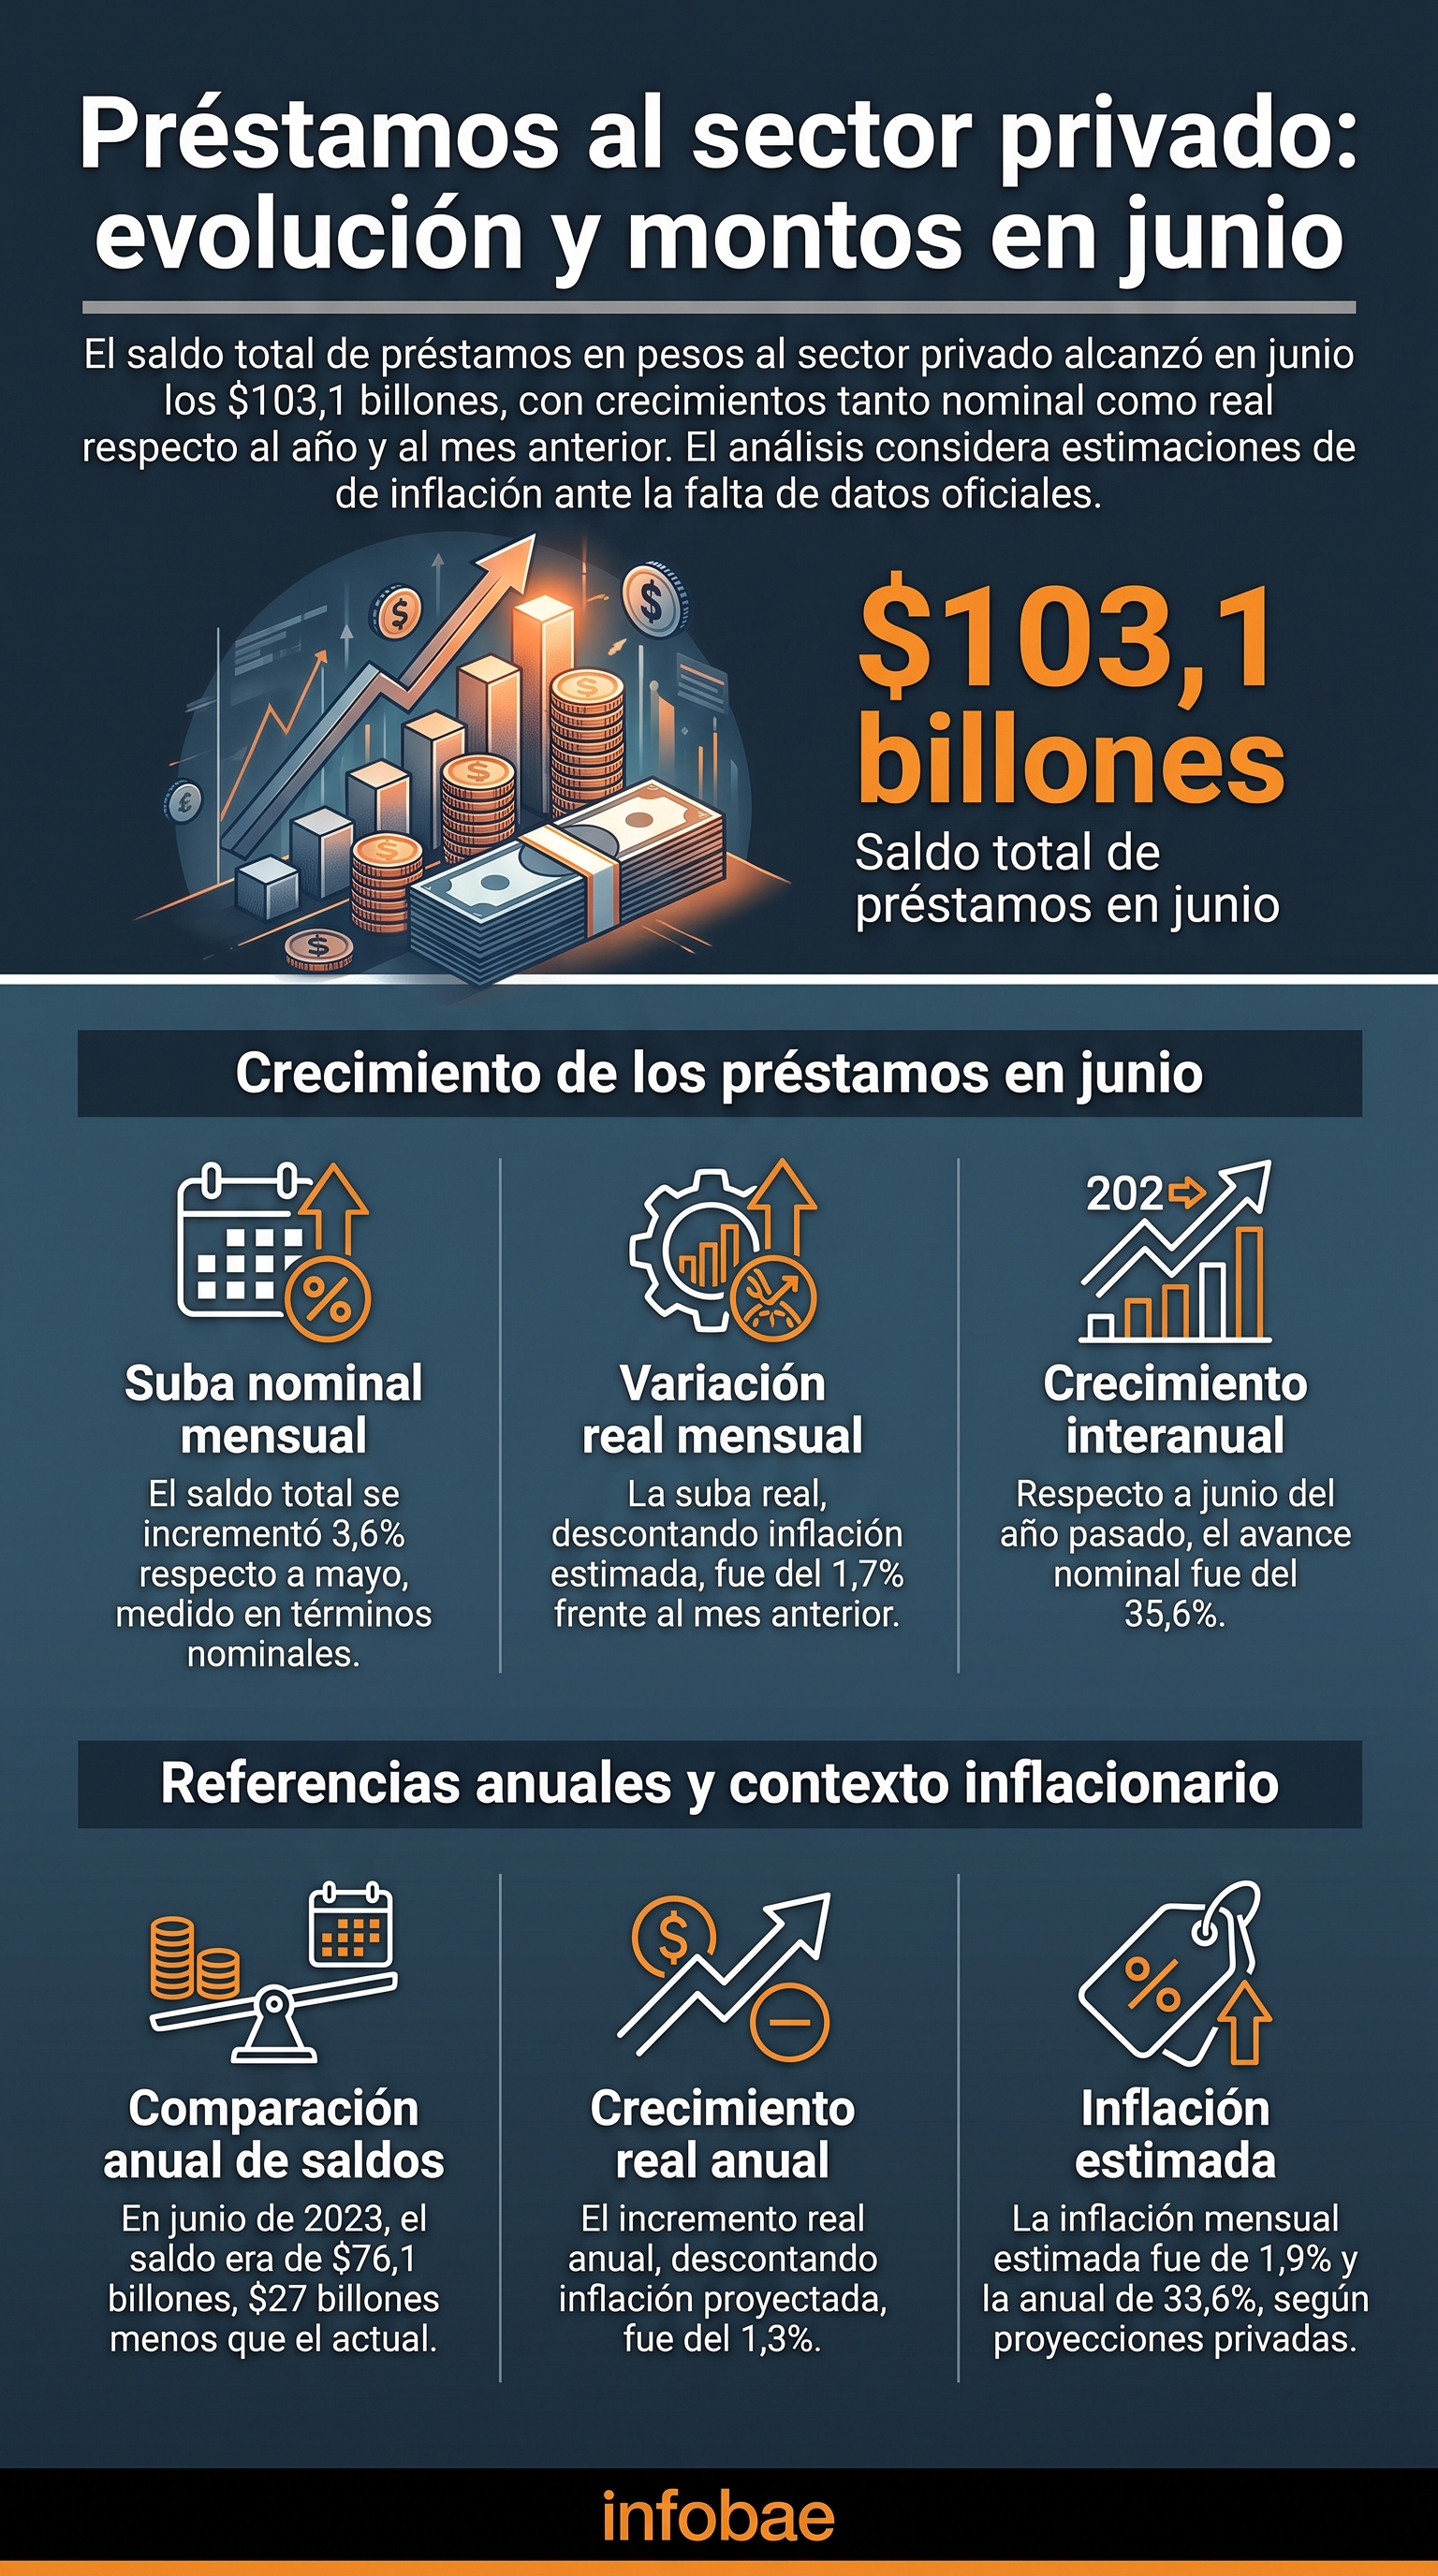
El informe detalla el comportamiento de las principales líneas de préstamos. En el caso de los préstamos comerciales, el saldo totalizó $34,9 billones, con una suba nominal del 6,4% en el mes y un crecimiento del 30,5% en comparación con junio de 2025. La variación real mensual fue del 4,5%, aunque en la comparación interanual todavía persiste una caída del 2,5%.
Barbero explicó que “por segundo mes consecutivo, encontramos un crecimiento real en esta línea, la demanda volvió sobre las operaciones en pesos en un mes donde se produjo algún movimiento en el tipo de cambio, encareciendo las operaciones en moneda extranjera. No obstante todavía no alcanzamos los valores a los cuales se había llegado un año atrás”.
PUBLICIDAD
En cuanto a los préstamos personales, el saldo ascendió a $21,2 billones, con un alza nominal del 0,9% mensual y del 30,0% anual. No obstante, el análisis ajustado por inflación muestra una baja del 1,0% en el mes y una disminución anual del 2,9%. Se trata del noveno mes consecutivo con retroceso en términos reales para este tipo de financiamiento.
“El nivel de tasas es todavía muy alto en relación a la inflación esperada, esto pone freno a la demanda de nuevas operaciones, por otra parte la irregularidad de la cartera ha restringido mucho la oferta por parte de las Entidades Financieras y en la actualidad se encuentran más abocadas a recuperar los ratios de mora antes de avanzar comercialmente”, indicó Barbero.
PUBLICIDAD

El uso de tarjetas de crédito mostró un saldo acumulado de $25,2 billones, lo que implica una suba nominal del 2,6% mensual y del 29,2% anual. En términos reales, el incremento mensual fue del 0,6%, aunque la comparación interanual marca aún una baja del 3,4 por ciento. El informe atribuye el repunte a las promociones bancarias y a la extensión de planes de cuotas sin interés.
De acuerdo con Barbero, “el regreso de las promociones bancarias, asociadas a importantes jugadores del comercio minorista, impulsó con éxito la vuelta del consumo con tarjetas. También se observó la aplicación de cuotas sin interés en plazos más extendidos (hasta 18 cuotas) y promociones para el uso de tarjetas a través de los aplicativos propios que utilizan el código QR”.
PUBLICIDAD
En el caso de los créditos prendarios, el saldo sumó $6,3 billones, con una suba nominal del 1,1% mensual y del 28,8% anual. Sin embargo, en el análisis real se advierte una baja mensual del 0,8% y una merma anual del 3,7%. Las ventas de automóviles cero kilómetro siguen por debajo de los registros de 2025.
Por último, los créditos hipotecarios, incluidos los ajustables por inflación (UVA), mostraron un saldo de $7,9 billones, con un crecimiento nominal del 3,5% mensual y del 106,8% en la comparación interanual. En términos reales, la suba fue del 1,6% mensual y del 54,5% anual. El informe destaca que, después de cuatro meses de variaciones reales modestas o negativas, el segmento hipotecario vuelve a mostrar una expansión relevante. La baja en los índices que actualizan las cuotas y la deuda estimuló el interés por este tipo de financiamiento.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Soja “táctica” y “fusariosis” en el trigo: nuevas palabras y problemas del campo ante el fenómeno de El Niño
Los productores sojeros de la región núcleo apuntan a sembrar antes, intensificar los planteos y acortar los ciclos. Los trigueros ven una mejora de condiciones, pero el temor por enfermedades persiste

Día de la Madre: las ventas cayeron por quinto año consecutivo pese a que 9 de cada 10 comercios ofrecieron descuentos
Según CAME, la facturación minorista pyme retrocedió 1,4% interanual a precios constantes, con un ticket promedio de $63.197 y cuatro de los seis rubros relevados en terreno negativo

El cheque de bienvenida: cuánto cuesta criar a un bebé durante su primer año de vida
Qué gastos pesan más, por qué lo más caro no es lo que se compra y cuánto subió el costo de crianza en los últimos doce meses

Martín Guzmán aconsejó a los brasileños votar por Lula en vez de seguir el “experimento fracasado” de Milei
En una nota en un portal internacional que firmó junto a Joseph Stiglitz y una directora de la Open Society de George Soros, afirma que la gestión mileísta invoca un “mito nostálgico”, convirtió a la Argentina en “cliente” de EEUU y que Flavio Bolsonaro haría lo mismo en Brasil

La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
En menos de tres años, los hidrocarburos pasaron de presionar las cuentas de divisas a sostener una parte central del resultado favorable, con un récord acumulado y nuevos compradores para el petróleo local


