


Pese a la suba de julio a 1,9%, el dato de inflación del mes pasado fue bastante mejor de lo que indica ese número. Se ve un impacto prácticamente nulo en los precios por la suba del tipo de cambio de 14% a lo largo del mes y la inflación núcleo fue de 1,5%, al eliminar los incrementos de precios regulados y estacionales.
Pero a pesar de esta lectura del “vaso medio lleno”, el mes pasado finalmente significó el segundo incremento de la inflación mensual. Tras el piso de mayo en 1,5%, el mes siguiente la suba fue de apenas 0,1 punto porcentual y ahora otro 0,3 hasta llegar al mencionado 1,9%.
El desafío que ahora enfrenta el equipo económico es evitar que se corte el proceso de desinflación que venía tomando velocidad desde mediados del año pasado y que incluso se consolidó en los primeros meses de 2025.
Agosto también mostraría inflación al alza y sería, en caso de cumplirse, el tercer mes consecutivo. En este caso pesarían los aumentos de combustibles por la suba del dólar y remarcaciones en artículos de consumo masivo. Aunque todavía es prematuro para hacer proyecciones porque el mes aún tiene bastante recorrido por delante, las principales consultoras estiman que el índice tendría como piso el 2% y no se alejaría demasiado de ese valor.
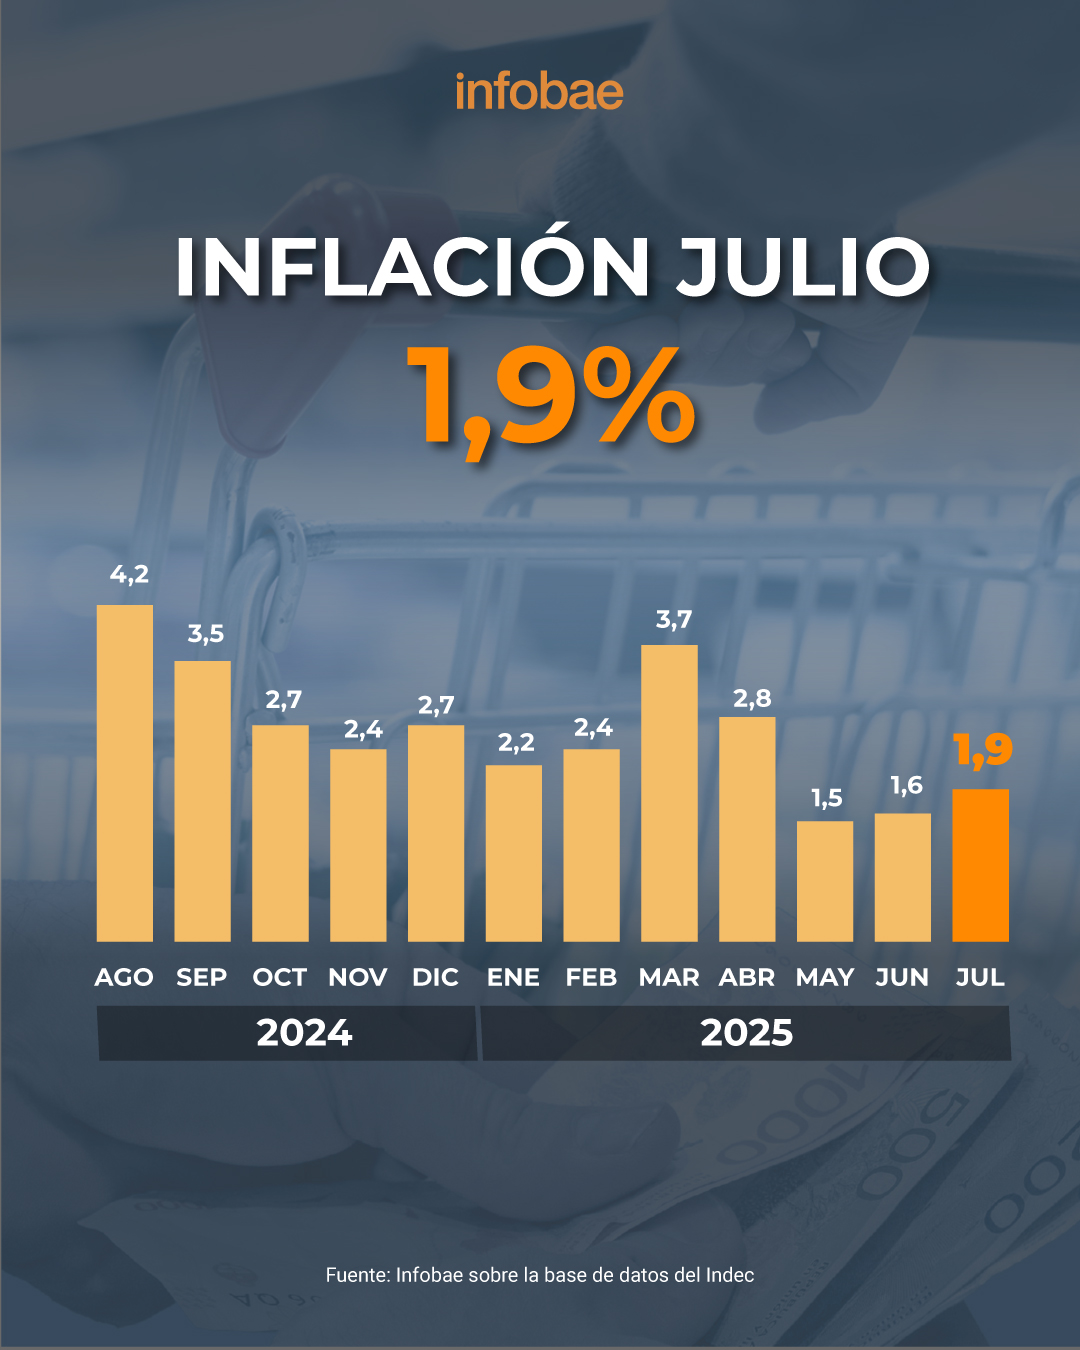
El problema es que el cambio de tendencia ya se volvería más evidente. Y por otra parte algunas consultoras reconocidas ya manifestaron en reuniones privadas que no esperan que la inflación se vuelva a acomodar rápidamente debajo de ese piso de 2% en septiembre o incluso en octubre. Este escenario puede jugar en contra de las expectativas de desinflación que aún mantiene la mayoría de las empresas y los inversores. Y eso puede dar lugar a más remarcaciones, si se espera que la inflación futura supere a la actual.
Si bien la suba del dólar hasta $1.380 a fines de julio tuvo hasta ahora escaso impacto en los precios, es evidente que el Gobierno optó por curarse en salud. Con una agresiva política de disminución de liquidez y suba de tasas, promovió una baja del tipo de cambio hasta $1.325 al cierre de ayer, en lo que fue novena caída consecutiva del dólar oficial.
De esta manera, buscó acotar todo lo posible el impacto en precios por movimientos del tipo de cambio.
Se estima que al menos hasta las elecciones legislativas no habrá demasiados cambios en esta postura. Ayer el Tesoro pagó tasas de casi el 70% anual para refinanciar vencimientos de Lecap de corto plazo. Y anunció una nueva licitación para retirar los pesos excedentes que ayer no se pudieron absorber.
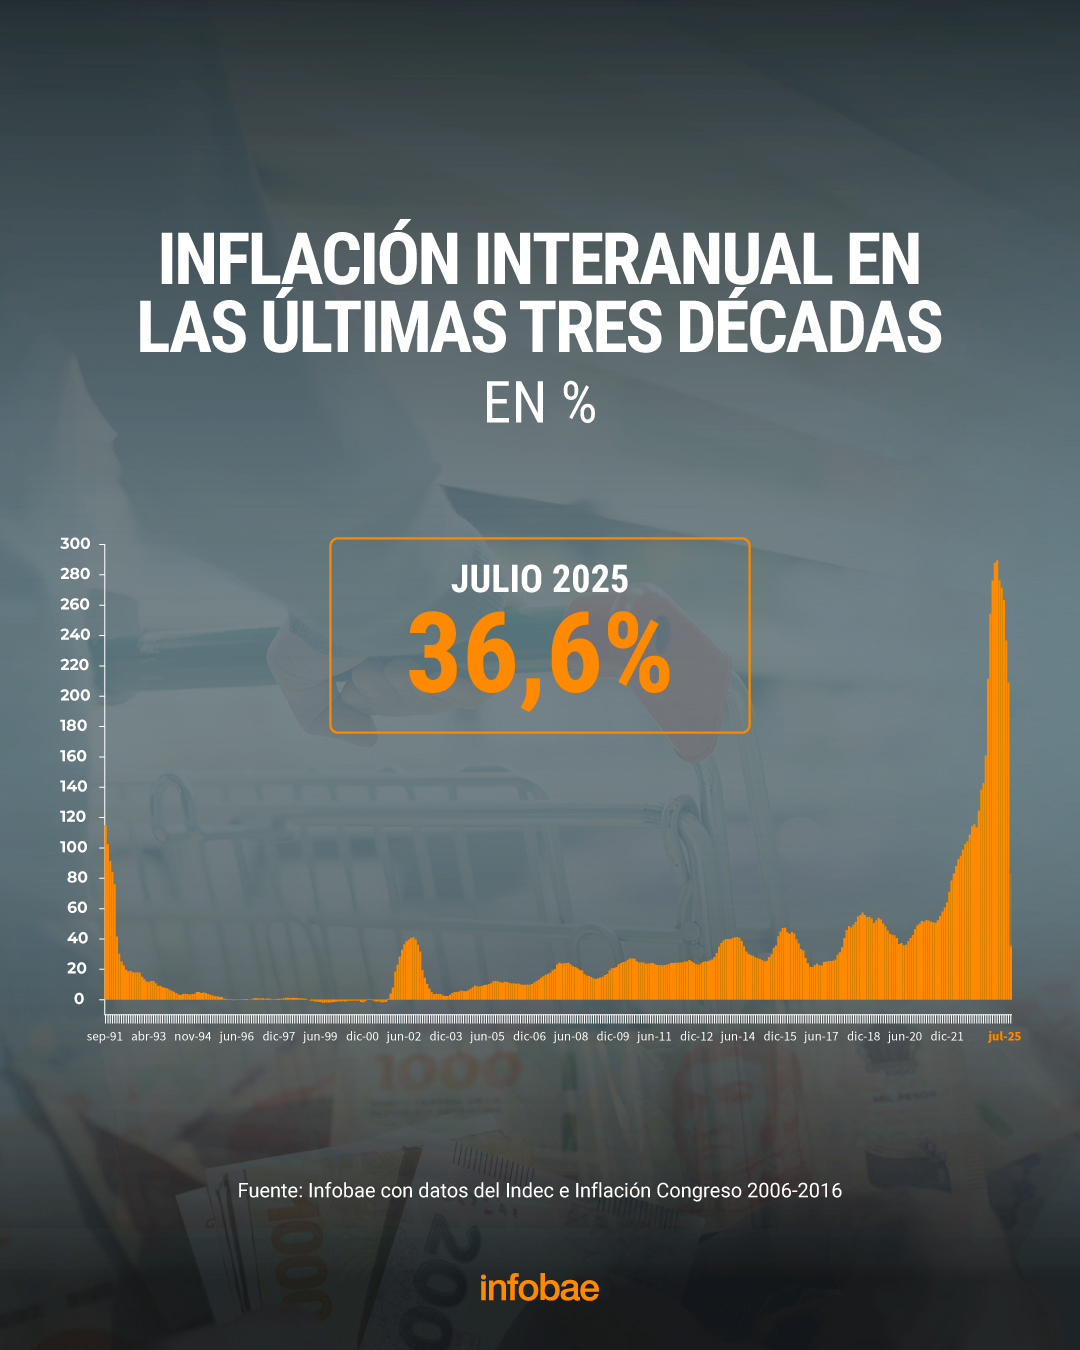
Se trata de rendimientos extraordinarios teniendo en cuenta que la inflación para adelante se estima en un rango del 20% al 25% para los próximos doce meses.
¿Por qué entonces el Tesoro avala semejantes tasas? La explicación la dio el ministro de Economía, Luis Caputo, que considera que la situación de actual de stress se explica por el “riesgo kuka”, o el miedo de los inversores a que los kirchneristas vuelvan al poder.
Con ese razonamiento, el objetivo de corto plazo es reducir la presión sobre el dólar por parte de inversores que buscan cobertura con tasas muy atractivas. Es decir que “la codicia venza al miedo”, como expresó ya en 2002 el economista Mario Blejer cuando le tocó presidir el Banco Central.
Las elevadas tasas de interés, en caso de persistir, serán muy nocivas para la actividad económica. No solo impactarán negativamente en el crédito, sino que también aumentarían los niveles de morosidad. Al mismo tiempo, representan un aumento de los costos para las empresas que deben buscar financiamiento. Y esto a su vez puede tener un impacto en la suba de precios para cubrir el peso de una deuda que aumenta fuertemente en términos reales.
Para el Gobierno también es una dinámica insostenible, ya que la deuda en pesos crecería de manera significativa si se mantienen rendimientos reales que superan a la inflación en más de 40 puntos porcentuales como sucedió en la licitación de ayer.
Últimas Noticias
Murió Eduardo Rafael “Teddy” García Mansilla, empresario y referente de la aviación y los medios
Tenía 85 años. Impulsó FM Horizonte, lideró la expansión de Avianca en el Cono Sur y desarrolló una trayectoria vinculada con el turismo, la cultura y la educación

Nuevos modelos diésel y eléctricos: por qué vuelve a crecer la oferta de vans y furgones en la Argentina
La llegada de una mayor competencia de marcas y la apertura del mercado automotor son dos variables claves que generaron un rápido cambio de tendencia en la categoría. Pero hay también una modificación del uso a causa del comercio electrónico y el crecimiento del transporte de última milla

Las acciones argentinas cerraron en baja en Wall Street, pese a la mejora de los bonos
Los ADR argentinos terminaron mayormente en rojo, en una rueda con bajas en Wall Street y un Brent a USD 92,01. Los bonos subieron y el riesgo país cayó a 853 puntos

La nueva era del mercado laboral: qué habilidades priorizan las empresas en la Argentina y en el mundo
En un mercado transformado por la IA, los criterios de contratación cambian. Qué dicen un informe regional, profesionales de recursos humanos de empresas argentinas convocados por el Instituto Tecnológico de Buenos Aires (ITBA) y los “Job Report” del Foro Económico Mundial sobre lo que buscaban antes y lo que buscan hoy los empleadores

Gustavo Weiss, presidente de la Cámara de la Construcción: “El desafío es consolidar el mensaje del Papa en el largo plazo”
El empresario consideró que las palabras de León XIV durante su visita al país deben traducirse en acciones concretas


