


El dólar blend, el esquema por el cual los exportadores liquidan el 20% de sus ventas al exterior en el “contado con liqui”, le quitó casi USD 12.000 millones de dólares al Mercado Libre de Cambios durante el primer año de gestión de Javier Milei. Tomando los datos oficiales disponibles del Balance Cambiario del BCRA, hasta noviembre pasado, el “80/20″ alimentó con esa enorme cantidad de divisas al dólar financiero, una oferta que por ende no pasó por el mercado oficial.
En tren de una normalización del sistema cambiario, muchos analistas comienzan a ver una eliminación o al menos una reducción del dólar blend como un paso previo al levantamiento total del cepo que ocurrirá en algún momento de 2025.
“En el acumulado de 2024, el uso del dólar blend por parte de los exportadores significó una oferta de USD 11.633 millones en el mercado de CCL, en tanto que la diferencia entre las importaciones devengadas (ICA) respecto a las pagadas (MULC) sumó USD 13.149 millones (respecto al récord de USD 24.536 millones en 2023)”, explicó un informe de Suramericana Visión.
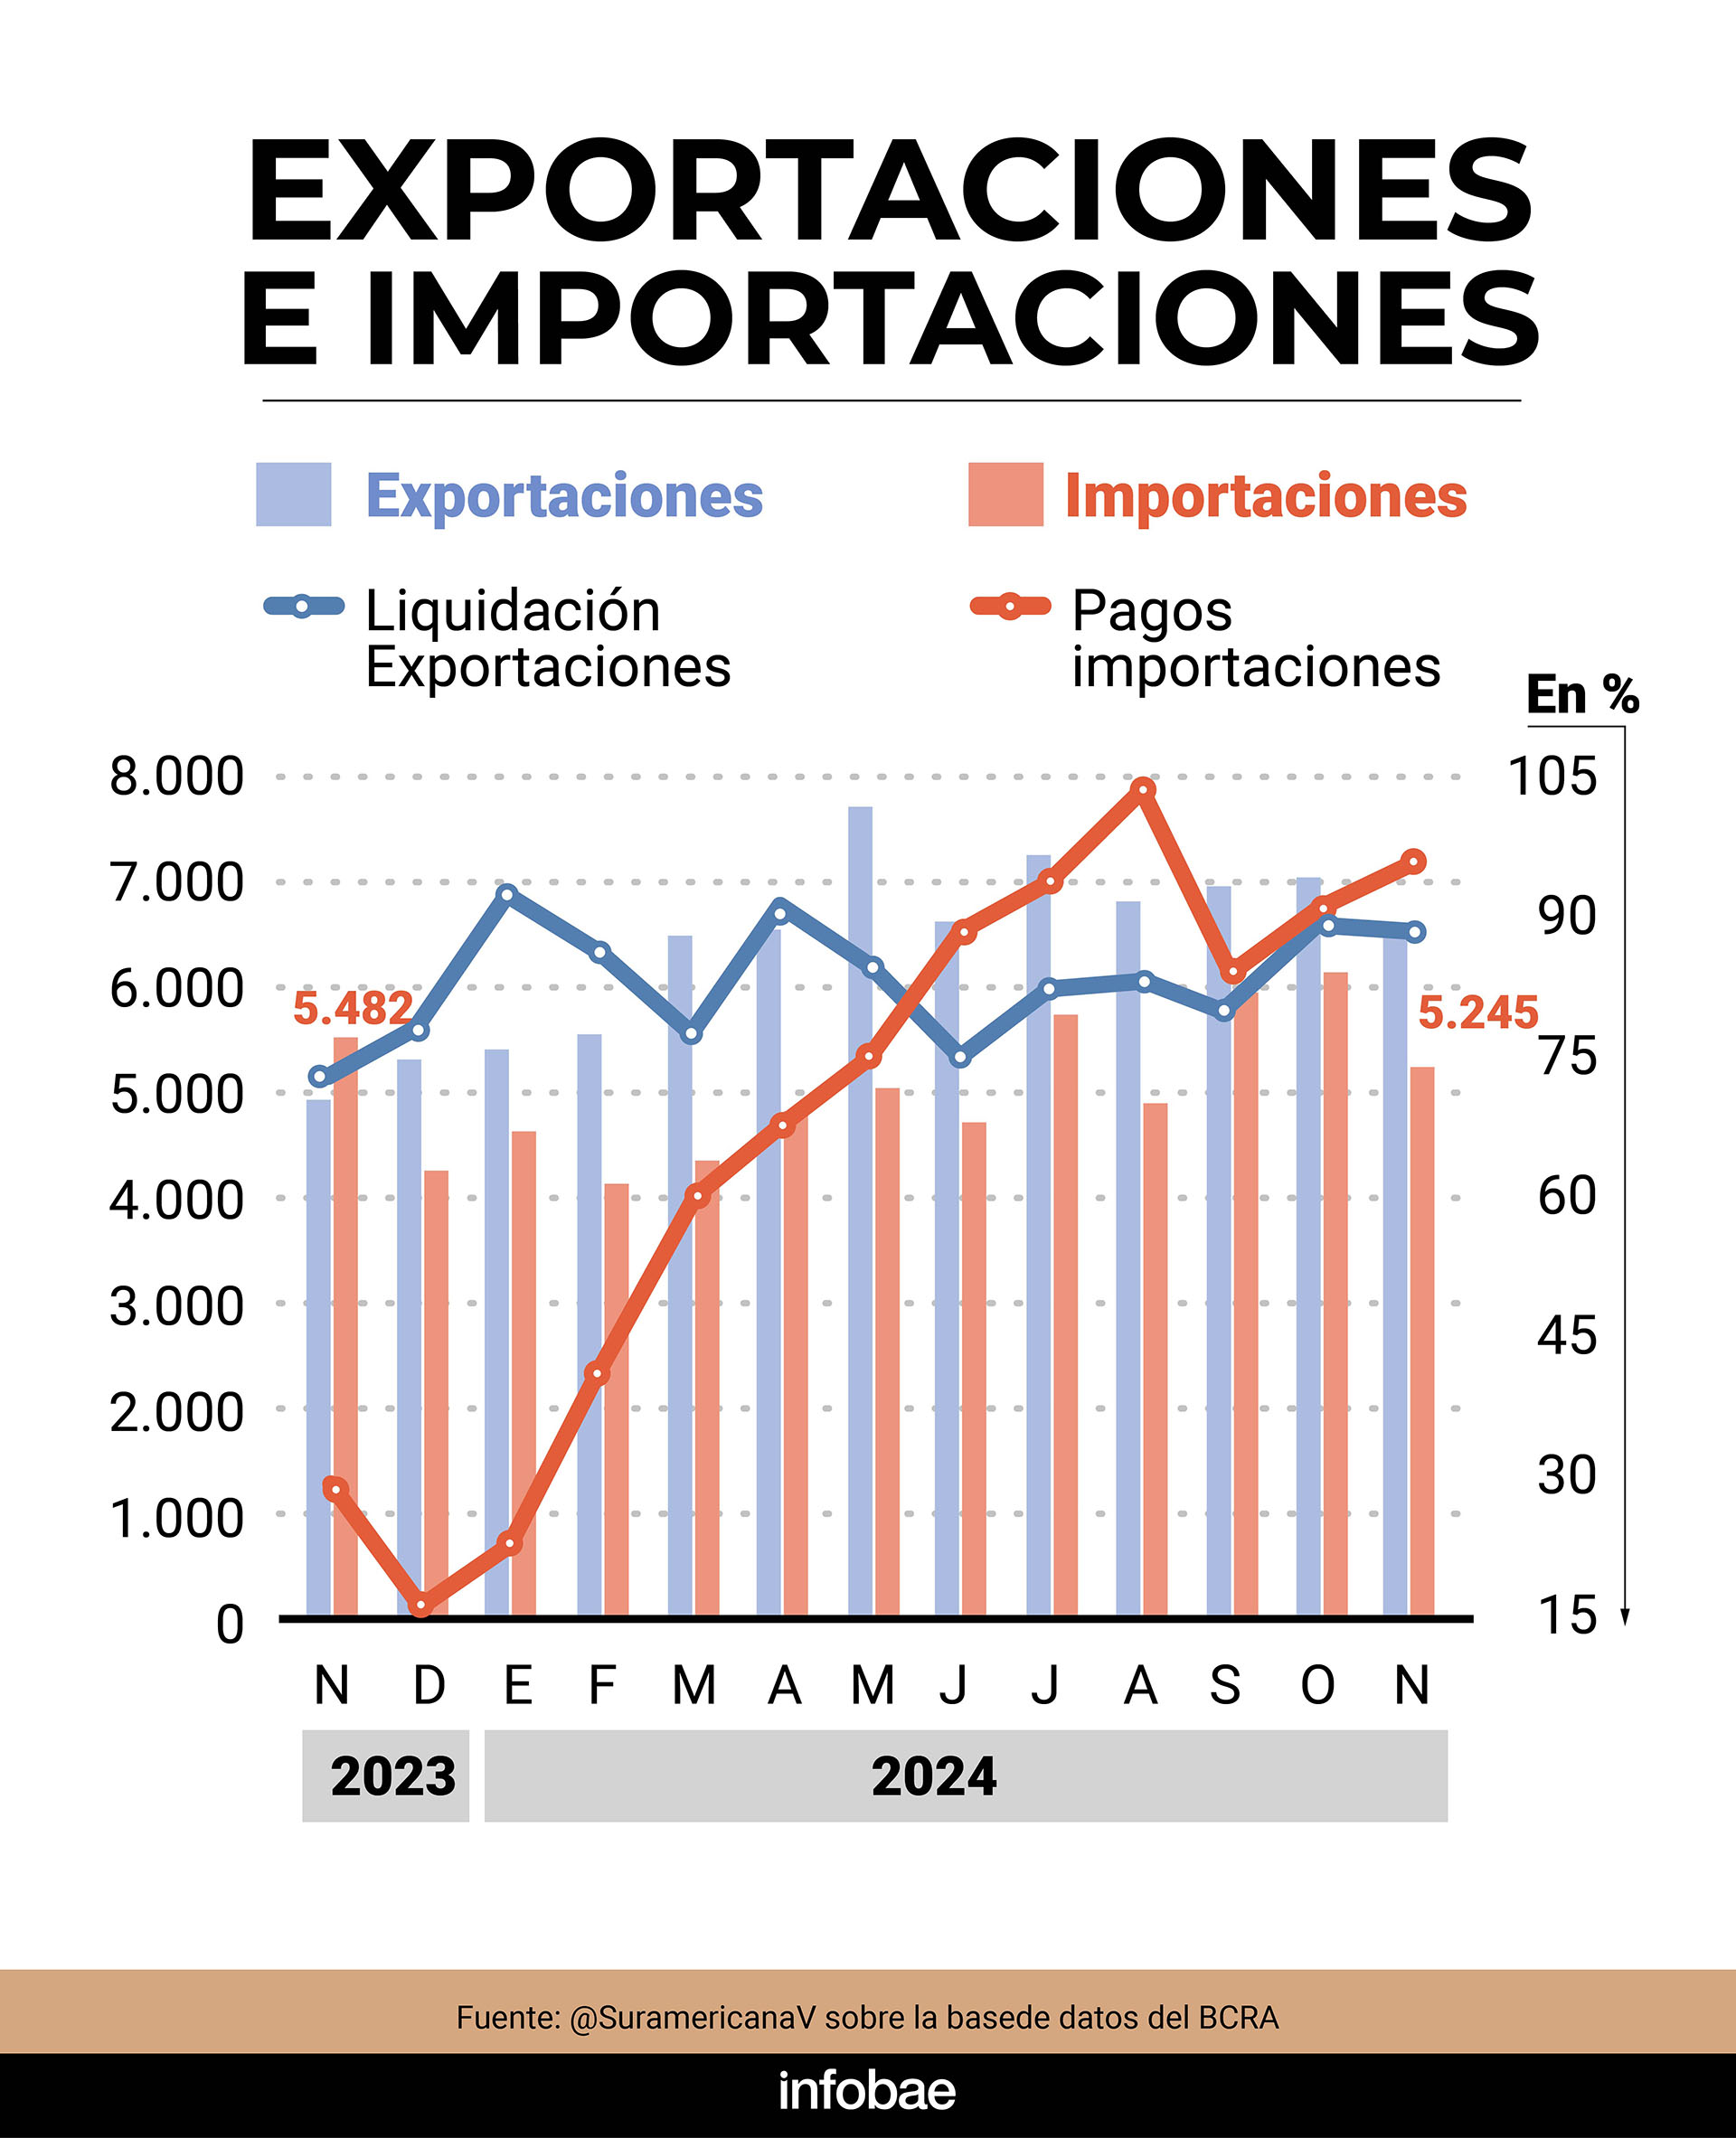
El dólar blend o Programa de Incremento Exportador (PIE) fue una de las primeras medidas cambiarias de la era Milei. Con la devaluación recién hecha, liquidar un 20% de las divisas en el “contado con liqui” le aseguraba a los exportadores un tipo de cambio más atractivo. En particular, al complejo sojero que seguía enfrentando retenciones del 33%.
Un año atrás, la brecha entre el dólar oficial y el financiero al que podía destinarse 2 de cada 10 dólares exportados superaba el 50%. Hoy ronda el 10%, después de llegar casi a 0 a comienzos de diciembre. Es claro que ya no le agrega ningún incentivo al exportador para acelerar su liquidación. Y que al Gobierno siempre le sirve incrementar la oferta en el mercado mayorista. Así, muchos analistas empiezan a preguntarse a quién le sirve seguir con el dólar blend.
Desde el punto de vista del Gobierno, explicó el economista Salvador Vitelli, la principal función del sostenimiento del dólar blend no es la mejora del tipo de cambio sino la de controlar la brecha. “El esquema 80/20 le permite al Banco Central aportar una importante cantidad de oferta al dólar financiero que lo mantiene en una situación de equilibrio”, explicó.
Por ese motivo, Vitelli descree de una eliminación del dólar blend en lo inmediato. “Por la forma en que juega el blend en la brecha, veo más expectativas en un cambio en la ecuación en lugar de suprimirlo. Que el 80/20 se transforme en 85/15 o 90/10″, explicó.
En esa línea, el Gobierno seguiría teniendo esa oferta extra que le permite contener la brecha con los dólares alternativos, un objetivo alineado con el descenso de la inflación. “No vemos una eliminación inminente del dólar blend”, agregó Vitelli.
De esa forma, el equipo económico tendría que elegir si conserva esa herramienta para mantener a raya a los dólares financieros o si, por el contrario, la quita del medio para incrementar la oferta en el mercado oficial y facilitar la acumulación de reservas para el Banco Central. Las mejoras previstas para 2025 en la balanza energética, en la minería y, por supuesto, en el agro, abonan ese último supuesto en el que el Gobierno podría aprovechar el 100% de una eventual bonanza exportadora en lugar del 80%.
En la vereda de enfrente, si se quitara el escenario el dólar blend la queja de los exportadores sería aún más ruidosa. Un tipo de cambio que en 2024 creció muy por debajo de la inflación se volvería todavía menos tentador.

La eliminación del dólar blend, según un informe de Outlier, “podría jugar a favor” para aumentar la oferta en el mercado de cambios oficial sin pedirle más dólares al sector privado. Sin embargo, “implicaría una apreciación real adicional para el sector exportador. Creemos que esto tiene sentido si lo que se busca es amortiguar la esperable reducción del saldo neto de divisas de la cuenta corriente del sector privado”.
El dólar blend, por otra parte, cuenta con un detractor acérrimo: el FMI, que siempre rechaza los tipos de cambio diferenciales para un sector determinado. Las críticas del Fondo a estos mecanismos vienen desde el “dólar soja” del Gobierno de Alberto Fernández y se extienden hasta la actualidad. Nadie descarta que el dólar blend se transforme en moneda de cambio en la negociación que está llevando a cabo el Gobierno para cerrar un nuevo acuerdo con el FMI.
Últimas Noticias
Alerta en la industria de maquinaria agrícola: crecen las importaciones y los fabricantes locales acumulan deudas y cierres
La apertura comercial sumó presión sobre los nacionales y tres de las compañías más reconocidas del sector enfrentan cheques rechazados, salarios impagos y plantas con actividad reducida o paralizada

Celebra Río Negro: comenzó la soldadura del gasoducto que conectará Vaca Muerta con el Golfo San Matías para exportar GNL
San Matías Pipeline inició los trabajos que conformarán el gasoducto dedicado del proyecto de Southern Energy. Es un nuevo avance hacia la infraestructura para exportar gas natural licuado (GNL) desde la provincia hacia los mercados internacionales. La obra emplea a 170 trabajadores y 98 proveedores rionegrinos

Moody’s otorgó al Banco Ciudad la máxima calificación crediticia local
La agencia de rating norteamericana destacó el status de CABA y también que la entidad fortaleció su indicador de capital ajustado, sostuvo elevados niveles de liquidez y mantuvo una morosidad inferior a la del sistema y adecuados niveles de rentabilidad

Quiénes pescan en el Mar Argentino: lanzan la primera plataforma sobre embarcaciones que operan en la Zona Económica Exclusiva
Dos ONGs Identificaron 520 buques que realizan capturas hasta las 200 millas desde la costa continental. Argentina, subrayan, es el único país latinoamericano con flota industrial pesquera que no publica oficialmente estos datos

Ranking: el riesgo país de la Argentina es el segundo más alto de América Latina, más que cuadruplica el promedio regional y multiplica por más de 7 el de Paraguay
El indicador subió más de 500 puntos desde julio y marcó su nivel más alto desde las elecciones legislativas de octubre de 2025. Las causas detrás del fenómeno


