

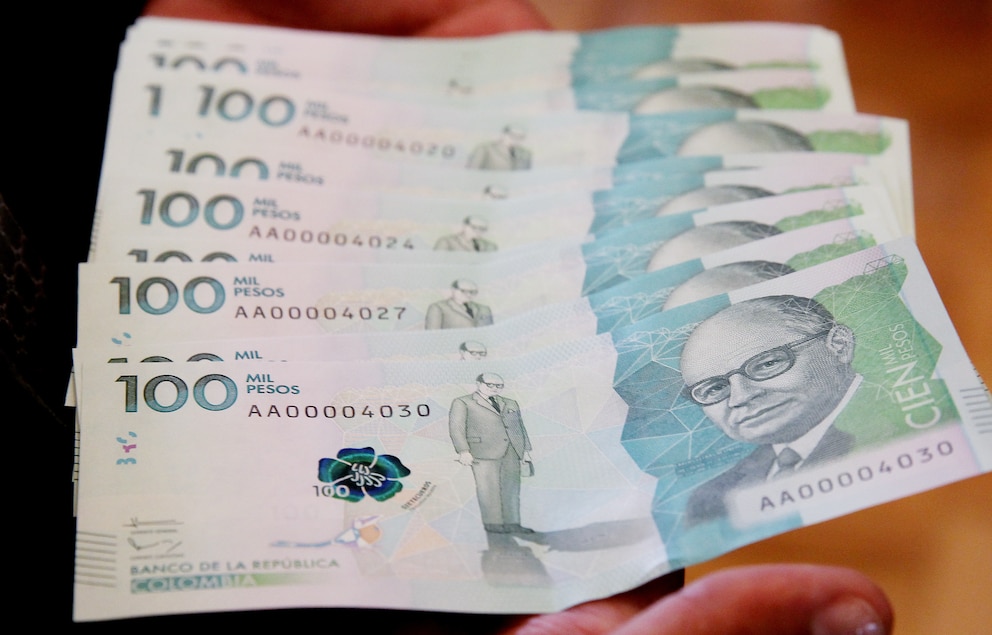
Los bancos que operan en Colombia acumularon utilidades récord al cierre de junio de 2026. De acuerdo con la Superintendencia Financiera, ganaron $9,07 billones y los establecimientos de crédito en conjunto llegaron a $10,19 billones, frente a $6,8 billones de 2025. Dentro de ese grupo también se contaron las corporaciones financieras, las compañías de financiamiento y las cooperativas de carácter financiero.
Las corporaciones financieras acumularon $1,06 billones y las cooperativas de carácter financiero sumaron $69.767 millones. Las compañías de financiamiento, en cambio, cerraron con un resultado negativo de $1.467 millones.
PUBLICIDAD
En ese mismo documento aparecen cifras redondeadas para el desglose por entidad: $9,1 billones en bancos, $1,1 billones en corporaciones financieras, $69.800 millones en cooperativas y -$1.500 millones en compañías de financiamiento.

Cómo se repartieron las utilidades del sistema financiero
Las utilidades anuales del sistema financiero llegaron a $90 billones al cierre de junio de 2026. Un año antes, el registro era de $56,7 billones. La Superintendencia señaló que ese comportamiento se produjo, “confirmando el buen momento que registran las entidades en su rentabilidad”. Dentro de las categorías reportadas, los establecimientos de crédito aportaron $10,2 billones.
Después aparecieron:
- Aseguradoras: $2,6 billones.
- Instituciones oficiales especiales (IOE): $1,2 billones.
- Administradoras de fondos de pensiones (AFP): $877.400 millones.
- Sociedades fiduciarias: $520.200 millones.
- Proveedores de infraestructura: $301.700 millones.
- Intermediarios de valores: con $179.900 millones.
Activos, cartera y rentabilidad del negocio bancario
Los activos de los establecimientos de crédito alcanzaron $1.197,3 billones a junio de 2026, con una variación nominal anual de 10,9%. De ese monto, $739 billones correspondieron a cartera de créditos y operaciones de leasing financiero.
PUBLICIDAD
En el caso de los bancos, los activos llegaron a $1.119,6 billones. Se registró lo siguiente:
- Cartera neta de créditos y operaciones de leasing financiero: $717,8 billones.
- Inversiones y operaciones con derivados: $251,9 billones.
- Patrimonio: $102,1 billones.
Por su parte, la rentabilidad sobre los activos (ROA) de los establecimientos de crédito se ubicó en 1,71%. El margen financiero bruto se compuso en 49,6% por margen neto de intereses, 30,9% por valoración e ingresos de inversiones y derivados, y 16,5% por comisiones y servicios financieros.
Más ahorro y mayor peso de los CDT
Los depósitos y exigibilidades de los establecimientos de crédito cerraron junio en $842,8 billones. Ese saldo implicó un crecimiento nominal anual de 10,4% y una variación real de 4%.
Por tipo de depósito, se registró lo siguiente:
- Cuentas de ahorro: $385,6 billones.
- Certificados de depósito a término (CDT): $359,8 billones.
- Cuentas corrientes: $79,2 billones.
El reporte también registró una caída intermensual de $678.400 millones en cuentas corrientes y un aumento de $10,5 billones en cuentas de ahorro. En términos reales anuales, las cuentas corrientes variaron -1,5% y las de ahorro 8,9%. Sobre los CDT, la Superintendencia indicó que “en junio se observó un aumento interanual de $24,8 billones en su saldo nominal”, equivalente a un crecimiento real anual de 1,2%.
PUBLICIDAD

Dentro de esos títulos, el saldo con vencimiento superior a un año alcanzó $187,3 billones. De ese total, $104,5 billones correspondieron a depósitos con plazo mayor a 18 meses, equivalentes a 29,0% del total de los CDT.
Inversiones y recuperación de la cartera
Las inversiones de las entidades vigiladas con recursos propios y de terceros en el mercado de capitales ascendieron a $1.704,5 billones. Esa suma representó 90,7% del Producto Interno Bruto (PIB). La mayor proporción correspondió a recursos administrados de terceros, con $1.028,1 billones, equivalentes a 60,3% del total. El incremento anual de las inversiones fue de $176,4 billones, impulsado por mayores saldos en títulos de tesorería y en instrumentos de patrimonio de emisores nacionales, que aumentaron $129,0 billones y $34,2 billones, respectivamente.
PUBLICIDAD
Además, el saldo bruto de la cartera llegó a $795,5 billones y el indicador de profundización se ubicó en 42,3% del PIB. La cartera completó 14 meses consecutivos de variaciones reales anuales positivas en junio, con un registro de 2,8% en el saldo bruto y una variación nominal de 9,1%.
El informe también señaló que en mayo los castigos sumaron $1,3 billones, con peso principal de las modalidades de consumo y comercial, que participaron con 78,6% y 11,4%, respectivamente. El comportamiento coincidió con avances reales anuales positivos en todas las modalidades, en especial en microcrédito.
PUBLICIDAD
PUBLICIDAD
Más Noticias
Resultados de la Lotería de Medellín viernes 16 de octubre de 2026: números ganadores del premio mayor y los 50 secos millonarios
Lotería de Medellín realiza un sorteo a la semana, todos los viernes, en los que se puede ganar varios miles de millones de pesos

Lotería de Risaralda: resultados ganadores del sábado 17 de octubre
Más allá de la suerte, cada boleto adquirido representa una contribución directa a proyectos comunitarios

Resultado Super Astro Luna HOY: número ganador del viernes 16 de octubre
A continuación, se muestran los números ganadores y el signo zodiacal que salieron en las balotas del sorteo de esta noche
Resultado Sinuano Noche hoy 16 de octubre
Conozca los números que resultaron victoriosos en el más reciente sorteo

Receta de raviolis caseros: así se preparan en menos de 30 minutos sin condimentos
Con harina, huevo y un relleno cremoso de ricotta y mozzarella, puede llevar a la mesa una pasta fresca, suave con sabores suaves, ideal para una comida rápida y hecha en casa


