

El mercado internacional de capitales atraviesa un momento tenso: para financiar sus déficits fiscales las grandes economías del mundo deben pagar cada vez mayores rendimientos, como refleja la caída de la cotización de sus bonos soberanos.
Este aumento de las tasas de interés de largo plazo, en particular —pero no solo— en EEUU, preocupa a los inversores y a los ministros de Finanzas, como el secretario del Tesoro de ese país, Scott Bessent, que afrontan costos crecientes sobre muy altos niveles de deuda pública.
PUBLICIDAD
China, EEUU, Francia e Italia tienen todos deudas públicas superiores al 100% de sus respectivos PBIs y en el caso de Japón la relación supera el 200 por ciento.
La guerra y las tasas
“Desde el inicio del conflicto armado en Medio Oriente los rendimientos nominales de la mayoría de los bonos soberanos a 10 años de los principales países del mundo aumentaron alrededor de 80-90 puntos básicos y en el caso particular del bono del Tesoro de EEUU la suba fue de 134 puntos (1,34 puntos porcentuales, al 7 de octubre. La vigencia de algunos factores que impulsaron esa suba fundamenta un escenario en el que continuaría la volatilidad y eventual consolidación de niveles de tasas superiores al promedio de las últimas décadas”, dice un informe de Quantum.
PUBLICIDAD
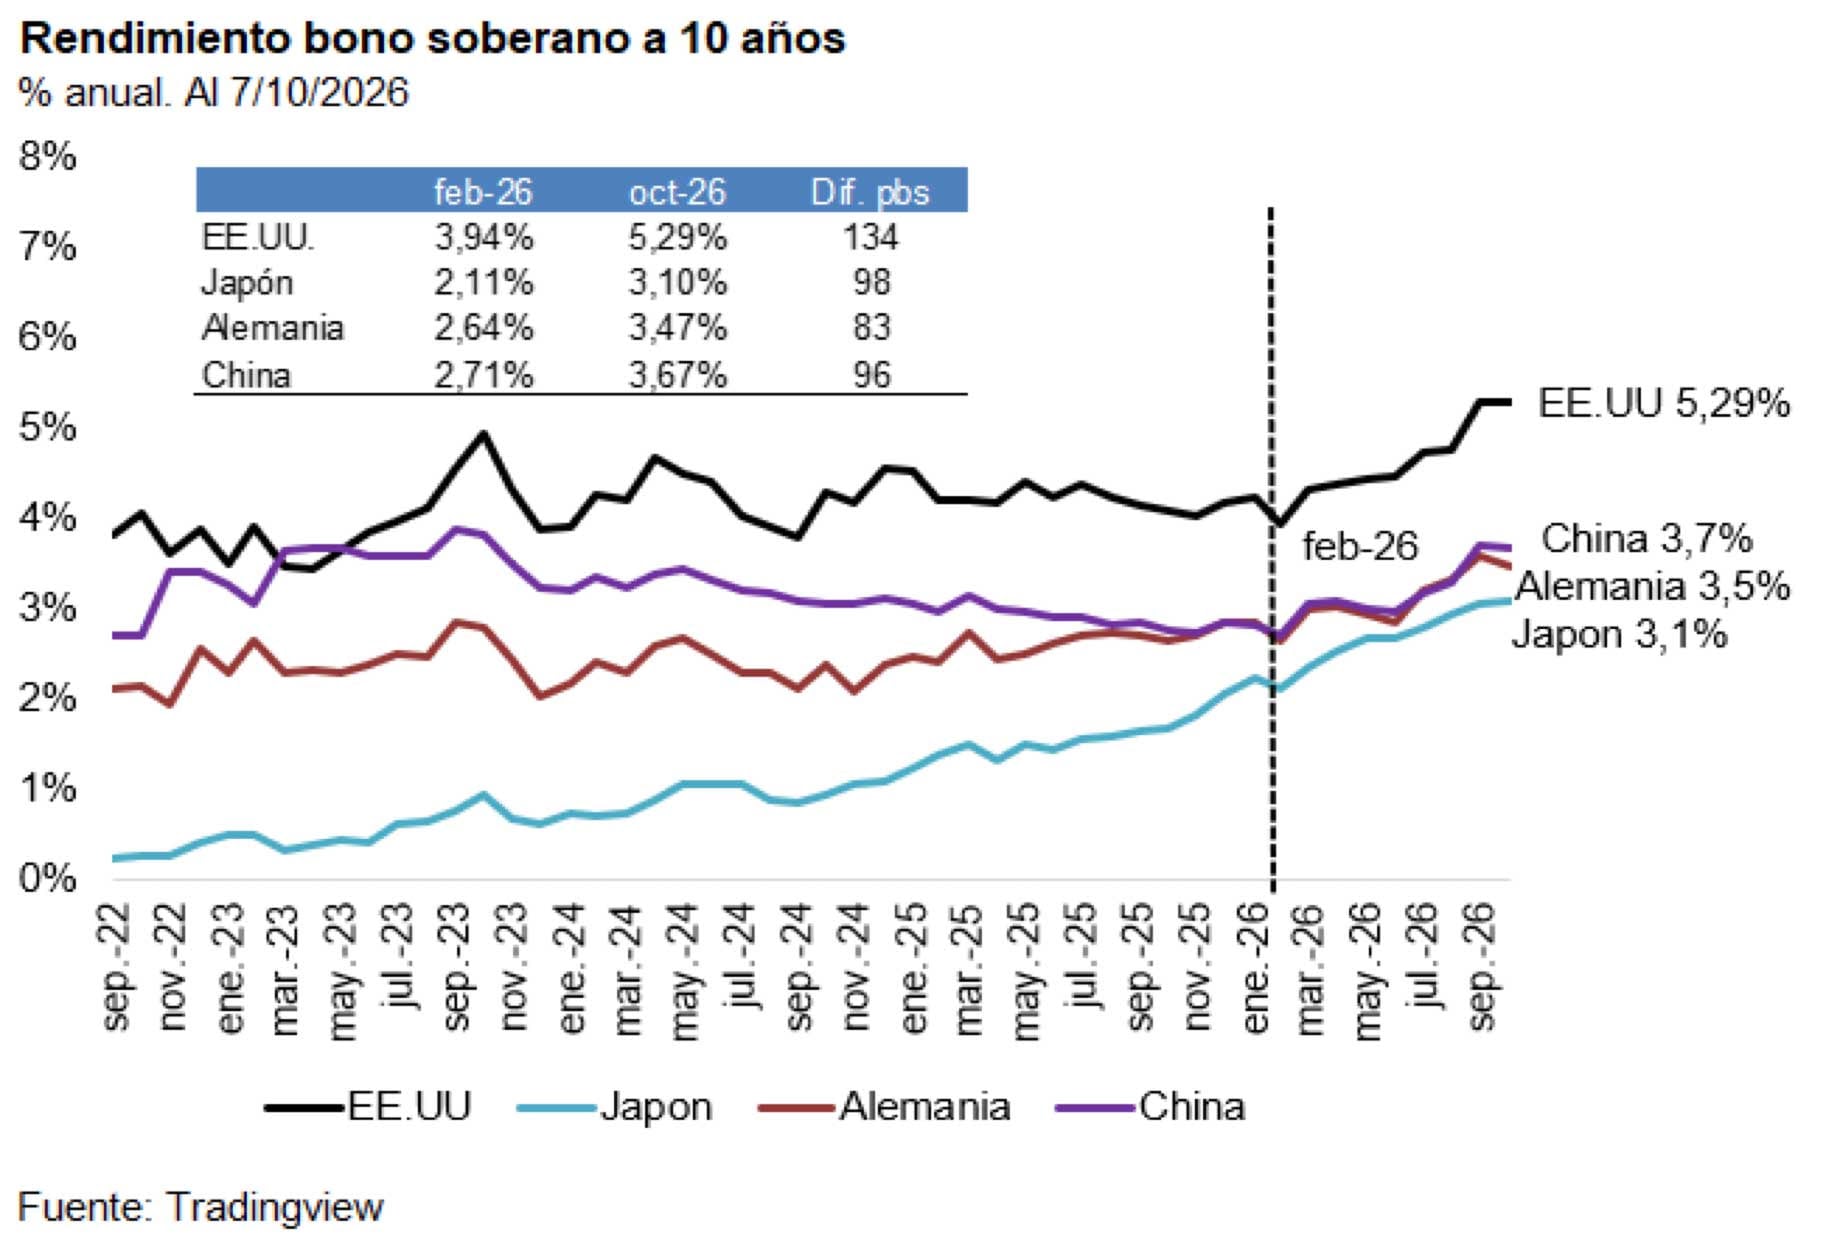
La consultora explica que la combinación de mayor inflación, desequilibrios fiscales persistentemente altos y aumentos de gastos —en seguridad social, defensa e intereses de la deuda, entre otros— son elementos que consolidan niveles de tasas más altos para el financiamiento de los gobiernos, por lo cual los Bancos Centrales subieron las tasas de política monetaria —de corto plazo— entre 25 y 50 puntos desde mediados de año, que se sumaron al aumento de las tasas de largo y reflejan situaciones fiscales y de sostenibilidad de las deudas más debilitadas.
Son cifras que, en combinación con tasas de interés reales positivas encienden alarmas en los mercados de deuda soberana
Se trata de desequilibrios estructurales de larga data, con el caso extremo de Japón y su deuda pública igual al 205% del PBI y déficits fiscales superiores al 5% del PBI, y de 7,5% en EEUU.
PUBLICIDAD
“Son cifras que, en combinación con tasas de interés reales positivas —superiores a las tasas de crecimiento de las economías—, encienden alarmas en los mercados de deuda soberana”, subraya Quantum, que hace foco en los bonos del Tesoro de EEUU “por tratarse históricamente de la tasa libre de riesgo para el endeudamiento en dólares, aunque ahora esa cualidad está más cuestionada”, destacó
Más trabajo para Bessent, más costo para la Argentina
Ese cuestionamiento al concepto de “tasa libre de riesgo” aumenta el punto de partida del costo de financiamiento para países como la Argentina, que a esas tasas debe sumar su propio nivel de “riesgo país”, lo que encarece y complica sus planes de financiamiento.
PUBLICIDAD

Una primera y muy llamativa observación de Quantum sobre los bonos de EEUU es que la brecha (spread) de los bonos corporativos sobre la deuda del Tesoro se vino reduciendo al punto que —precisa— el bono de Apple con vencimiento en 2029 (AAPL 29, calificación AA+) tiene hoy un spread contra los bonos del Tesoro de EEUU de apenas 3 puntos (esto es, solo 3 centésimos de punto porcentual), cuando hace un año superaba los 40 puntos. Apple es la segunda empresa más valiosa del mundo, con una capitalización de USD 4,9 billones, solo superada por Nvidia, cuyo valor se acerca a los USD 6 billones (esto es, USD 6.000.000.000.000).
El informe precisa también que la tasa de interés real (esto es, descontada la inflación) de los bonos de EEUU a diez años es hoy de entre 2,92 y 3%, el nivel más alto de los últimos 23 años y casi el doble del 1,68% que rendían hace menos de un año.
PUBLICIDAD
Según Quantum, esa tasa real es a su vez menor que las proyecciones de crecimiento de 2,4% proyectadas para el PBI norteamericano en los próximos años.
Menos apetito
Un efecto casi inevitable es la menor demanda de los títulos del Tesoro por parte de tenedores del exterior. De hecho, el informe cita que la deuda bruta total de EEUU supera los USD 40 billones, de los cuales USD 8 billones está en manos de instituciones del propio Estado de EEUU y de los USD 32 billones restantes, solo USD 9 billones está en poder de inversores extranjeros. “Ese monto representa el 29% del total, cuando en 2007 había llegado a alcanzar el 57 por ciento. Desde la pandemia en 2020, cuando la participación del resto del mundo era 41% del total y se inicia el proceso de importante venta de títulos del Tesoro, esa fuente de demanda fue reemplazada por tenedores locales en EEUU, en especial fondos de inversión y bancos.
PUBLICIDAD

Además, la voraz demanda de financiamiento de la industria de la IA compite con deuda del Tesoro y afectando sus rendimientos, nota Quantum, que cita estimaciones según las cuales las emisiones de deuda de Amazon, Microsoft, Alphabet, Meta y Oracle superarían USD 1 billón en los próximos 12 meses, mientras que los vencimientos de capital de deuda de mediano y largo plazo del Tesoro en el mismo período ascenderían a USD 3 billones, además del déficit estimado en USD 2 billones.
Estos factores reducen la demanda de bonos de los principales gobiernos del mundo, en particular el de EEUU “El impacto que ello tiene sobre las tasas de interés potencia el déficit financiero de esos países. La consideración de opciones para reducir el déficit primario y su instrumentación será importante para revertir el escenario de volatilidad y presiones sobre las tasas de interés”, concluye el informe.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
La Argentina recupera participación en el comercio mundial: proyectan que en 2035 exportará USD 180.000 millones
En 2023 tocó su piso histórico de proporción de las exportaciones globales, pero desde 2024 se viene recuperando. Desde entonces, su participación relativa aumentó 37% y este año, por primera vez, las ventas al exterior superarían los USD 100.000 millones

Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno
En los últimos tres meses el riesgo argentino aumentó mucho más que en otros mercados emergentes, salvo Ucrania. Qué proporción de los “pesos dolarizables” cubre un cálculo más realista de los recursos oficiales en divisas

Carry trade: las inversiones en pesos que más ganaron en dólares en lo que va de 2026
Los bonos CER, los plazos fijos UVA y los instrumentos duales fueron las alternativas más rentables medidas al dólar CCL en los primeros nueve meses de 2026. La calma cambiaria sostuvo el atractivo de las colocaciones en pesos, aunque las previsiones para el cierre del año muestran una ventaja más acotada

La reactivación se encuentra con una muralla: la alta morosidad de los particulares en el pago de créditos
En un escenario internacional que cada día se complica más, las consultoras señalaron una debilidad del programa oficial para impulsar el nivel de actividad


