


La morosidad del sistema financiero sigue consolidada en uno de los niveles más altos en relación con el pasado reciente de la Argentina y también con el resto de los países de la región. La irregularidad de casi 13% en las personas físicas resulta de comparar la porción de préstamos impagos sobre el total del crédito otorgado. Este último stock no crece, ya que no hay demanda firme de nuevos créditos, lo que empeora las cosas. En ausencia de una política oficial más agresiva, para reducir la morosidad habrá que esperar el lento avance de los “acuerdos entre privados”, en el que los bancos ofrezcan soluciones a los deudores que dejaron de pagar.
El BCRA no informó sobre el resultado de las refinanciaciones de los créditos en mora, en un escenario en el que varios bancos anunciaron planes en ese sentido, con tasas más favorables, plazos más largos y cuotas más bajas. No obstante, esta semana hubo una precisión oficial. El superintendente de Entidades Financieras y Cambiarias y director del BCRA, Juan Curutchet, lo hizo durante su participación en Nuevo dinero, un evento sobre innovación financiera.
PUBLICIDAD
“La estadística que tenemos es que esto es una ola que perdió fuerza”, señaló Curutchet sobre la morosidad. “La caída de situación 1 a situación 2 ya es la mitad que meses atrás. Y el nivel de refinanciaciones de los bancos está en 115.000 por mes. Todos entendieron que parte del negocio hoy es recuperar aquellos préstamos que no están en buenas condiciones”.
El funcionario reforzó el criterio del “acuerdo entre privados” para reducir la mora, repetido muchas veces por el titular del Central, Santiago Bausili, por el ministro de Economía Luis Caputo y hasta por el propio Javier Milei: “Esto se va a ir acomodando en forma natural. No niego que desde el punto de vista social hay un sufrimiento, hay un aprendizaje, hay dificultades. Pero lo peor que podemos hacer es romper el termómetro, porque hay propuestas de maquillar la estadística, darle 6 meses más de changüí a los deudores, todas esas cosas que son mentiras a nosotros mismos”.
PUBLICIDAD
Los planes de refinanciación de los bancos
Un relevamiento de Infobae entre los principales bancos muestra ese paulatino avance. El Banco Nación fue el primero en anunciar planes de refinanciación, aún frente al discurso oficial de que no haya medidas de rescate. Durante 2026, el Nación ya refinanció 127.951 operaciones correspondientes a 110.734 clientes, por un monto total de $582.000 millones, con un ticket promedio de $4,6 millones. Ese total se distribuyó entre situaciones de premora (2.440 casos), mora (79.538) y refinanciación de tarjetas (45.973).
El Banco Provincia superó las 120.000 operaciones de refinanciación por $477.000 millones en el año. Del total de deudas refinanciadas, 96% corresponde a personas y 4% a empresas. En el marco del Programa de Desendeudamiento Familiar y Personal que reglamentó el gobierno porteño en julio, el Banco Ciudad ya otorgó 15.000 refinanciaciones. La semana pasada bajó la tasa del 35% al 28% y salió a ofrecerla vía WhatsApp a los deudores en mora.
PUBLICIDAD
Entre los bancos privados, también hubo avances. Banco Macro ya realizó 62.500 refinanciaciones de préstamos. También concretó 110.000 reestructuraciones, es decir, cambios en las condiciones del crédito para aquellos que aún no se atrasaron pero tienen dificultades para pagar. “Todos los clientes en situación de mora ya han sido contactados y cada uno está gestionando su plan de pago de acuerdo a sus posibilidades. En todos los casos hemos tenido una excelente recepción”, explicaron en el Macro.
En uno de los principales bancos internacionales del sistema aseguraron que la refinanciación arrancó antes del pico de la mora y estimaron que desde enero de 2025 a la actualidad ya acordaron un plan con 150.000 clientes, por más de un billón de pesos, con un monto promedio de $7,3 millones por crédito. Otro banco importante, de capitales nacionales, aseguró haber refinanciado a 120.000 clientes en el último año.
PUBLICIDAD

Por fuera de la banca tradicional, en el segmento fintech hay 2,4 millones de deudores con algún grado de irregularidad. Según la Cámara Argentina Fintech, un 90% de ellos dispone de acceso a algún plan para ponerse en regla. “En el sector fintech las estadísticas no son tan precisas, pero también hay refinanciación”, explicó Curutchet.
Destacó que muchos de los deudores en mora en las billeteras ya estaban excluidos del sistema bancario formal mucho antes. Con la refinanciación, estimó el funcionario, se normalizará la situación: “Si tuviste un manchón en 2025 o 2026, sigo tu evolución, te cobro más caro, pero te vuelvo a prestar. Y así funciona la vida, porque así funcionan las empresas. Si no, una empresa que se concursa una vez, nunca más vuelve a ser próspera”, dijo Curutchet.
PUBLICIDAD
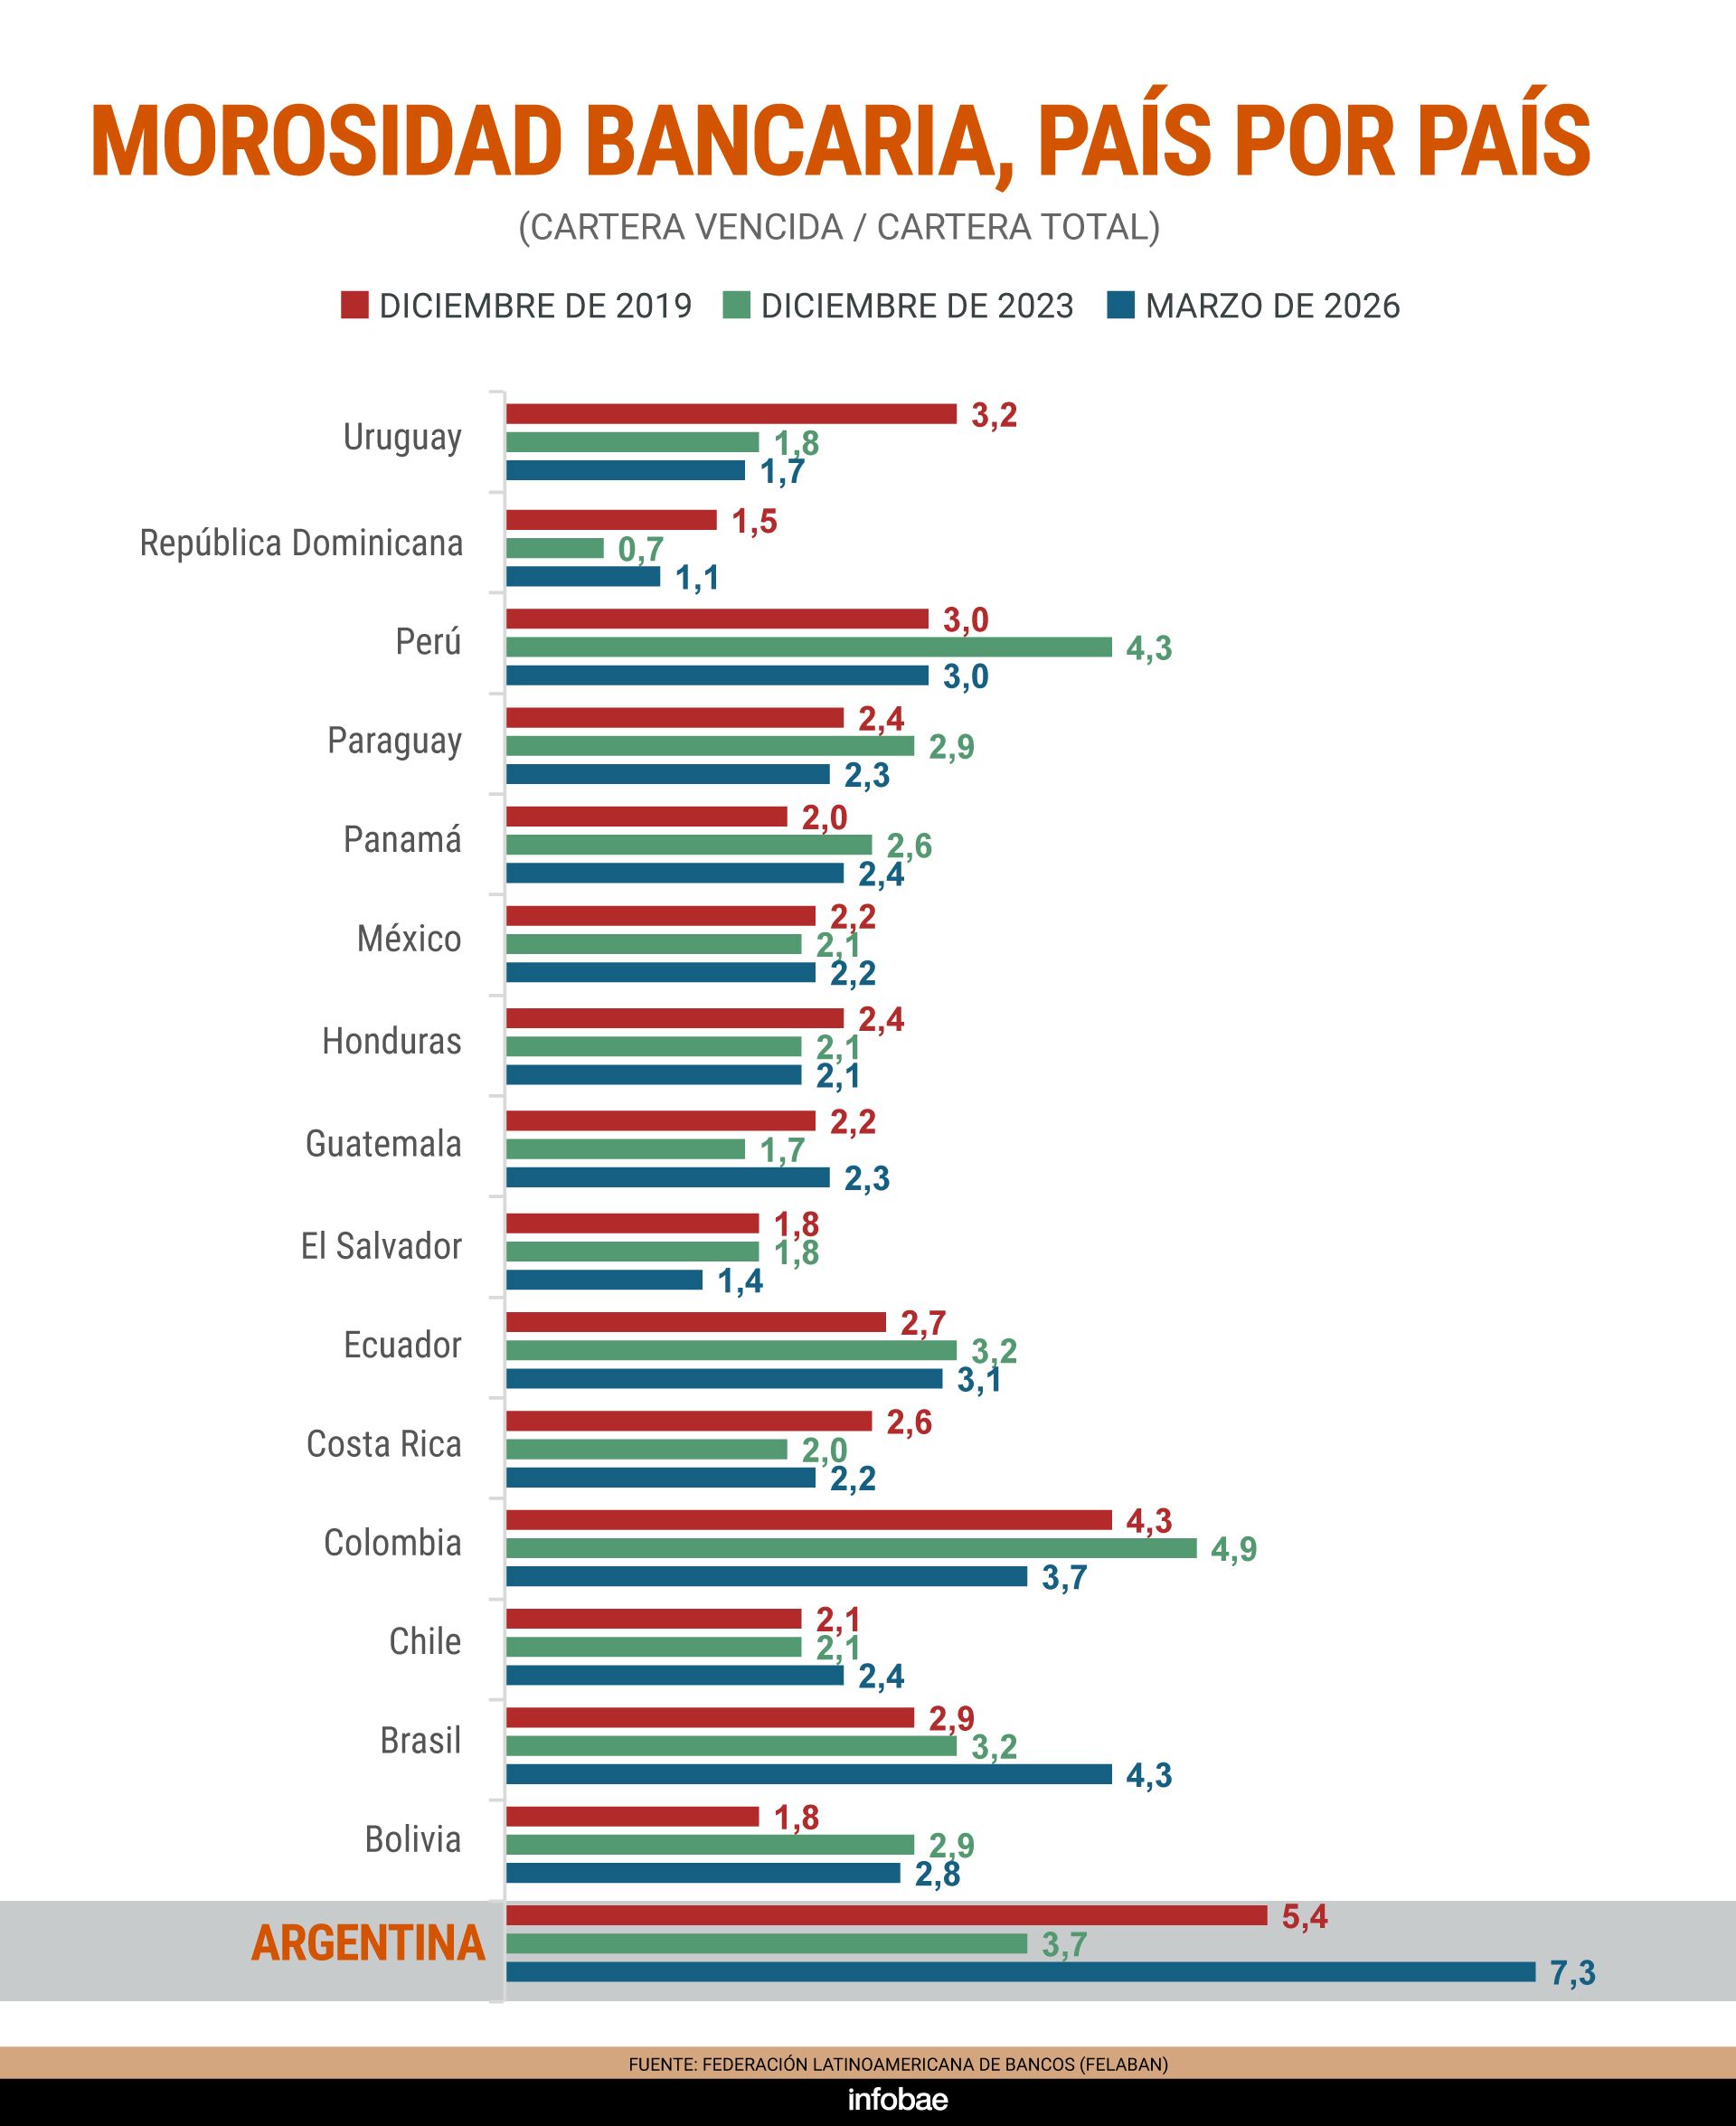
“La estadística de préstamos, sobre todo para consumo personales de América Latina, la mora también es más alta. Quizá no a este nivel que estamos hoy, pero ya no es el 2,6% de 2022″, explicó Curutchet. Datos de la Federación Latinoamericana de Bancos (Felaban) no apuntan hacia allí e indican que la Argentina no solamente tiene la morosidad más alta de la región sino que no registran una suba generalizada en América Latina.
En su presentación, el funcionario del BCRA también rechazó el argumento de que los argentinos estén “sobreendeudados”, no solo porque el ratio crédito/PBI argentino es uno de los más bajos del mundo sino también porque acceder a un préstamo debe considerarse como un rasgo positivo en cualquier economía.
PUBLICIDAD
“Si en la Argentina hay 20 millones de AUH, 20 millones de personas con Plan Trabajar, no tenemos un problema. Pero si hay 20 millones de familias que van con el recibo de sueldo, califican, están dispuestos a laburar y pagar un préstamo, ¿eso sí nos preocupa? Tenemos que cambiar la cabeza y defender los criterios que han permitido en los últimos 200 años que el mundo saliera de la indigencia y recupere una senda de desarrollo. Eso es lo que este gobierno quiere trazar”, señaló Curutchet.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Menos ventas, más stock: la demora en definir el cupo de autos híbridos y eléctricos generó 4 meses de colchón a las automotrices
El Gobierno busca dar margen a las fábricas para reducir inventarios después de que el mercado quedó por debajo de las previsiones y los vehículos chinos elevaron su participación al 15%. Medida complementaria para equilibrar números

Gustavo Lazzari: “La pelea por el superávit fiscal también se puede hacer bajando impuestos”
El economista y empresario pidió despejar la transición entre un corto plazo en que la infraestructura y la excesiva carga impositiva “saca a los productores del sistema” y reformas de largo plazo en las que “me ato con Milei al lado del mástil”. El también columnista de Infobae en Vivo dijo: “prefiero diez mil veces un chacarero comprando un tractor que un cheto vendiendo un bono”

A Milei no le sobra nada para la reelección: cuida la estabilidad cambiaria y se juega a un rebote de la actividad
El Gobierno confía en que la gente no estará dispuesta a “volver atrás”, pero Axel Kicillof se consolida en las encuestas de imagen. Los inversores, pendientes de si hay o no PASO

Clima de Negocios: planes y desafíos de la fintech que ya es banco, desembarcó en Brasil y vale USD 500 millones
Cocos, la empresa que preside Nicolás Mindlin y nació hace 5 años, acaba de cerrar su primera ronda de inversiones con el fondo Kaszek. Con la compra de Banco Voii y de Warren en Brasil, el dinero va a financiar el salto de plataforma de inversiones a banco digital

Por qué se compran cada vez más alimentos por internet: la estrategia de las apps
Mientras las ventas en los comercios físicos muestran signos de retroceso, el canal digital gana protagonismo impulsado por promociones agresivas, entregas rápidas y consumidores que priorizan cuidar el presupuesto


