

Durante el último año, los plazos fijos UVA experimentaron un crecimiento notable. Este instrumento, que protege el valor del ahorro ante la inflación, recuperó relevancia entre quienes buscan obtener rendimientos reales positivos.
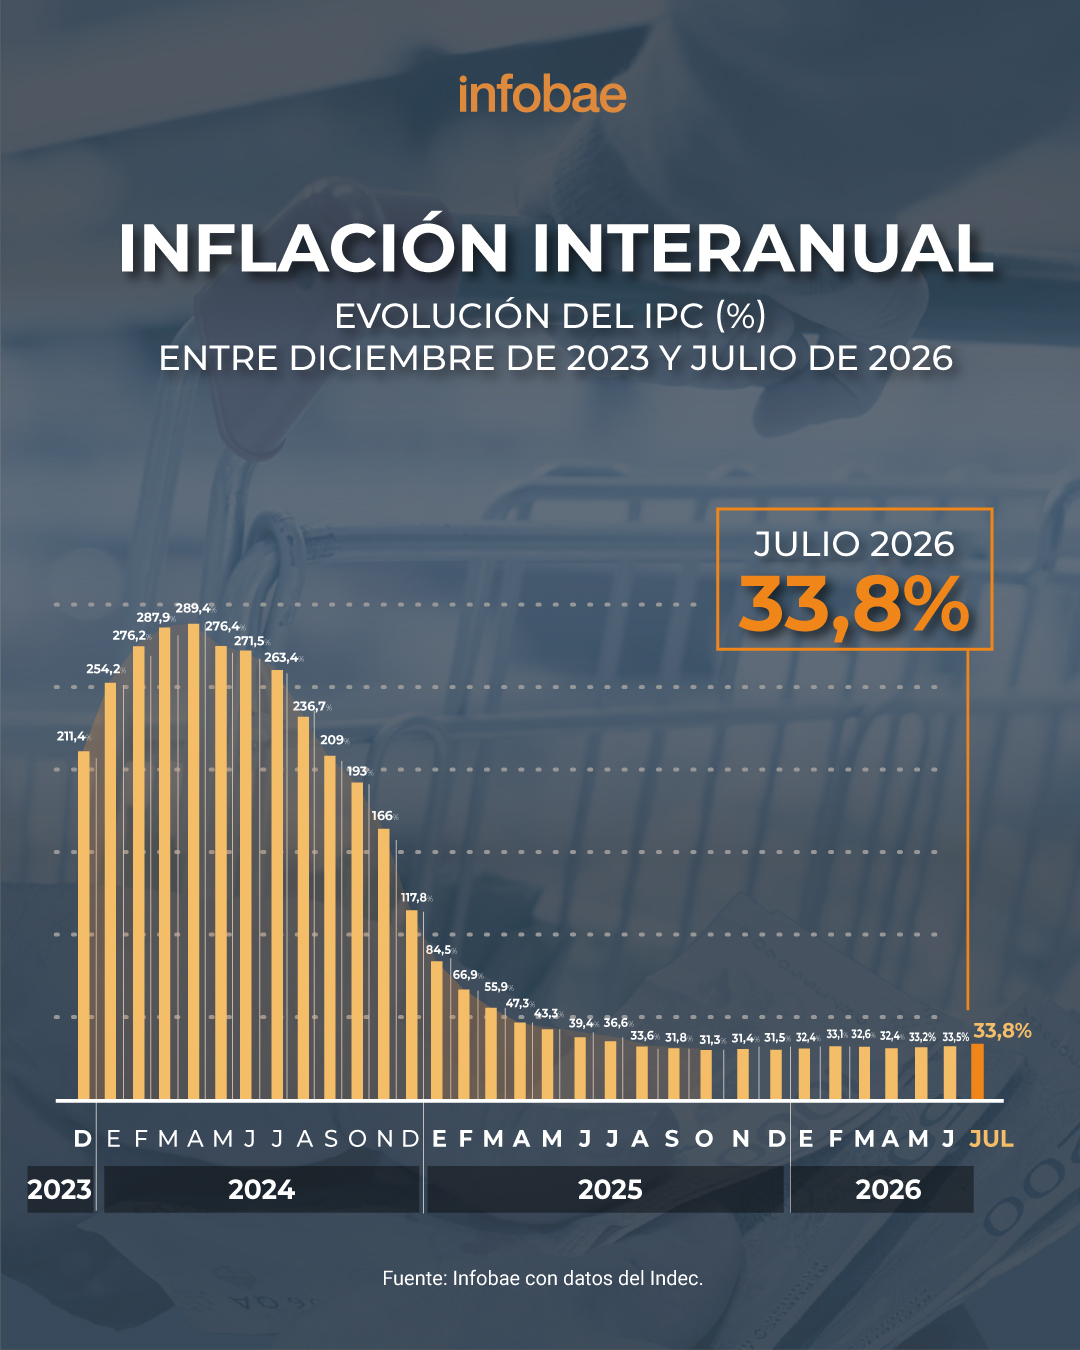
La recuperación de esta alternativa se vincula tanto a nuevas medidas impulsadas por la banca pública como a cambios en las decisiones de inversión de los ahorristas y la aceleración de los precios que dominó al primer trimestre de 2026.
PUBLICIDAD
El saldo de plazos fijos UVA/CER llegó a $1,695 billones al pasado 18 de agosto, según datos del último Informe Monetario Diario difundido por el Banco Central de la República Argentina (BCRA). Si bien en los últimos 30 días, esta opción cayó más de 4%, a lo largo de 2026 evidencia un salto de 496,5 por ciento.
Al mismo tiempo, si se compara con el año anterior, el stock de este instrumento creció un 301,7%, consolidando su presencia en el sistema financiero y ubicándose entre las opciones preferidas para resguardar el ahorro frente al aumento de los precios.

Cómo funcionan
La particularidad de los plazos fijos UVA reside en su mecanismo de ajuste: la Unidad de Valor Adquisitivo (UVA), que actualiza su valor diariamente a partir del Coeficiente de Estabilización de Referencia (CER), vinculado al Índice de Precios al Consumidor (IPC) del Instituto Nacional de Estadística y Censos (Indec). Así, el capital invertido se adapta automáticamente a la inflación, sumando una tasa de interés real que permite mantener el poder adquisitivo.
PUBLICIDAD
La demanda de este tipo de depósitos aumentó en un contexto en el que los inversores buscan protección ante posibles escenarios de mayor presión inflacionaria. El IPC acumuló una suba anual de 19,3% después del 2,1% registrado en julio. Durante buena parte de 2025, las tasas fijas resultaron atractivas en períodos de menor inflación, pero el ritmo acelerado de los precios en el inicio de este año redujo el interés por los plazos tradicionales frente a las alternativas ajustadas.
Sin embargo, esta opción solo protege frente a la inflación medida en pesos y no ofrece cobertura ante una eventual suba en el tipo de cambio. Si el dólar aumenta repentinamente, el valor de los ahorros en UVA puede perder capacidad de compra respecto a la moneda extranjera, ya que el ajuste se realiza únicamente en función de la inflación local y no considera movimientos del mercado cambiario.
PUBLICIDAD
Además, el dinero en un plazo fijo UVA debe permanecer inmovilizado durante un periodo mínimo de 90 días. Durante ese tiempo, no se puede retirar ni disponer del capital invertido. Al finalizar el plazo elegido, el banco devuelve el monto ajustado por inflación junto con los intereses pactados. Existen opciones con plazos mayores, que pueden extenderse hasta 1.095 días, según la entidad y el producto seleccionado.
También existen las opciones precancelables, que permiten al ahorrista retirar el dinero antes del vencimiento original, pero solo después de cumplido un período mínimo de permanencia, que suele ser de 30 días. Si el titular decide cancelar de forma anticipada, el banco liquida el capital invertido con una tasa fija inferior a la que se obtiene si se mantiene el plazo hasta el final.
PUBLICIDAD
Cabe recordar que, a comienzos de abril, el Banco Nación realizó cambios en la estructura del producto para captar fondos privados y reducir el problema de iliquidez durante la vigencia del plazo.
El plazo fijo UVA actual del Banco Nación permite cobrar intereses mensualmente, con una tasa anual de hasta 4,5 por ciento. A diferencia de la modalidad tradicional, donde el capital ajustado y los intereses se pagan al final del plazo (mínimo de 180 días), el nuevo esquema deposita los intereses cada 30 días en la cuenta del cliente, mientras que el capital ajustado se entrega al vencimiento.
PUBLICIDAD
El plazo mínimo es de 90 días y el máximo de 1.095 días, con una inversión inicial a partir de 1.500 pesos. Esta modalidad está dirigida a quienes buscan ingresos periódicos y desean resguardar su poder adquisitivo sin perder liquidez.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Soja “táctica” y “fusariosis” en el trigo: nuevas palabras y problemas del campo ante el fenómeno de El Niño
Los productores sojeros de la región núcleo apuntan a sembrar antes, intensificar los planteos y acortar los ciclos. Los trigueros ven una mejora de condiciones, pero el temor por enfermedades persiste

Día de la Madre: las ventas cayeron por quinto año consecutivo pese a que 9 de cada 10 comercios ofrecieron descuentos
Según CAME, la facturación minorista pyme retrocedió 1,4% interanual a precios constantes, con un ticket promedio de $63.197 y cuatro de los seis rubros relevados en terreno negativo

El cheque de bienvenida: cuánto cuesta criar a un bebé durante su primer año de vida
Qué gastos pesan más, por qué lo más caro no es lo que se compra y cuánto subió el costo de crianza en los últimos doce meses

Martín Guzmán aconsejó a los brasileños votar por Lula en vez de seguir el “experimento fracasado” de Milei
En una nota en un portal internacional que firmó junto a Joseph Stiglitz y una directora de la Open Society de George Soros, afirma que la gestión mileísta invoca un “mito nostálgico”, convirtió a la Argentina en “cliente” de EEUU y que Flavio Bolsonaro haría lo mismo en Brasil

La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
En menos de tres años, los hidrocarburos pasaron de presionar las cuentas de divisas a sostener una parte central del resultado favorable, con un récord acumulado y nuevos compradores para el petróleo local


