
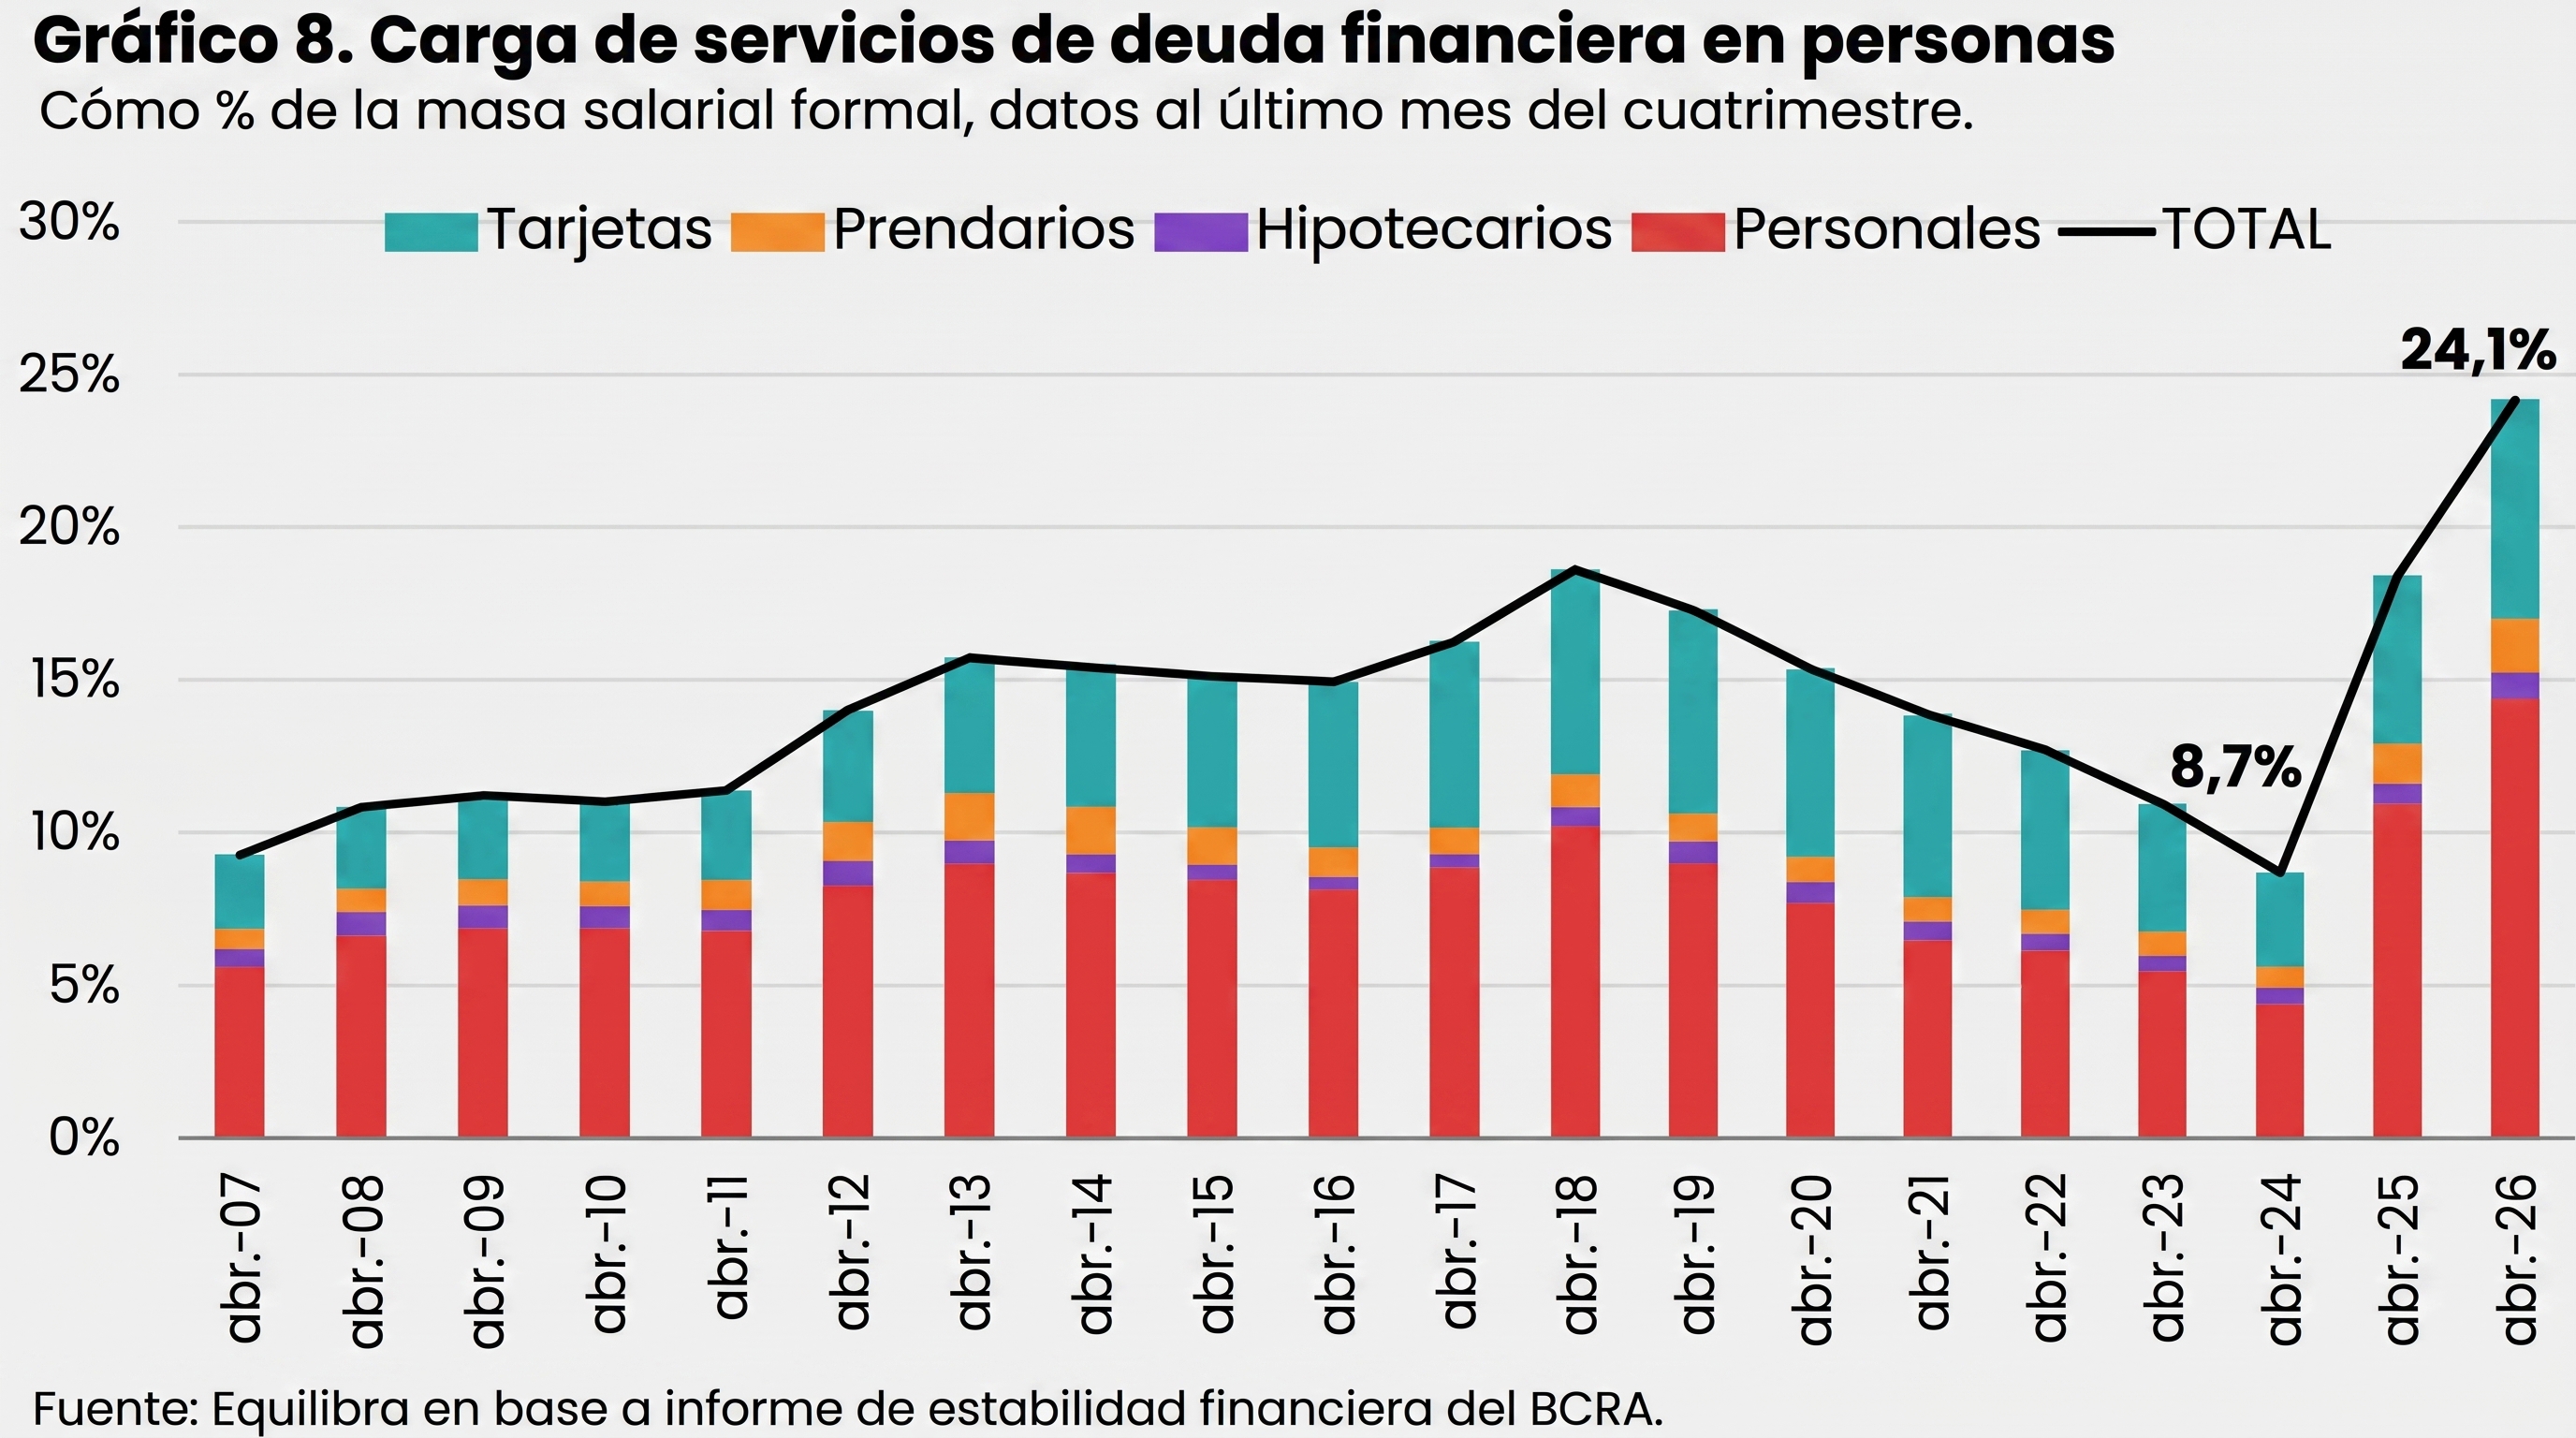
En un contexto de mora en niveles récord, los argentinos destinan prácticamente un cuarto de su salario para pagar deudas: en los últimos dos años, el peso de las cuotas de créditos sobre los sueldos formales casi se triplicó. Lo que antes representaba menos del 9% de los ingresos, ahora se acerca al 25 por ciento. Este cambio muestra cómo las familias argentinas deben dedicar una parte cada vez mayor de sus remuneraciones a afrontar compromisos financieros.
El dato surge del Informe de Estabilidad Financiera del Banco Central de la República Argentina (BCRA). “Se estima que la carga mensual asociada a los servicios de la deuda de las familias representó 24,1% de la masa de salarial en abril (16,9% de la masa salarial amplia y 4,6% del PIB), nivel ligeramente superior al registrado en el último IEF”, reza el reporte oficial.
PUBLICIDAD
Según la consultora Equilibra, este fenómeno está directamente vinculado con un retroceso de los ingresos de millones de personas. El informe señaló que “la fuerte caída del ingreso real registrado y disponible de 14,5 millones de personas en lo que va de la gestión Milei” resultó uno de los factores centrales detrás del salto en los niveles de morosidad. A la vez, los analistas remarcaron que el deterioro del empleo formal —tanto público como privado— fue sustituido por trabajo en “servicios de baja productividad, principalmente cuentapropista y no registrado”.
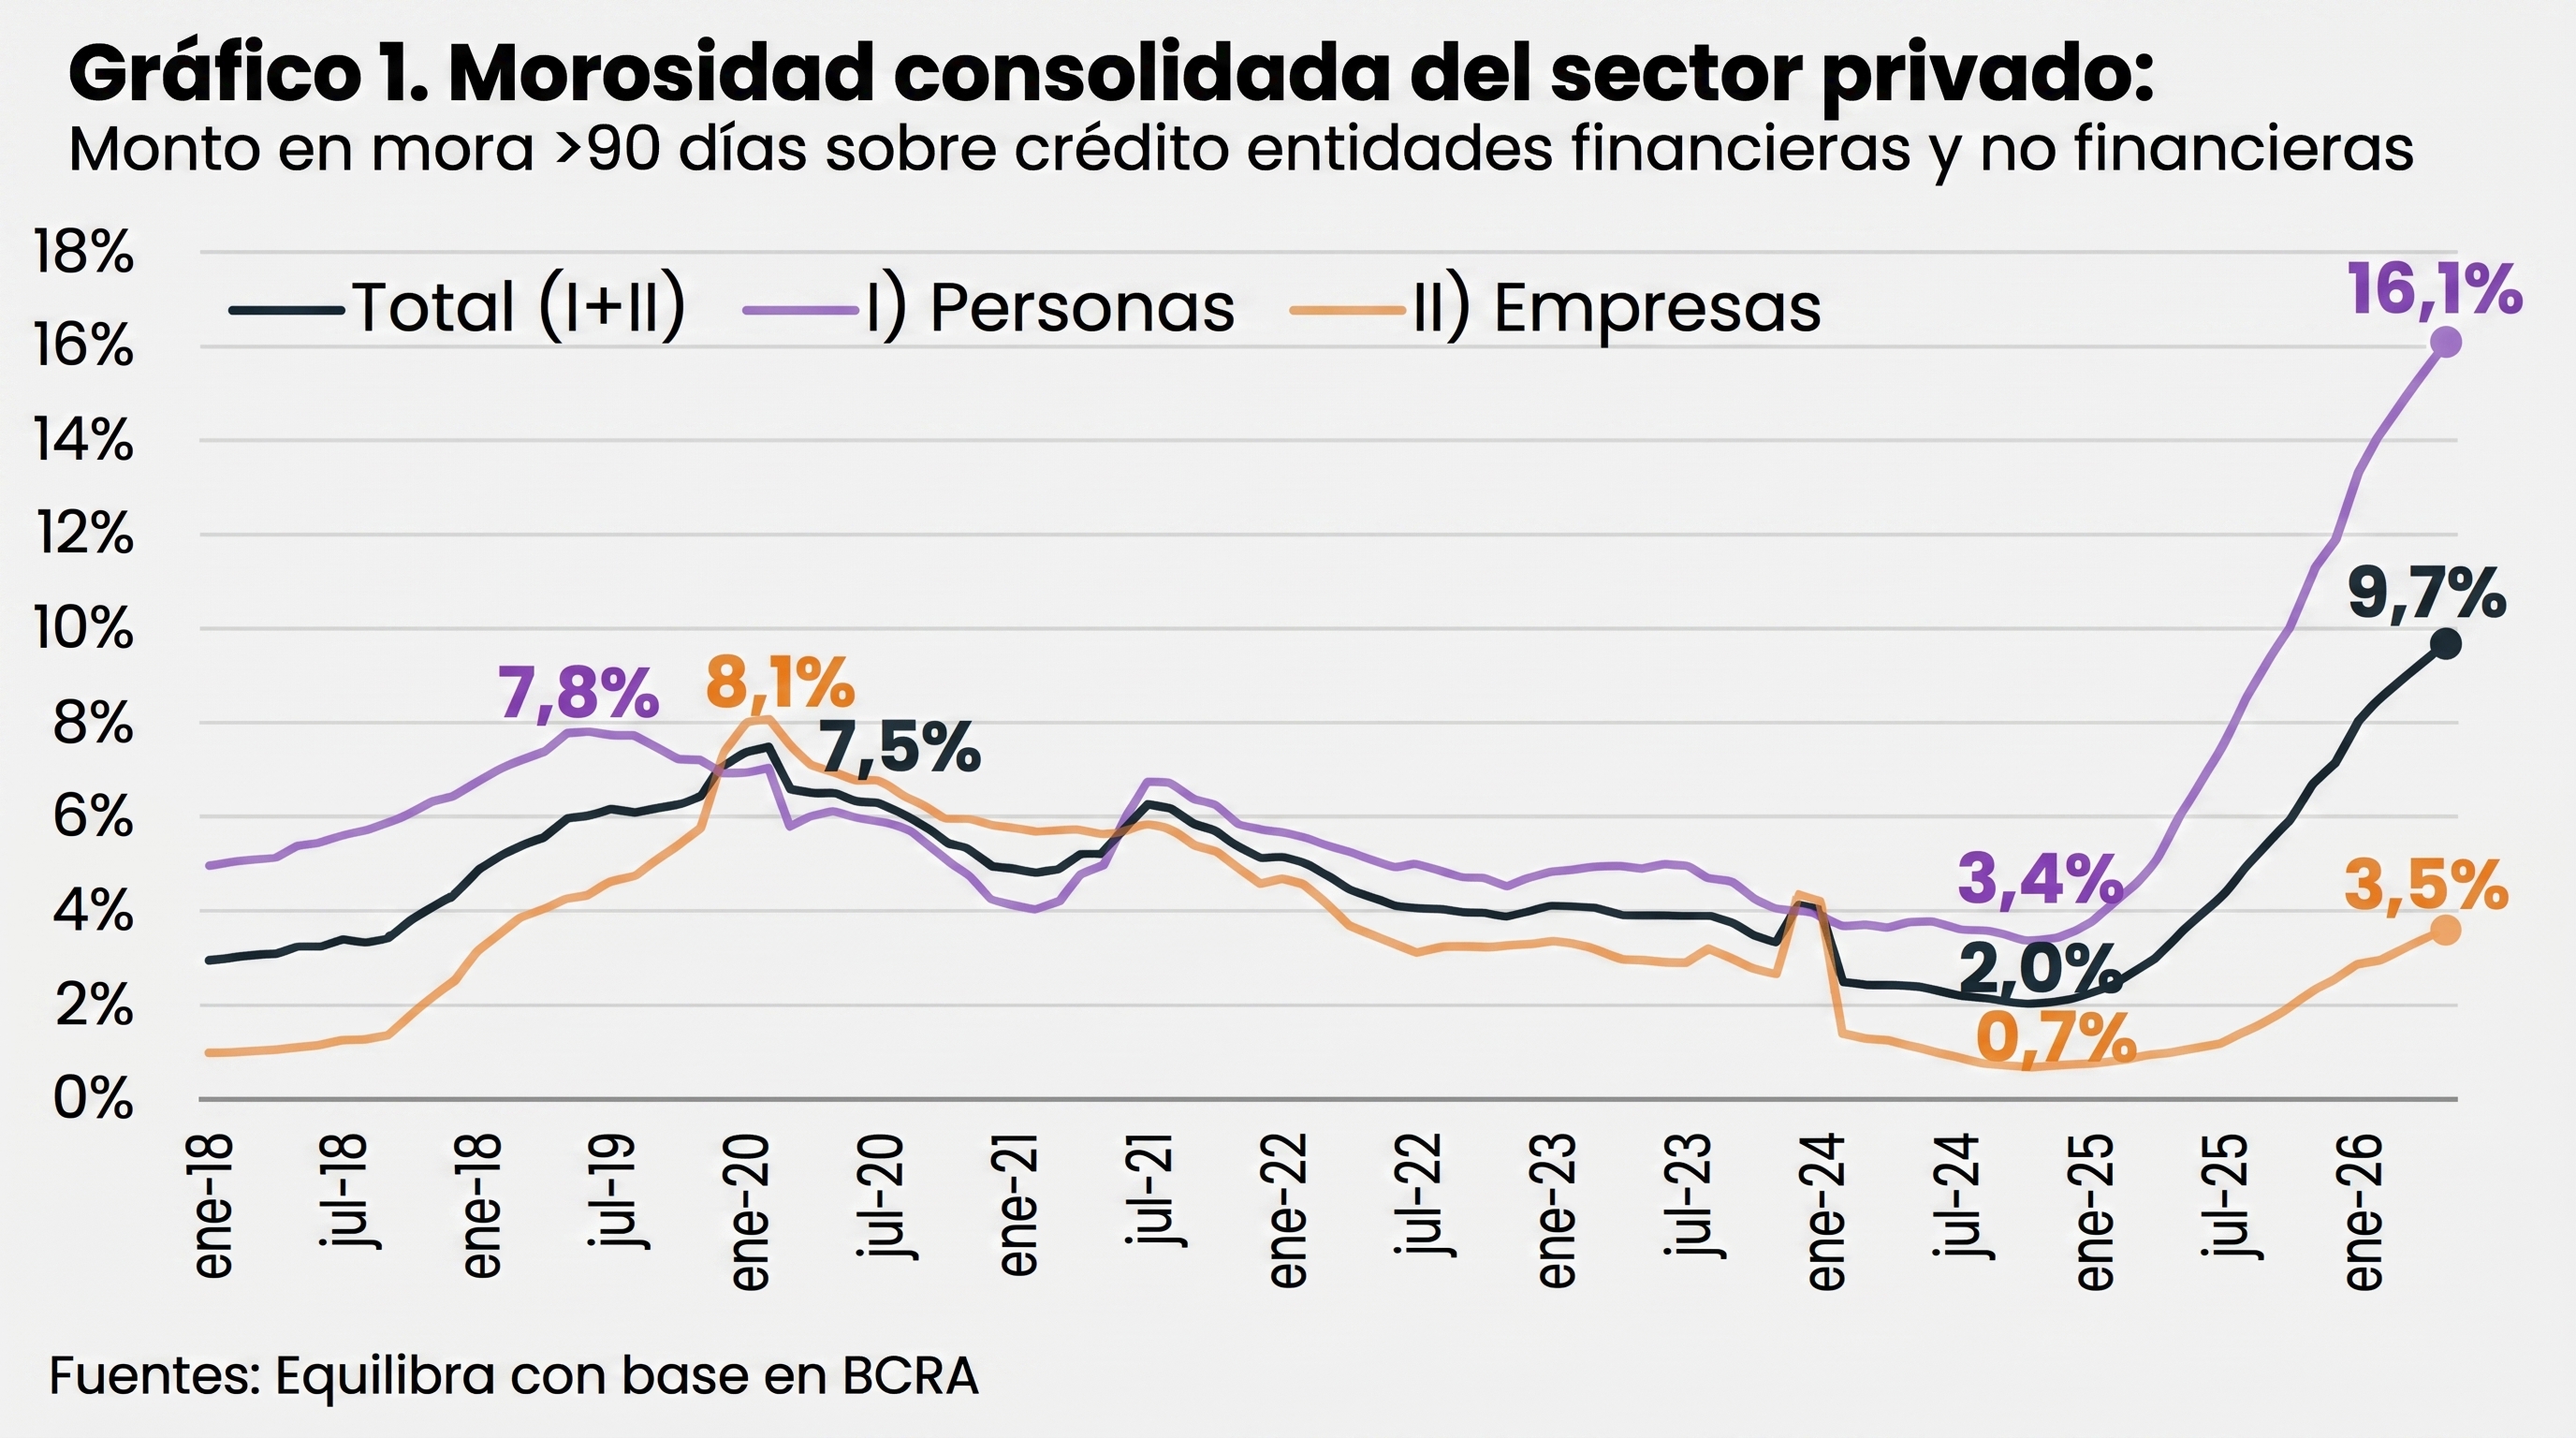
La morosidad del crédito al sector privado prácticamente se quintuplicó en un lapso de 18 meses, pasando de 2% en noviembre de 2024 a 9,7% en mayo de 2026. El incumplimiento es más elevado en personas que en empresas: la tasa de mora en individuos alcanzó el 16,1% mientras que en compañías fue del 3,5 por ciento. Además, la situación es más grave en entidades no financieras, donde la morosidad tocó el 30,3%, frente al 7,6% en entidades financieras.
PUBLICIDAD
En tal sentido, la cantidad de personas en situación irregular creció de manera exponencial. En dos años, el número de deudores con retrasos pasó de 2,4 a 5,8 millones de argentinos. Equilibra puntualizó que “la población adulta de Argentina alcanza 34,7 millones, de los cuales 20,7 millones —casi 60%— tiene financiamiento formal”. Entre quienes tomaron crédito, el 28% figura actualmente en mora, un porcentaje que supera ampliamente el ratio entre monto en mora y el total prestado.
La morosidad no sólo afecta al crédito bancario. Equilibra advirtió que “a las familias no les alcanza el ingreso, la mora no es sólo con el crédito, también viene creciendo el atraso de pagos en expensas, prepagas, cuotas de clubes, etc.”.
PUBLICIDAD
El aumento de la carga financiera se combinó con un cambio en las condiciones crediticias. Durante este período, “la tasa de interés real de créditos a personas se volvió significativamente positiva” y dejó de licuarse por efecto de la inflación. En paralelo, trepó con fuerza en la previa electoral de 2025, en medio de una creciente presión cambiaria. Estas condiciones provocaron que, en sólo 24 meses, la carga de los servicios del crédito a personas en entidades financieras pasara de 8,7% al borde del 25% de la masa salarial formal.
El canal de crédito, especialmente en pesos y orientado a individuos, mostró una baja desde mediados de 2025, a medida que los bancos endurecieron las condiciones para otorgar financiamiento frente al crecimiento de la irregularidad en los pagos.
PUBLICIDAD
De acuerdo al reporte de Equilibra, la cantidad de personas que recurrió a préstamos en entidades financieras y no financieras aumentó de 17,1 a 20,7 millones en dos años. El salto puede responder tanto a una “mayor inclusión financiera, como a un boom de consumo o a crecientes dificultades para llegar a fin de mes”.
En este contexto, la suba de personas en mora fue explicada en gran parte por quienes sólo accedieron a préstamos no bancarios, por la dificultad de acceder a créditos bancarios tradicionales. “El incumplimiento de las personas que tomaron crédito sólo con entidades no financieras —por dificultad de acceso a préstamos bancarios— supera 50%”, destacó el documento.
PUBLICIDAD
Las diferencias también se reflejan en el plano generacional y geográfico. Solo el 40% de los jóvenes de 18 a 29 años accede al crédito formal, y casi el 40% de quienes sí lo hacen ya están en mora. En el norte del país, el porcentaje de personas en mora supera el 30%, mientras que en el centro y en provincias como Neuquén se ubica por debajo del promedio nacional.
Entre las respuestas del sistema financiero, las entidades comenzaron a ofrecer mayores plazos y menores tasas para regularizar deudas, aunque la consultora advierte que “no será sencillo sin una mejora significativa del ingreso disponible de las personas”. La falta de recuperación de la demanda interna y la exclusión de casi 6 millones de personas del acceso a préstamos formales configuran un panorama restrictivo para la economía local.
PUBLICIDAD
“La insuficiencia de ingresos de las familias no afecta sólo al repago de préstamos formales: los atrasos en expensas, pago de prepagas, cuotas de clubes, etc. también treparon. Pareciera que el boom de crédito escondió transitoriamente el deterioro de la hoja de balance de los agentes económicos. Por ende, revertir la anemia de la demanda interna de los últimos 5 trimestres no será sencillo”, concluyó Equilibra.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Las expectativas de contratación de personal de las empresas se mantienen casi en cero para los próximos tres meses
Un informe oficial mostró que solo una proporción mínima de las firmas proyecta aumentar su dotación de personal, mientras Comercio e Industria anticipan nuevos recortes de plantilla. Alto índice de despidos sin causa

Soja “táctica” y “fusariosis” en el trigo: nuevas palabras y problemas del campo ante el fenómeno de El Niño
Los productores sojeros de la región núcleo apuntan a sembrar antes, intensificar los planteos y acortar los ciclos. Los trigueros ven una mejora de condiciones, pero el temor por enfermedades persiste

Día de la Madre: las ventas cayeron por quinto año consecutivo pese a que 9 de cada 10 comercios ofrecieron descuentos
Según CAME, la facturación minorista pyme retrocedió 1,4% interanual a precios constantes, con un ticket promedio de $63.197 y cuatro de los seis rubros relevados en terreno negativo

El cheque de bienvenida: cuánto cuesta criar a un bebé durante su primer año de vida
Qué gastos pesan más, por qué lo más caro no es lo que se compra y cuánto subió el costo de crianza en los últimos doce meses

Martín Guzmán aconsejó a los brasileños votar por Lula en vez de seguir el “experimento fracasado” de Milei
En una nota en un portal internacional que firmó junto a Joseph Stiglitz y una directora de la Open Society de George Soros, afirma que la gestión mileísta invoca un “mito nostálgico”, convirtió a la Argentina en “cliente” de EEUU y que Flavio Bolsonaro haría lo mismo en Brasil


