


En un posteo en su blog personal, Domingo Cavallo calificó de “excelente” un análisis crítico del programa económico que ejecuta el ministro Luis Caputo en el gobierno del presidente Javier Milei.
El lado positivo es que el mismo título del artículo aclara que las políticas oficiales “pueden modificarse” sin alterar el cambio de rumbo emprendido en diciembre de 2023. El texto de Jorge Vasconcelos, economista jefe del Ieral de la Fundación Mediterránea, marca presuntas falencias del programa vigente, agudizadas por la incertidumbre que generó la anticipación de “la economía en modo electoral”.
PUBLICIDAD
Parte del problema, describe, se debe a la debilidad de indicadores de consumo, inversión y empleo en el contexto de una posible “recesión técnica” (dos trimestres consecutivos de caída del nivel de actividad) que deterioraron la confianza de la población y activaron a la oposición.
Aun así, señala Vasconcelos, las expectativas de inflación y devaluación siguen ancladas en 23/25% anual, los datos de consumo, recaudación vinculada al mercado interno y crédito mostraron cierto repunte entre agosto y setiembre y para el cuarto trimestre “se espera que el sector agropecuario vuelva a jugar el rol de locomotora”.
Otro factor a favor sería recuperar el dinamismo de las ventas a Brasil, mercado en el que de 2017 a 2026 la Argentina pasó de explicar el 6,6% de las importaciones brasileñas en 2017 a 4,6% este año. Cada punto son unos USD 3.000 millones de pérdida de ventas potenciales al país vecino, donde a su vez un ajuste del gasto que estabilice la deuda pública permitiría reducir las tasas de interés y reactivar la economía.
PUBLICIDAD
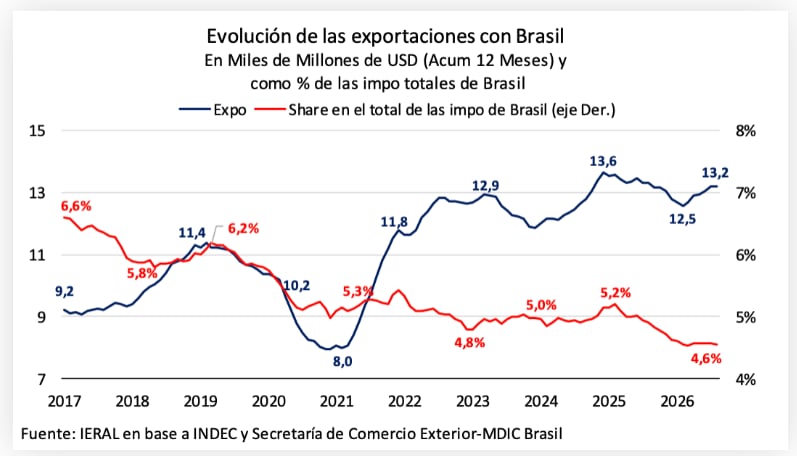
Como dato sugerente se señala que la victoria de Flavio Bolsonaro en la primera vuelta permitió que la moneda brasileña se aprecie de 5,2 a cerca de 5 reales por dólar, lo que presenta “una oportunidad para que las exportaciones argentinas recuperen parte del terreno perdido”.
Mientras tanto en la Argentina, dice el informe, se fortaleció el rol de las provincias del arco energético-minero que pueden servir de “balancín de la canoa”. Varios proyectos asociados a esos recursos naturales se están materializando y ese nuevo poder económico tiene connotaciones políticas: “estas provincias alcanzan un número suficiente como para ejercer poder de veto en el Congreso y, en el plano electoral, tienen incentivos para mantenerse al margen de los propósitos de unificar las fuerzas de la oposición”, pero para asegurar ese objetivo, dice Vasconcelos, los gobernadores de esas provincias demandarán alguna reciprocidad del gobierno nacional.
PUBLICIDAD
Riesgo político adelantado
En informes anteriores, Vasconcelos había insistido que el “riesgo político” podía anticiparse y contaminar los mercados si no se pasaba a una nueva fase del plan de estabilización, al que acusa de provocar “un sobreajuste de la economía, que recae sobre los sectores focalizados en el mercado interno”.

Hidrocarburos y minería escapan a eso por estar conectados a la demanda del mercado mundial, contar con el RIGI y poder financiarse en dólares, excepción que también alcanza el agro, que si bien no tuvo RIGI se benefició de una rebaja de retenciones, más facilidad para importar máquinas e insumos, la reducción de la brecha cambiaria y la eliminación del cepo para personas físicas, como lo son muchos productores, amén de la eliminación de las restricciones cuantitativas a las exportaciones.
PUBLICIDAD
Pero el resto de la economía, dice Vasconcelos, tiene dificultades de competitividad y debe reconvertirse “en un contexto cada vez más difícil, por la prolongada restricción crediticia que se inició en abril de 2025” y la “competencia desleal” implícita de empresas alcanzadas por el RIGI, que tienen ventaja para captar los mejores recursos humanos.
Crédito caro, “corredor de tasas” incierto
En ese contexto, el autor enfatiza el problema de la restricción crediticia, pues si bien Economía buscó quitar volatilidad a las tasas de interés de corto plazo, no despejó el horizonte, no aseguró un “corredor de tasas” entre el 20% y el 25% anual ni explicitó regla alguna para la evolución de la política monetaria. Por el contrario, el problema se agravó al ampliarse la brecha entre tasas pasivas y activas debido a los mayores cargos por morosidad y una cuña más reciente, que además podría ensancharse, de prima por plazos, en la medida que las tasas reflejen más los riesgos políticos.
PUBLICIDAD
“El inédito costo financiero de los créditos debería comenzar a reducirse a través de un pacto fiscal que baje impuestos nacionales, provinciales y municipales, que muy probablemente estén transgrediendo normas que condenan el anatocismo”, dice Vasconcelos, recurriendo a una palabra más propia de los abogados (e incluida en el código civil y comercial), sobre el efecto bola de nieve de intereses sobre intereses. En un marco de alta morosidad, ese efecto resta chances a la recuperación de un consumo en niveles ya deprimidos.

“Es imposible aislar la evolución de las variables financieras internas de lo que ocurra en términos de la inserción del país en el mercado de capitales global”, dice el análisis, y remarca la importancia de asegurar el cumplimiento del programa financiero del Tesoro hasta fin de 2027 y así reducir el “riesgo país”. Pero por el contrario, sigue, hay “lagunas financieras” en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial con “esterilizar” cerca de 90% de los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B” en caso de dificultades de refinanciación.
PUBLICIDAD
Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
“Los vencimientos de deuda, las reservas disponibles y la necesidad de seguir comprando dólares en el mercado constituyen un combo de típica “frazada corta”: si el próximo año hubiera que usar dólares del BCRA para cumplir esos compromisos, habría menos municiones para suavizar eventuales turbulencias en el mercado de cambios, de igual modo que no es una solución óptima acrecentar el stock de deuda doméstica como contrapartida a las compras de dólares en el mercado”, afirma otro pasaje del informe, que estima las reservas netas del BCRA en USD 11.500 millones y los compromisos externos del sector público en USD 24.900 millones, que montan a USD 28.000 millones con los vencimientos de la parte de los Bopreales emitidos por el BCRA que no se usen para cancelar impuestos.
Supuestos financieros heroicos
En suma, el programa financiero oficial “no aporta certezas suficientes y el riesgo país se ubica en 600 puntos” porque el presupuesto 2027 tiene supuestos, como una emisión de Bonares (títulos en dólares con legislación local) por hasta USD 11.000 millones, “cifra que bajo las condiciones actuales luce extremadamente ambiciosa”. Otro supuesto demasiado optimista, dice, es el de un colchón financiero de USD 3.700 millones al inicio de 2027.
PUBLICIDAD
El gobierno alega tener muchas opciones de cobertura disponibles, como venta de bonos en pesos ajustables por dólar oficial y operaciones en el mercado de futuros por parte del BCRA, pero los datos financieros reflejan más inquietud por la eventual “brecha cambiaria” que por el nivel del dólar el “día después” de las elecciones, con lo cual la eficacia de la “cobertura oficial” se reduce.
A diferencia de 2015/16, cuando los anuncios de Mauricio Macri convencieron a los agentes económicos que se iba a la unificación del mercado cambiario y la brecha entre dólar libre y oficial se redujo, según Vasconcelos esta vez las expectativas “se jugarán más en el terreno del dólar libre que en el del tipo de cambio oficial”.
PUBLICIDAD
¿Volvería a ayudar el gobierno de Trump?
En esas condiciones el instrumento más potente sería la expectativa de intervenciones como las que el Tesoro de EE.UU. hizo entre setiembre y octubre de 2025 y que el gobierno de Donald Trump inscribió en una estrategia de seguridad económica y estratégica de su país. Pero si bien, según Vasconcelos, el triunfo de Bolsonaro podría “robustecer esa línea argumental”, no es algo automático. “Hay que ver hasta qué punto su factibilidad depende del resultado de las elecciones de medio término de noviembre a efectuarse en EE.UU.”, remarca.
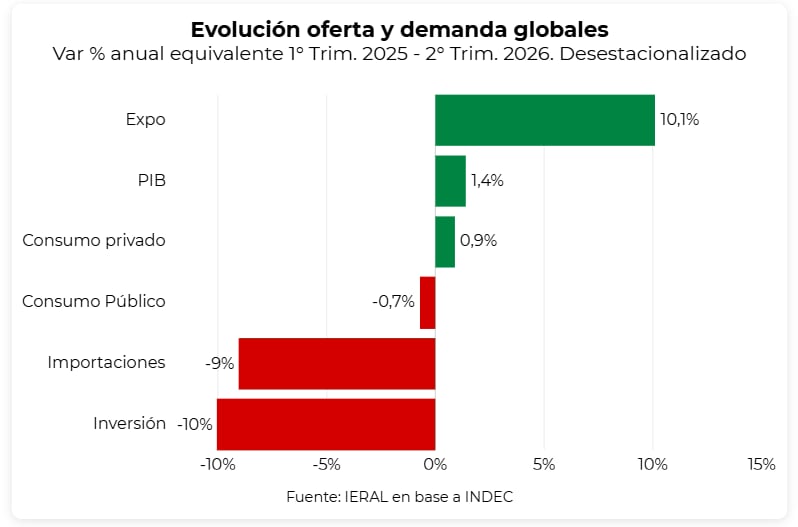
En definitiva, hay evidencia de un “sobreajuste”, pues pasada la oportunidad que tuvo para emitir bonos y refinanciar deuda a una tasa de un dígito, como hizo Ecuador, Economía aplicó una política monetaria muy restrictiva que llevó a contracciones del consumo y de la inversión de 1,6% y 2,5% del PBI respectivamente. Como muestra el gráfico de arriba, el único componente que hizo una contribución significativa al crecimiento fueron las exportaciones.
Dos etapas del ajuste
El informe describe dos etapas del “ajuste” mileísta: una inicial, de recorte del gasto público, y otra “monetarista” que hizo caer la inversión a un ritmo del 10% anual. En la etapa de los cepos, recuerda, la inversión no reaccionaba debido a las “tremendas distorsiones” de precios relativos, la insuficiencia de ahorro local y falta de acceso al externo, pero ahora si bien hay ahorro suficiente para financiar la inversión, esa capacidad se canaliza en gran medida a la compra de dólares con destino al colchón.
La inversión “es hija de la rentabilidad esperada, pero la caída del Merval, del 13% en dólares en lo que va del año, no alimenta el optimismo”, sostiene Vasconcelos, y recuerda que -pese al RIGI- la inversión extranjera no tuvo aún un gran dinamismo.
“En general, los funcionarios oficiales tienden a atribuir las malas noticias a factores exógenos o a propuestas ancladas en el pasado de sectores de la oposición. También deberían admitirse preguntas acerca de la posibilidad de asumir nuevos desafíos dentro del propio programa de estabilización”, concluye el desafiante análisis elogiado por Domingo Cavallo.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Por tercer año consecutivo: Milei reedita los “superávits gemelos” de los primeros años del kirchnerismo
Un informe privado, con datos hasta agosto de 2026, destacó que el gobierno está alcanzando por tercera vez la combinación de saldos favorables que el kirchnerismo tanto reivindicaba pero resignó a poco andar

Por qué el riesgo país sigue atado a una alta volatilidad pese a la baja reciente
El indicador de JP Morgan cedió 10% en la última semana y quedó debajo de los 600 puntos básicos. Los factores locales globales que observan los analistas detrás de esta dinámica

Cuáles son las ciudades más caras del país para viajar en colectivo y en qué lugar del ranking figura el AMBA
Hay más de $2.400 de diferencia en el boleto mínimo más caro y el más económico del país, mientras se reducen los subsidios y los pasajeros

Denuncian un bajo control de la pesca en el Mar Argentino, mientras Malvinas y China participan de un acuerdo sobre una especie clave
“El mar como caja negra” se titula un estudio que delata la falta de inspecciones, en especial en el caso del calamar, la especie más buscada por pesqueras del gigante asiático, que además de asolar la “Milla 201″ controlan el grueso de los buques que operan en aguas nacionales

Por qué los comercios enfrentan su Día de la Madre más desafiante en años
La pérdida de poder adquisitivo y el freno del financiamiento condicionan las decisiones de compra. Los rubros que mejor desempeño podrían tener


