

Para facilitar el acceso al crédito, en especial entre los sectores con ingresos más bajos o que trabajan en el mercado informal, el Banco Central comenzará en 2027 a implementar herramientas de Open Finance, o Sistema de Finanzas Abiertas (SFA). El objetivo es que todos los bancos tengan más información sobre los clientes, lo que ayudará a calificarlos mejor y, con eso, permitirles acceder a tasas más bajas y mejores condiciones a la hora de pedir un préstamo.
El BCRA viene llevando adelante conversaciones con el sistema financiero desde el año pasado para implementar este proyecto tal como informó Infobae. Y antes de que termine 2026 se lanzará una prueba piloto: las entidades financieras podrán acceder a los datos que tiene ARCA sobre un cliente determinado. Eso sumará la chance de conocer si, por ejemplo, un empleado informal tiene además ingresos como monotributista o recibe un beneficio social, lo que mejora su posición para pedir un crédito.
PUBLICIDAD
Para que todo el sistema financiero conozca toda esa información sobre un cliente determinado existirá un requisito esencial: ese cliente deberá prestar su consentimiento expreso. Si no lo hace, los bancos no podrán conocer esos datos.
El anuncio de esta prueba piloto fue realizado por Pedro Inchauspe, director del Banco Central, en el ámbito de Pulso 2026, el encuentro anual de la Cámara de Medios de Pago, en un auditorio de empresarios del sector y representantes de entidades extranjeras.
“Estamos muy avanzados”, dijo Inchauspe. “Nuestro modelo incluye una especie de Open Finance y Open Data porque, de hecho, el primer caso de uso será con datos de ARCA. Con lo cual, diría que vamos a arrancar con Open Data más que con Open Finance, obviamente utilizando esa información con el objetivo de facilitar el crédito”, agregó.
PUBLICIDAD
El funcionario explicó que el Central armó una mesa de trabajo para avanzar “en dos líneas que llevan mucho tiempo pero son la base sobre la cual luego iremos incorporando productos o líneas: la autenticación y el consentimiento. A partir de esa definición y estandarización, lo iremos replicando con distintos organismos”.
Este esquema de apertura de la información de ARCA sobre un cliente bancario no se limita a lo tributario. ARCA concentra datos de distintas bases de entes públicos. De esa forma, el banco podrá contar con datos que permitan calificarlo mejor para pedir el crédito. El BCRA quiere que el marco regulatorio garantice la competencia, reduzca las asimetrías de información y habilite nuevas fuentes de fondeo para la economía real.
PUBLICIDAD
Este primer paso abre la puerta al Open Finance en la Argentina con la expectativa de que todos los bancos que lo deseen puedan compartir información para mejorar la calificación crediticia de los clientes. Tanto en bancos como en fintech, muchas personas deben pagar tasas demasiado elevadas porque la información con la que cuenta la entidad a la hora de calificarlas se limita al informe Veraz o similares.
Consentimiento del cliente y participación obligatoria
Inchauspe dijo que el SFA arranca con la información de ARCA pero tiene como objetivo final los datos de todo el sistema financiero, siempre que exista consentimiento del cliente. Si bien el desarrollo del plan recién está comenzando con esta prueba piloto, explicó cómo funcionará: “La lógica del sistema es que hay una determinada cantidad de jugadores cuya participación es mandatoria y obligatoria, y el resto del ecosistema podrá hacerlo de manera voluntaria. Obviamente, implica una carga operativa y económica para las entidades que estén obligadas a participar. El resto lo hará si considera que hay un caso de negocio detrás, si es un servicio que quiere ofrecer a sus clientes”.
PUBLICIDAD
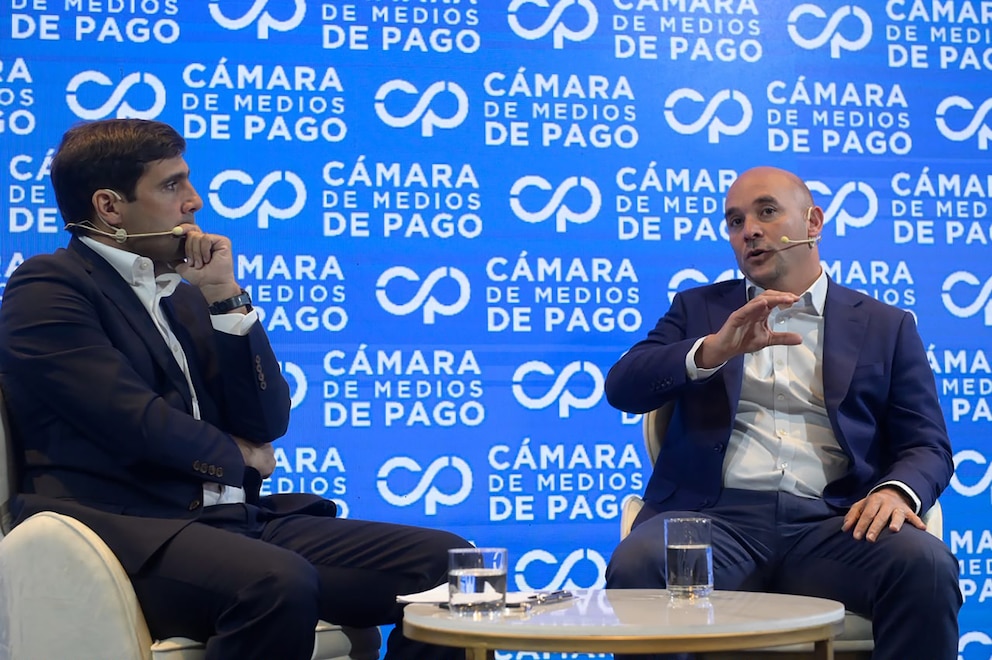
En el encuentro de la Cámara de Medios de Pago se expusieron ejemplos de innovación del sector, con foco en la interoperabilidad entre las distintas entidades financieras y la inclusión financiera. Manuel Cascante, presidente de la Cámara y Country Manager de American Express, señaló: “Nuestra industria forma parte de la vida cotidiana de millones de personas. Detrás de cada pago hay una compra, un comercio, una necesidad. Y detrás de esa operación hay empresas, infraestructura y equipos que trabajan para que esta pueda realizarse de manera simple y segura, haciendo cada vez más fácil la vida de las personas y los comercios”.
Además de Inchauspe, el BCRA también estuvo representado por Juan Curutchet, director y Superintendente de Entidades Financieras y Cambiarias, quien anticipó que existen dos medidas pedidas por el sistema financiero que recién podrán llegar “para un segundo mandato de Javier Milei”. Se trata de la posibilidad de que los bancos puedan operar con criptomonedas, algo que hoy tienen prohibido, y que las fintech puedan tener cuentas CVU en dólares. En ambos casos, dijo el funcionario, habrá que esperar hasta 2028 para que los temas estén en agenda.
PUBLICIDAD
Curutchet también destacó que si bien el sistema financiero argentino es extremadamente pequeño en materia de crédito en comparación con otros países de la región, el funcionamiento de los medios de pago es muy avanzado. “El ecosistema de pagos argentino es innovador y pujante, justamente por ello, es importante que el marco regulatorio asegure que todos los participantes de la cadena mantengan el estándar de calidad y seguridad que la Argentina necesita para que siga siendo dinámico y confiable.”
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Un grupo empresario local ofreció USD 340 millones y se quedó con la concesión de Aysa por 30 años
El Gobierno adjudicó el 90% de las acciones de la empresa que brinda agua y saneamiento a 14 millones de personas en el AMBA. El nuevo operador asumirá entre enero y febrero de 2027

El petróleo volvió a superar los USD 105 por ataques en el golfo Pérsico y un huracán en EEUU
Los futuros de Brent y WTI subían más de 5% ante la creciente preocupación por la seguridad de los envíos a través del estrecho de Ormuz y la suspensión de producción petrolera offshore en Estados Unidos por la amenaza de un huracán

Comprar un auto a tasa 0%: cuáles son los planes de financiación que ofrecen las automotrices en octubre
En el mercado pueden encontrarse préstamos entre 12 y 36 cuotas, con montos que llegan a $40 millones según el modelo y la modalidad aplicada por cada marca

Ganancias: ARCA prorrogó la presentación de las declaraciones juradas a la espera de la reglamentación de Inocencia Fiscal II
La presentación de las declaraciones juradas de Ganancias 2025 para personas humanas y sucesiones indivisas podrá realizarse hasta el 30 de octubre. La extensión, que no modifica el plazo de pago, responde a reclamos del sector profesional

Chips de 2 nanómetros: ¿cuánto durará la seguridad que compramos hoy?
La firma reportó que su proceso N2 ofrece entre 10 y 15% más velocidad con igual consumo, o reduce entre 25 y 30% la energía frente a N3, bajo condiciones determinadas


