

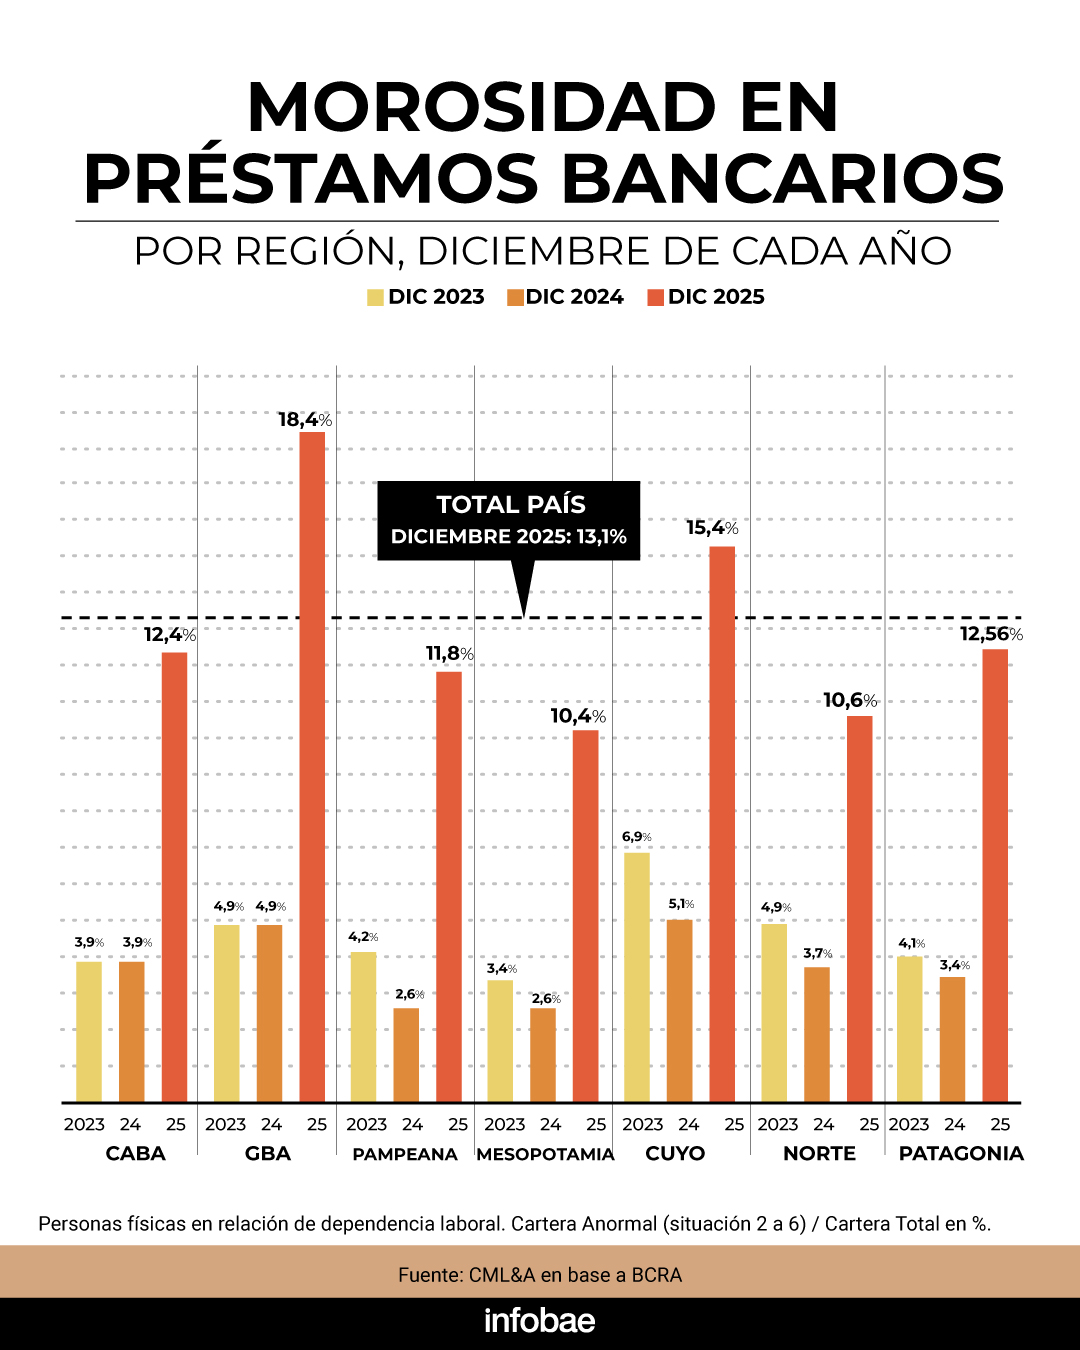
La morosidad bancaria en el Gran Buenos Aires experimentó un crecimiento sin precedentes durante diciembre de 2025, situándose en el 18,4% para los créditos otorgados a personas humanas. Esta cifra, representa un salto respecto al 4,9% registrado un año atrás, lo que implica que los préstamos en situación irregular prácticamente se multiplicaron por 4 en el lapso de doce meses.
El dato no solo supera ampliamente los niveles observados durante las crisis económicas de 2019 y 2021, sino que instala al conurbano bonaerense “en niveles críticos” en materia crediticia, según un informe de la consultora CML&A, del economista Pablo Curat, en base a datos del BCRA.
PUBLICIDAD
En comparación con las zonas vecinas, la situación de GBA marca una disparidad notable: la tasa de mora familiar es 48% más alta que la de CABA y 58% superior a la del Interior bonaerense, según el estudio.
El reporte, que considera al Gran Buenos Aires como “la zona Cero de la morosidad crediticia”, analiza los datos de los préstamos para personas físicas con empleo en relación de dependencia y que, pese a esa estabilidad, no pudieron cumplir con sus créditos.
Las razones de la morosidad creciente entre quienes tienen un empleo formal hay que buscarla en la crisis de su empleadores. Durante el mismo período, también entraron en mora los sectores productivos que más empleo generan en la región. En GBA, la industria textil y del cuero exhibió un 13% de préstamos incobrables, seguida por hoteles y restaurantes con 12%, transporte con 10%, construcción con 9% y comercio minorista y mayorista con 8%.
PUBLICIDAD
“Estos registros no sólo evidencian dificultades entre las empresas, sino que afectan la capacidad de pago de los trabajadores directa o indirectamente vinculados con estas actividades”, explicó Curat.
El economista, quien fue director del BCRA, destacó que para que la crisis crediticia no se siga agravando hacen falta medidas que exceden a las soluciones de mercado, a esperar que la oferta y la demanda de crédito vuelvan la morosidad a niveles razonables. Y que esas medidas no van en contra del eje de no emisión y equilibrio fiscal que pregona el Gobierno.
Según Curat, las soluciones convencionales resultan insuficientes para revertir la exclusión financiera que afecta a GBA: “Para evitar un agravamiento, son necesarias menores tasas de interés y franquicias regulatorias. Estas no requieren emisión ni aumentan el gasto público, pues consisten en flexibilizar temporalmente normas contables para permitir refinanciaciones sin castigar la calificación del deudor”.
PUBLICIDAD
La vía del “ajuste del mercado”, apuntó, “cristaliza la exclusión financiera; la regulación estratégica ayuda a restablecer la viabilidad del deudor y la solvencia del sistema” en el complejo contexto el distrito económicamente más poblado del país.

Los datos oficiales de morosidad en el financiamiento bancario por región son informados por el BCRA en forma trimestral y corresponden a diciembre de 2025. Son los más actuales de los que se dispone.
Para el Banco Central, el pico de la mora se dio en febrero, mes en que en el caso de los préstamos bancarios para familias la irregularidad superó el 11%. En el caso de las billeteras virtuales, saltó al 25%.
PUBLICIDAD
“El sistema se está saneando”, señaló el presidente del Banco Central, Santiago Bausili, en el Congreso Económico Argentino celebrado en el marco de ExpoEFI 2026. Con esa definición, dejó en claro que el BCRA no tiene en carpeta ninguna medida para reducir la morosidad.
La reaparición del crédito hacia fines de 2024 hizo que “los bancos tuvieron que reconstruir sus sitemas de scoring y hubo una primera ola de créditos que se otorgó a ciegas, sin saber a quién se le estaba prestando el dinero", dijo Bausili. En ese aluvión de préstamos, festajado por el Gobierno en su momento porque ayudó a salir a la economía del pozo posterior a la devaluación, hay que encontrar el origen de esta mora. Uno de los motores de la recuperación en “V” de ese momento generó el escenario actual.
PUBLICIDAD
Bausili aseguró que hay “indicios alentadores sobre la recuperación del crédito. El nivel de deterioro en las carteras se desacelera, y la información que anticipan marzo y abril muestra mejoras adicionales”. Para el presidente del Central, en materia de morosidad lo peor ya pasó.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Alerta en la industria de maquinaria agrícola: crecen las importaciones y los fabricantes locales acumulan deudas y cierres
La apertura comercial sumó presión sobre los nacionales y tres de las compañías más reconocidas del sector enfrentan cheques rechazados, salarios impagos y plantas con actividad reducida o paralizada

Celebra Río Negro: comenzó la soldadura del gasoducto que conectará Vaca Muerta con el Golfo San Matías para exportar GNL
San Matías Pipeline inició los trabajos que conformarán el gasoducto dedicado del proyecto de Southern Energy. Es un nuevo avance hacia la infraestructura para exportar gas natural licuado (GNL) desde la provincia hacia los mercados internacionales. La obra emplea a 170 trabajadores y 98 proveedores rionegrinos

Moody’s otorgó al Banco Ciudad la máxima calificación crediticia local
La agencia de rating norteamericana destacó el status de CABA y también que la entidad fortaleció su indicador de capital ajustado, sostuvo elevados niveles de liquidez y mantuvo una morosidad inferior a la del sistema y adecuados niveles de rentabilidad

Quiénes pescan en el Mar Argentino: lanzan la primera plataforma sobre embarcaciones que operan en la Zona Económica Exclusiva
Dos ONGs Identificaron 520 buques que realizan capturas hasta las 200 millas desde la costa continental. Argentina, subrayan, es el único país latinoamericano con flota industrial pesquera que no publica oficialmente estos datos

Ranking: el riesgo país de la Argentina es el segundo más alto de América Latina, más que cuadruplica el promedio regional y multiplica por más de 7 el de Paraguay
El indicador subió más de 500 puntos desde julio y marcó su nivel más alto desde las elecciones legislativas de octubre de 2025. Las causas detrás del fenómeno


