

El Banco Nación decidió relanzar su programa de créditos para la compra de autos 0 km y usados de hasta diez años, una herramienta que había perdido protagonismo durante los meses de mayor presión monetaria antes de las elecciones de medio término y que ahora vuelve con una estructura más accesible.
La propuesta de la entidad pública incorpora una reducción de tasas, un tope más alto para el monto financiado y la posibilidad de cubrir hasta el 100% del valor del vehículo, incluido el Impuesto al Valor Agregado (IVA), lo que transforma nuevamente esta alternativa en una de las líneas más amplias dentro del sistema financiero argentino.
PUBLICIDAD
La reapertura de este programa llega en un contexto en el que el mercado automotor todavía muestra señales de debilidad tras la combinación de inflación, encarecimiento del crédito y caída del poder adquisitivo. Durante gran parte del año, la suba de encajes bancarios y la tensión en la política monetaria habían dejado al Banco Nación sin margen para sostener condiciones competitivas respecto a los préstamos para acceder a vehículos nuevos y usados.
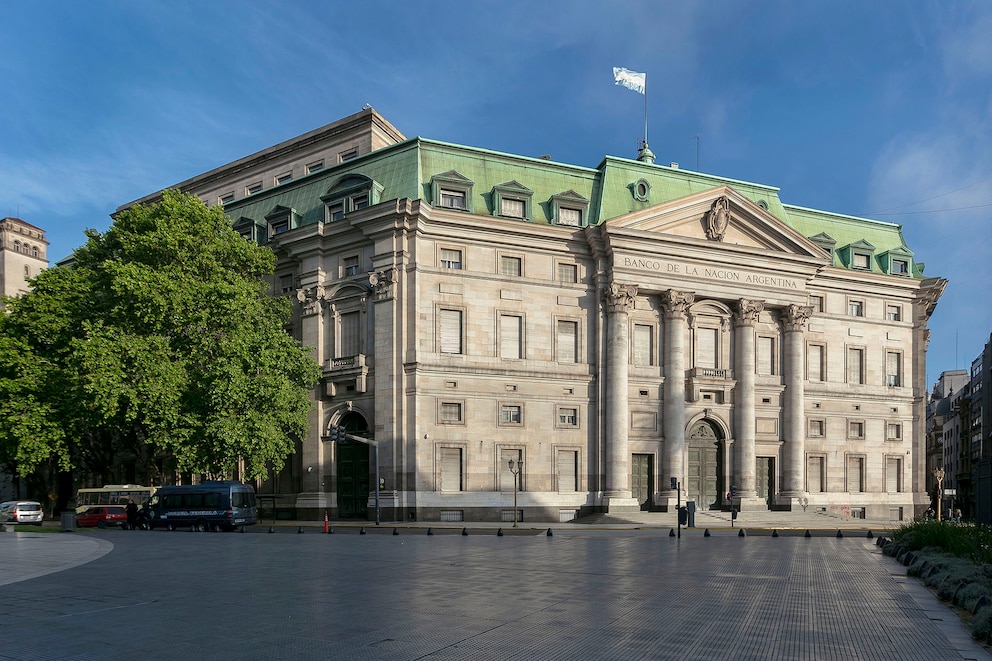
Eso había llevado a la entidad a moderar el alcance de la línea y, en algunos tramos, directamente a limitarla. Ahora, con un escenario algo más estable y con una tasa de referencia en proceso de acomodamiento hacia la baja, el ente estatal tomó la decisión de reactivar un producto cuyos mejores momentos lo habían llevado a otorgar cerca de 300 créditos por día.
PUBLICIDAD
Tasa y condiciones clave
La tasa nominal anual (TNA) para esta línea se ubica en 38% a partir del 13 de noviembre de 2025, lo que representa una reducción de 12 puntos porcentuales respecto de niveles anteriores. El trámite es 100% en línea y no exige garantía prendaria: basta el Documento Nacional de Identidad (DNI), tanto para clientes como para quienes no lo son del banco. Los vehículos elegibles pueden ser nacionales o importados, sin distinción, y también incluyen utilitarios y pick-ups.
Según fuentes oficiales, la tasa había llegado a alcanzar el 50% en momentos de alta volatilidad financiera y suba de encajes del Banco Central de la República Argentina (BCRA). Con una columna de liquidez algo más relajada y un entorno monetario que permite mayor margen, el banco decidió volver a poner en el mercado una oferta “competitiva”.
PUBLICIDAD

Cómo acceder al crédito
- Acercándose a concesionarias adheridas al programa y presentando el DNI.
- No es requisito ser cliente del banco para solicitarlo.
- Se puede financiar hasta el 100 % del valor del vehículo, incluyendo el IVA.
- Plazo máximo de devolución: 72 meses.
- El monto máximo a financiar: $100 millones.
- Automóviles habilitados: 0 km o usados de hasta diez años, nacionales o importados.
- Se ofrece además la apertura instantánea de cuenta y tarjeta digital, así como descuentos especiales en seguros digitales asociados a la financiación.
Qué implica para el mercado
Las concesionarias que forman parte del programa habían reclamado durante meses una recomposición de la oferta crediticia, ya que la ausencia de financiamiento accesible fue uno de los motivos que frenó operaciones. Con el retorno del crédito del Nación, esperan recuperar un flujo más estable de consultas y cerrar ventas que en los últimos meses quedaban truncas por falta de opciones de pago a largo plazo.
Para los compradores, la posibilidad de financiar el 100% del vehículo sin gastos iniciales significativos y con una tasa más baja puede convertirse en un factor decisivo. Aunque el contexto económico no es el ideal para el sector automotor, la oferta del BN vuelve a colocar en el mercado una herramienta que combina aprobación relativamente ágil, previsibilidad en las cuotas y un universo amplio de vehículos aptos.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Tasas y riesgo país: por qué el costo del crédito para la Argentina va a contramano del de América Latina
Tras el las alzas en EEUU, una consultora local precisó que desde marzo el costo del financiamiento regional bajó 28 puntos y el de la Argentina subió 38 puntos

Ranking de adopción de IA: según un banco de EE.UU., Argentina está en el último lugar sobre 28 países evaluados
El informe identificó también las áreas más afectadas, pero el economista jefe de la entidad subrayó que por ahora el impacto sobre productividad, PBI y empleo es reducido. El brusco cambio de The Economist: del “apocalipsis del trabajo” al aumento del empleo

Presupuesto 2027: 23,2 millones de personas recibirán seguridad social y asignaciones familiares
El proyecto oficial prevé 27.800 beneficiarios menos que en 2026, con caída de jubilados y pensionados y aumento en las asignaciones por hijo. La proporción de la población alcanzada retrocede a 47,8%, el nivel más bajo desde 2023

El bolsillo de los argentinos: cuánto pierde un trabajador formal que pasa a la informalidad o al cuentapropismo
El Indec informó que la desocupación llegó al 7,9% en el segundo trimestre y el empleo en negro alcanzó al 45% de los trabajadores. Un estudio privado midió cuánto caen los ingresos reales cuando un empleado registrado sale del sistema

Cuánto hay que pagar por mes para comprar el auto 0 km más barato del mercado con un crédito del Banco Nación
El monto de la cuota varía según el plazo elegido y si el solicitante cobra sus haberes en la entidad. Además, el banco presentó una nueva línea en UVA como alternativa a los créditos tradicionales


