

El Banco Nación ofrece líneas de crédito para la compra de autos 0 kilómetro y usados de hasta diez años con condiciones que varían según el plazo elegido y el vínculo del solicitante con la entidad. Tomando como referencia el JMEV Easy 3, el modelo más económico del mercado con un valor de $25.941.500, es posible calcular cuánto debería pagar por mes quien decida financiar la totalidad de esa compra a través del banco.
Se trata de un ejercicio de simulación: el Banco Nación no otorga líneas específicas para la adquisición de este modelo en particular, sino préstamos prendarios aplicables a la compra de cualquier vehículo 0 km, dentro de los montos y plazos establecidos por la entidad.
PUBLICIDAD
El crédito funciona bajo el sistema francés, con amortización mensual. El monto mínimo que otorga el banco es de $1.000.000 y el máximo llega a $100.000.000. El plazo máximo para la modalidad de tasa fija en pesos es de 72 meses. La entidad financia hasta el 100% del valor de venta del vehículo, incluido el IVA, aunque quedan afuera de ese financiamiento el patentamiento y otros gastos asociados a la operación. La garantía exigida es a sola firma, sin necesidad de suscribir un pagaré ni constituir prenda sobre el vehículo.
Las condiciones del crédito varían según dos factores: el plazo de devolución y si el solicitante cobra sus haberes a través del Banco Nación. Esa segunda variable modifica de forma directa la tasa aplicada y, en consecuencia, el valor de la cuota.
PUBLICIDAD
Diferencias según el plazo elegido
Para un préstamo a 36 meses con acreditación de haberes en el Banco Nación, la cuota mensual se ubica en 1.351.650,58 pesos. En ese caso, la Tasa Nominal Anual (TNA) es del 36% y el Costo Financiero Total (CFT) efectivo anual es de 53,40%. Para acceder a esta línea, el banco exige un ingreso neto mínimo de $4.505.501,92 de parte del solicitante.
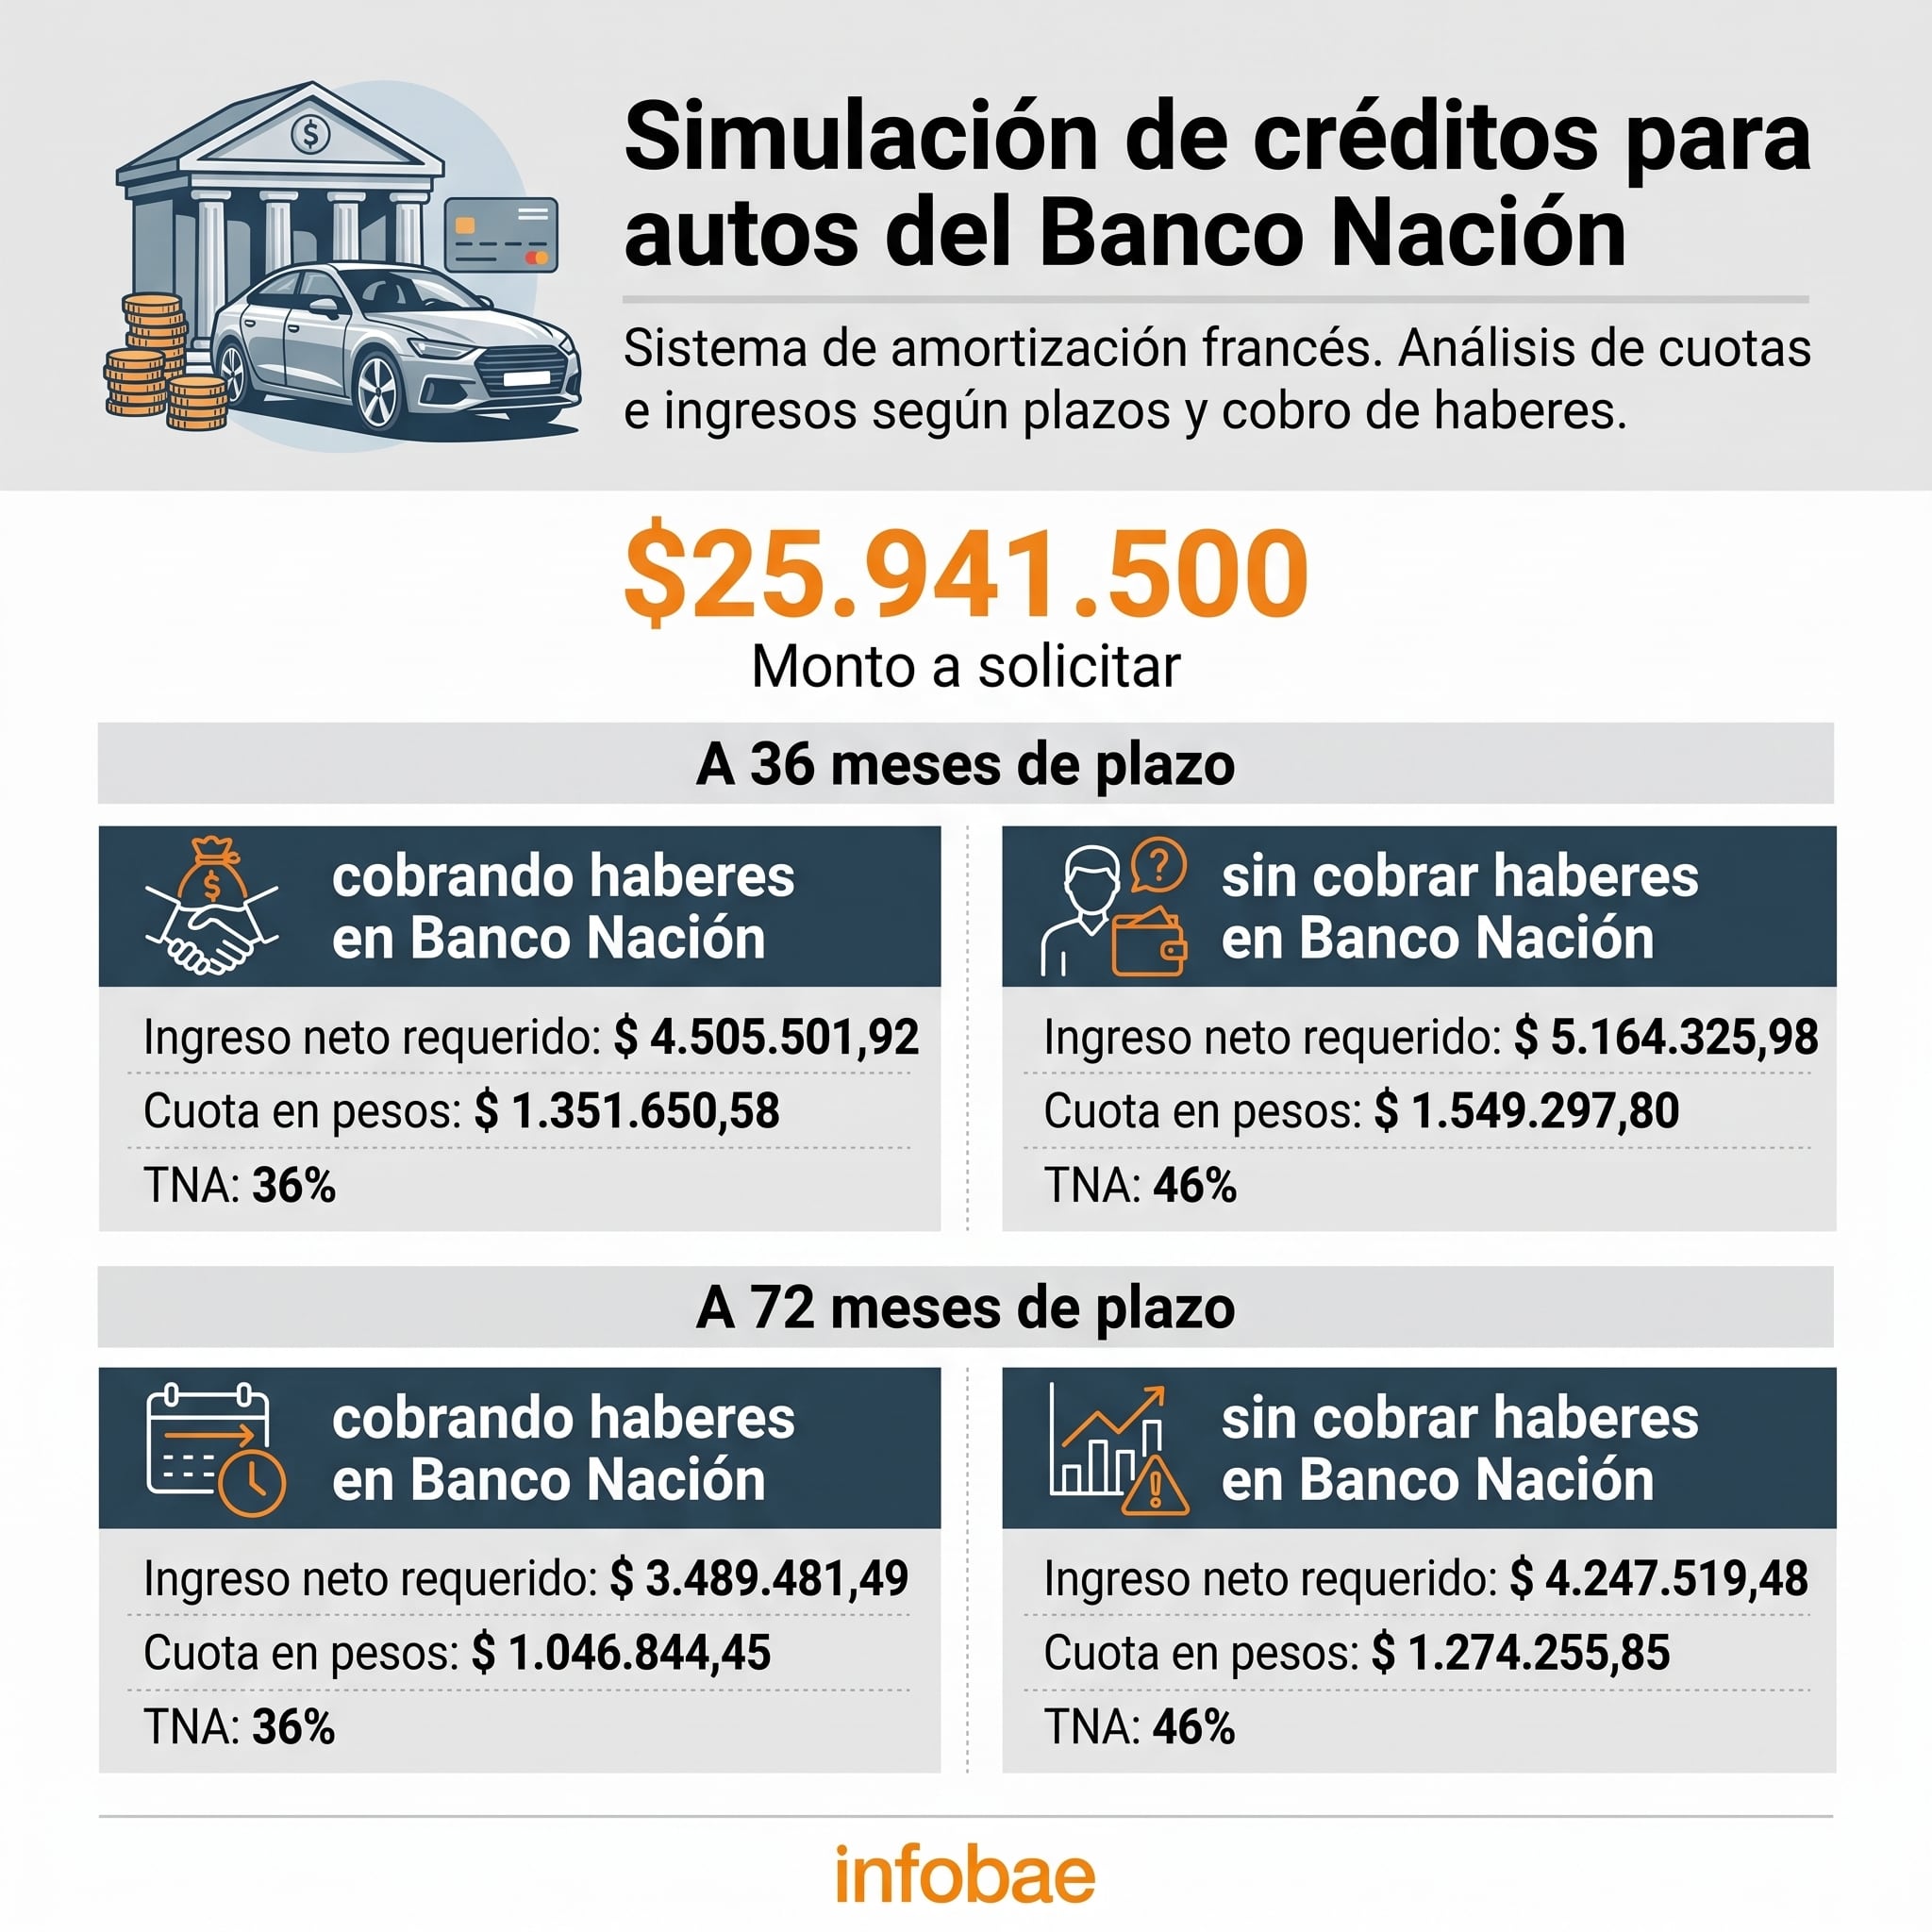
Si el mismo monto se financia a 72 meses, también con haberes en el Banco Nación, la cuota mensual desciende a 1.046.844,45 pesos. Las tasas se mantienen idénticas a las del plazo anterior. En este caso, el ingreso neto requerido baja a $3.489.481,49, como consecuencia directa de una cuota más baja.
PUBLICIDAD
El escenario cambia para quienes no cobran su sueldo en el Banco Nación. A 36 meses, la cuota mensual trepa a $1.549.297,80, con una TNA de 46% y un CFT efectivo anual de 72,30 por ciento. El ingreso neto exigido para acceder a esta línea es de 5.164.325,98 pesos.
A 72 meses y también sin acreditación de haberes, la cuota mensual se ubica en $1.274.255,85, manteniendo las mismas tasas que en el plazo de 36 meses para esta categoría. El ingreso neto requerido en este caso es de 4.247.519,48 pesos.
De la comparación entre los cuatro escenarios surgen dos conclusiones centrales. La primera es que extender el plazo de devolución de 36 a 72 meses reduce de manera considerable el valor de la cuota mensual, aunque el monto total final a pagar es mucho mayor en el segundo caso. La segunda es que la relación previsional o salarial con la entidad tiene un impacto directo sobre la tasa aplicada: en todos los plazos, contar con haberes acreditados en el Banco Nación implica una TNA diez puntos porcentuales más baja que la que se aplica al resto de los solicitantes, lo que se traduce en cuotas mensuales más bajas y en un menor ingreso neto exigido para calificar al crédito.
PUBLICIDAD
Créditos UVA: la alternativa presentada por el banco
Además de la línea en pesos con tasa fija, el Banco Nación presentó recientemente una modalidad de créditos prendarios ajustados por UVA. A diferencia de la línea en pesos, que admite plazos de hasta 72 meses, los créditos en UVA tienen un plazo de entre 12 y 60 meses.
En la modalidad UVA, la tasa se compone del ajuste por UVA más un 19% de TNA para la cartera de haberes del banco, o más un 25% de TNA para la cartera abierta.
También difiere el porcentaje de ingresos que cada línea permite afectar al pago de la cuota. En pesos, ese límite es de hasta 35% de los ingresos netos para la cartera de haberes y previsional del Banco Nación, y de hasta 30% para el resto de los usuarios. En la modalidad UVA, el límite es de hasta 25% de los ingresos netos, sin distinción entre carteras.
PUBLICIDAD
El Banco Nación difundió un ejemplo orientativo para dimensionar el impacto de ambas modalidades. Para una financiación de $10.000.000 a 60 meses, la cuota inicial estimada en la modalidad UVA es de $292.656 para clientes que cobran haberes en el banco, frente a $424.330 en la alternativa con sistema francés para ese mismo segmento.
El banco aclaró que esos valores son orientativos y que están sujetos a evaluación crediticia, a las condiciones vigentes al momento de la solicitud y, en el caso de la modalidad UVA, a la evolución de los índices que ajustan la cuota a lo largo del préstamo.
PUBLICIDAD
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
El riesgo país trepó a un máximo desde las elecciones de 2025 y el dólar anotó una nueva suba
Los bonos en dólares cedieron un 1,2% en promedio. El indicador de JP Morgan superó los 830 puntos por primera vez desde octubre de 2025. El dólar subió a $1.570 en el Banco Nación y el BCRA otra vez no intervino en el mercado

El Gobierno dio marcha atrás y aclaró que no buscará cobrar Ganancias a las inversiones en CEDEARs
La iniciativa formaba parte del proyecto de Ley de Competitividad Financiera que había ingresado en Diputados. Tras el revuelo, desde Economía indicaron que la disposición quedó de “un borrador viejo” y anticiparon que se corregirá

Riesgo país arriba de 800 puntos y activos en baja: por qué las acciones y los bonos argentinos tocaron mínimos en un año
Las acciones y los bonos regresaron a su precios más bajos desde las elecciones legislativas de 2025, en un marco de volatilidad internacional y datos económicos y financieros locales

El Gobierno envió al Congreso una reforma financiera que habilita nuevos instrumentos y relaja reglas para el mercado de capitales
El proyecto, que había sido adelantado por Javier Milei en julio pasado, desregula al mercado, amplía las garantías para acceder al crédito y permite instrumentos financieros digitales

El dólar subió por segundo día y volvió a marcar un récord nominal
La divisa mayorista avanzó a $1.551, con un monto operado inferior a los USD 500 en el mercado de contado. Al público en subió a $1.570 para la venta en el Banco Nación


