
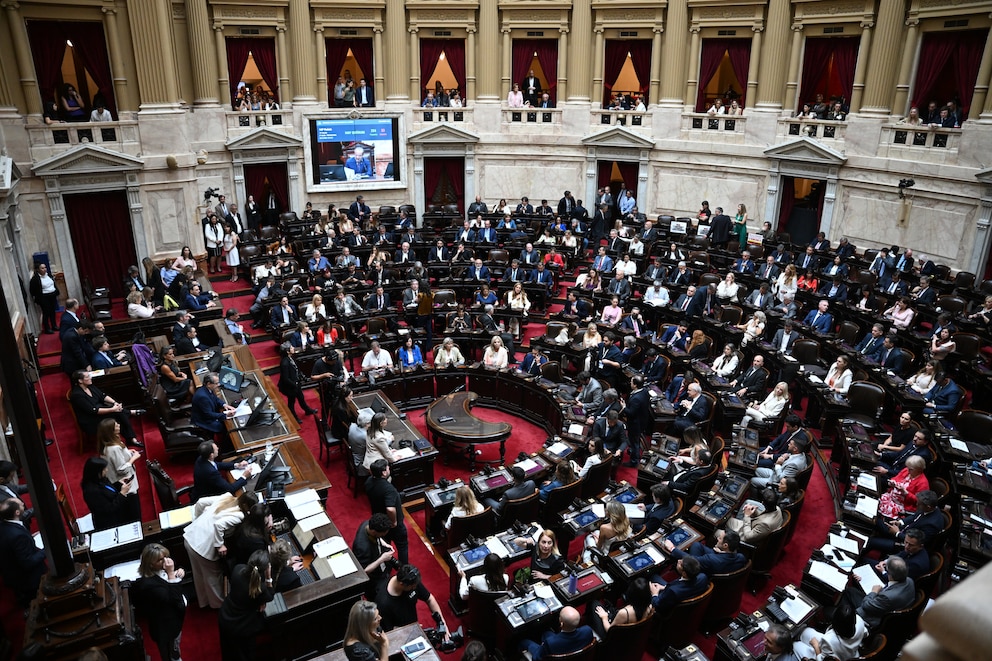
El jefe de Gabinete, Manuel Adorni, ya se encuentra este miércoles en el Congreso de la Nación, ante la Cámara de Diputados, para brindar su primer informe de gestión. Entre las preguntas que le hicieron los legisladores, se encuentran varias vinculadas al aumento de la morosidad de las familias.
Sucede que la irregularidad en las carteras de crédito de los hogares se cuadruplicó en un año y es la más alta en dos décadas, al ascender a 11,2 por ciento.
PUBLICIDAD
En primer lugar, consultado sobre si el Poder Ejecutivo impulsa alguna política pública destinada a prevenir el sobreendeudamiento en el crédito al consumo, el documento presentado ante la cámara de Diputados indicó que desde la implementación del nuevo marco de política económica a fines de 2023, el crédito al sector privado en términos reales creció significativamente en los últimos dos años.
Tras casi 6 años previos de declive, indicaron, se logró duplicar su ponderación en términos del PIB; “correspondiendo destacar que el sistema financiero registra en la actualidad un alto grado de solvencia y liquidez”.

En ese marco, el Gobierno considera que resulta previsible que comiencen a incrementarse “las exposiciones a riesgos inherentes a la intermediación financiera desde niveles acotados para el conjunto de bancos en Argentina”.
PUBLICIDAD
En cuanto a la política crediticia, destacaron que tras un período de leve flexibilización en 2024 y comienzos de 2025, las entidades mantuvieron sus criterios sin grandes cambios. Sin embargo, desde el segundo trimestre de 2025 comenzaron a endurecer las condiciones de otorgamiento de crédito como respuesta al aumento del riesgo.
Por último, se informó que, “frente al mencionado incremento en el grado de materialización del riesgo de crédito, el sistema financiero -a nivel agregado viene sosteniendo un importante grado de solidez y resiliencia, basado fundamentalmente en los significativos márgenes de cobertura que posee en términos de sus niveles de liquidez, previsiones y capital”, señala el documento.
PUBLICIDAD
Asimismo, los diputados preguntaron si se contempla establecer regulaciones o límites a las tasas de interés aplicadas por proveedores no financieros de crédito (PNFC) para prevenir el sobreendeudamiento familiar.
El documentado presentado precisó que existe actualmente un límite fijado por ley a la tasa de interés que cobran por asistencias por tarjetas de crédito los emisores no financieros de tarjetas de crédito y/o compra, el cual establece que dicha tasa no podrá superar en un 25% el promedio de tasas del sistema para operaciones de préstamos personales publicado por el BCRA
“En este marco, el BCRA detalla que los préstamos bancarios en Argentina constituyen la parte más significativa del crédito total en sentido amplio otorgado a las familias (representan 78% del total, mientras que las tarjetas de crédito no bancarias suman 11% del total)”, agregó.
PUBLICIDAD
Al mismo tiempo, explicó que los PNFC se caracterizan por tener una mayor proporción de clientes sin empleo en relación de dependencia (trabajadores independientes y trabajadores con ingresos informales) respecto de los clientes de las entidades financieras.
“Esto implica que, personas con ingresos menos estables que el de un trabajador en relación de dependencia, incide (en virtud de la evaluación de riesgo) en el monto medio de los préstamos otorgados y sobre las tasas de interés de estos (en general, a mayor riesgo de crédito, mayor tasa)”, sostuvo el Ejecutivo.
Remarcó además que a partir de 2024, “se produjo una expansión del financiamiento de estos proveedores en un contexto de reducción significativa de la inflación y de crecimiento de la actividad económica”.
PUBLICIDAD
Otra de las características mencionadas de estos proveedores es que operan con tasas de interés más elevadas que las de las entidades financieras.
“Esto se encuentra asociado a dos aspectos: por un lado, los PNFC poseen clientes de mayor riesgo (debido a la variabilidad de sus ingresos) que las entidades financieras y, por otro lado, porque el costo del fondeo para estos es más elevado que para los bancos (las entidades financieras pueden fondearse con depósitos del público que en muchos casos tienen un costo nulo)”, explicó el informe oficial.

También se le consultó al Ejecutivo cómo evitará el Estado que el sobreendeudamiento familiar se convierta en una crisis sistémica de consumo.
Respondieron que los datos del sistema financiero muestran que el crédito a las familias continúa en niveles bajos, tanto en comparaciones internacionales como históricas.
Detallaron que el crédito en pesos tomando tarjetas de crédito, préstamos personales, prendarios e hipotecarios se ubica en torno a 5,3% del PIB, por debajo del promedio 2010-2019 (6,1% del PIB).
PUBLICIDAD
Sostuvieron que, lejos de ser algo negativo, el crédito permite ampliar las posibilidades de consumo de las familias.
Asimismo, aseguraron: “El orden macroeconómico, la baja de impuestos y regulaciones y medidas deformalización como la Reforma Laboral o la Ley de Presunción de Inocencia Fiscal sientan las bases para un crecimiento sostenido en el empleo y los salarios, que brinde sostenibilidad a la dinámica del crédito y permita a las familias argentinas mejorar su bienestar en el tiempo”.
Por otro lado, “debe tenerse en cuenta que el avance tecnológico en medios de pago y el desarrollo del comercio electrónico ha ampliado las posibilidades para la población y ha implicado una reducción en el uso de efectivo para gastos cotidianos, incluyendo alimentos”, concluyeron.
PUBLICIDAD
En otro tramo del documento, enfatizaron que el ordenamiento de las variables económicas permitió que las entidades financieras, billeteras virtuales y comercios vuelvan a competir ofreciendo esquemas de cuotas y financiamiento genuino.
“Para este gobierno, la mejor política de fomento al consumo masivo no es el subsidio artificial de tasas, sino la eliminación sostenida del impuesto inflacionario y la consolidación de un mercado de crédito privado competitivo”, apuntaron.
PUBLICIDAD
PUBLICIDAD
Últimas Noticias
Apple indemnizará a usuarios argentinos de iPhone: quiénes pueden pedir un resarcimiento monetario y cómo reclamarlo
Una demanda colectiva abrió la puerta a un pago por teléfonos que perdieron velocidad; el trámite aún no tiene fecha

Mercados: el riesgo país supera los 600 puntos y la Bolsa porteña cae por quinto día consecutivo
Los bonos caen 1,2% y el indicador de JP Morgan asciende a 602 puntos básicos. El S&P Merval cede 0,8%, influenciado por la baja del crudo, que afecta la cotización de las compañías del sector energía

“No tenemos por qué rifar la estabilidad”: el mensaje del presidente de IDEA en la previa del Coloquio 62°
Fabián Kon adelantó los principales ejes del encuentro que reunirá a empresarios, dirigentes políticos y sindicales en Mar del Plata

Empleadas domésticas: cuánto cobrarán en octubre, según cada categoría
El personal de casas particulares tendrá una suba del 1,7% sobre los básicos vigentes durante septiembre y se incorporará parte de una suma no remunerativa otorgada durante agosto

La pobreza en la Ciudad de Buenos Aires tuvo una leve suba y llegó al 21,9% en el segundo trimestre del año
La proporción de hogares y personas sin ingresos suficientes para cubrir necesidades básicas experimentó un deterioro en relación a los primeros tres meses de 2026


