


Nadie puede decir que sea un invento argentino, porque otros países también lo tienen. Pero si puede decirse que en la Argentina se cobra más caro. El impuesto a los débitos y créditos bancarios, más popularmente conocido como impuesto al cheque, alcanza una alícuota del 0,6% en cada cambio de manos del dinero en los bancos. Lo elevado de ese porcentaje ubica a la Argentina entre lo más altos de la región. Y abre un interrogante acerca de la verdadera intención de los gobiernos argentinos, tanto el actual como los anteriores, para incentivar la bancarización.
¿Qué hace un gobierno cuando quiere promover (o castigar) una determinada actividad? Por lo general, le suma (o le quita) algún impuesto. De ese modo, no hay peor desaliento para el uso de los medios de pago digitales y, con él, para la formalización de la economía, que gravar el dinero bancarizado, una verdadera invitación a manejarse en el mundo del “solo efectivo”.
En la Argentina, el impuesto al cheque existe desde 2001 y fue creado por Domingo Cavallo, como ministro de Economía de Fernando de la Rúa, con carácter de emergencia. Requiere una norma del Congreso cada año para ser renovado; desde entonces, cada gobierno, sin excepciones, dictó la norma necesaria para ello. En el intrincado esquema tributario argentino, tiene peso: según el informe de recaudación de julio, le aportó en el mes a la AFIP $67.200 millones, el 9,7% de lo percibido por la DGI, una proporción habitual en los últimos años.
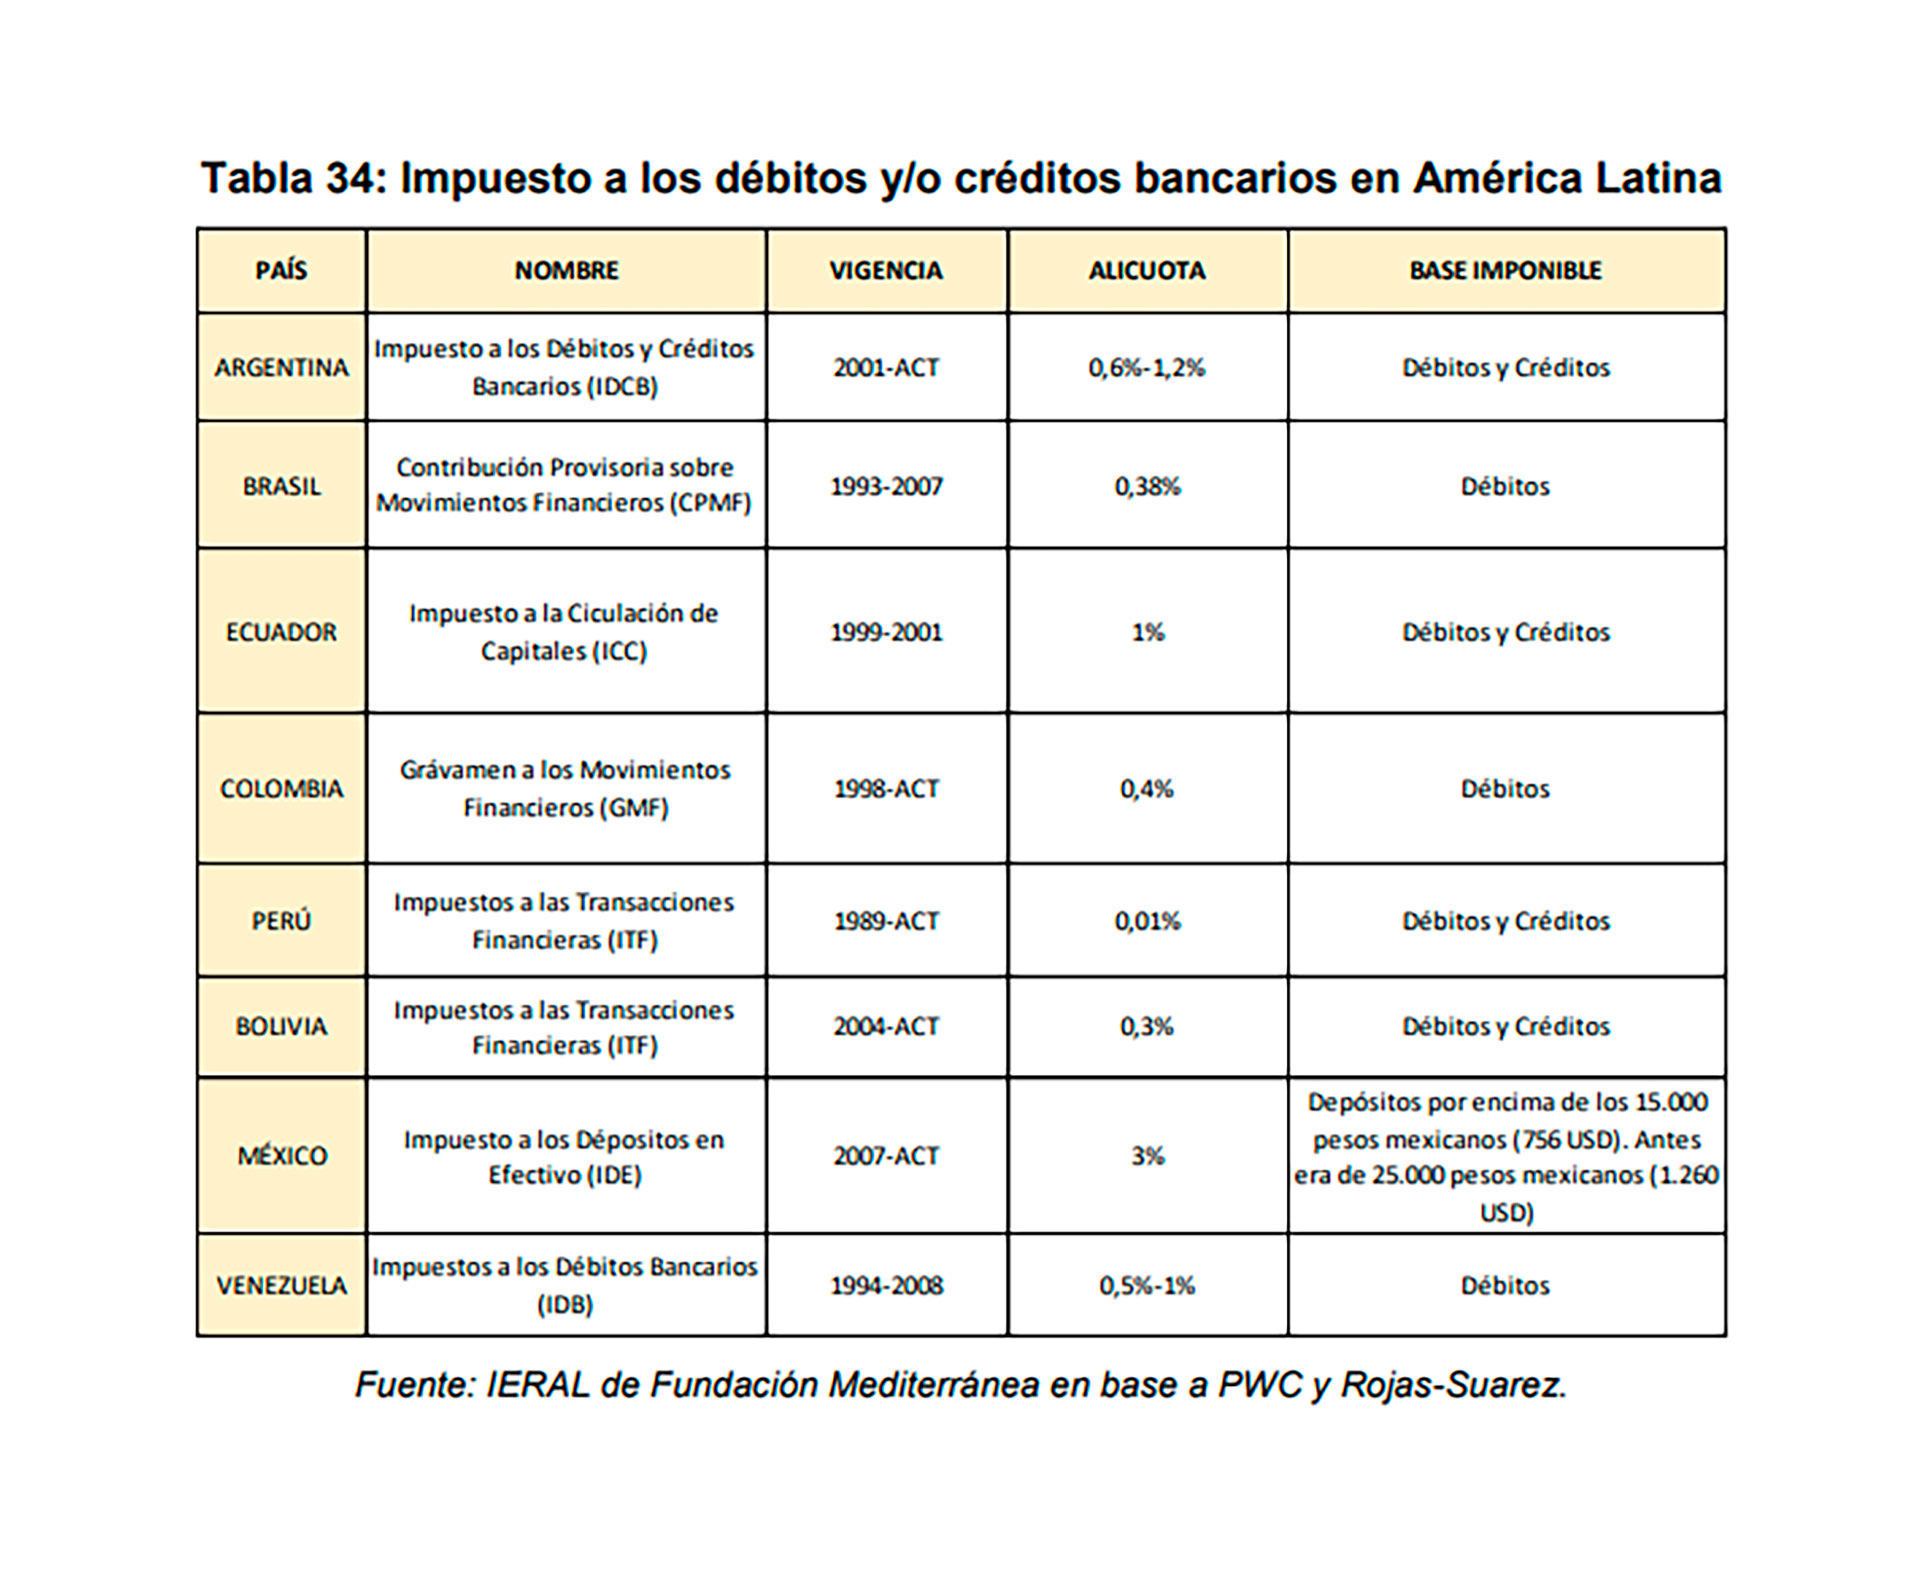
“Este tipo de impuestos se aplicaron en contexto de crisis para poder aliviar la presión fiscal. No obstante, en muchos casos se continúan aplicando y en la práctica se han convertido de carácter permanente. En este sentido, La Argentina también es un ejemplo″, señaló un informe del Ieral, de la Fundación Mediterránea elaborado para los bancos privados extranjeros (nucleados en ABA) y nacionales (en Adeba). El estudio analizó el peso de los impuestos en el crédito y las transacciones financieras, considerando que la Argentina tiene uno de los ratios préstamos/PBI más bajos del mundo.
Entre los principales atractivos que tienen los gobiernos para gravar las transacciones bancarias, según el estudio, se destacan tres: permiten recaudar mucho con con alícuotas bajas; tienen un diseño simple, que hace fácil cobrarlos, y sus agentes de retención son los bancos, lo que facilita la supervisión de su cumplimiento. En una Argentina en permanente déficit fiscal, aporta uno de cada 10 pesos recaudados.
El estudio de Ieral comparó la implementación de tributos similares en América Latina. Entre los países que cobran el impuesto, el único que tiene una alícuota superior a la Argentina es México, que cobra un 3% pero con dos diferencias esenciales: lo hace únicamente para los depósitos en efectivo, lo que premia a quienes pagan por vía electrónica, y además tiene un mínimo no imponible, ya que se paga sobre los depósitos excedentes a $15.000 mexicanos (USD 756). En otros países, la alícuota es menor:

- Colombia aplica este impuesto “con una alícuota del 0,4% sobre transacciones financieras y no es posible deducirlo del impuesto a las ganancias. Se inició en 1998 como una medida temporal en el marco de la declaración del estado de emergencia económica y social, aunque continúa vigente en la actualidad”.
- Bolivia grava con una alícuota del 0,3% desde 2004 a las transacciones bancarias (depósito o transferencia de fondos).
- Perú tiene la alícuota más pequeña de la región entre los que aplican este tipo de impuesto, de solo el 0,005%: “Recae sobre todos los débitos y/o créditos de las cuentas bancarias de los contribuyentes. Rige como medida de emergencia desde 1989″.
- Otros países como Brasil y Ecuador no aplican ningún impuesto sobre las transacciones financieras pero sí lo hicieron en el pasado. Brasil aplicó con una alícuota del 0,38% “para determinadas operaciones financieras como préstamos, operaciones de cambio de divisas, seguros y valores, así como operaciones que utilizan al oro como activo financiero e instrumentos de cambio de divisas”. En 2007, durante el gobierno de Lula da Silva, el impuesto fue eliminado.

Igualar hacia arriba
En la Argentina la alícuota del 0,6% es aplicada en todos los débitos y créditos en una cuenta corriente, sin importar el monto ni si la cuenta pertenece a una persona física o jurídica, si bien a lo largo del tiempo el impuesto fue ganando flexibilizaciones, sobre todo para quitarle carga tributaria a las pyme y monotributistas.
Tras 20 años de vida del impuesto, apareció en escena un nuevo actor: las fintech. Hubo una fuerte queja de los bancos, en el sentido de que las cuentas virtuales, como las de Mercado Pago o Ualá, no tenían el mismo tratamiento impositivo que las cuentas bancarias. Este año, el Gobierno reparó esa situación igualando hacia arriba: gravó con el impuesto al cheque a las personas jurídicas cuando usan cuentas virtuales, del mismo modo que si fueran bancarias. A la vez, dispuso un alivio: eximió a los monotributistas del gravamen.
El informe destaca otras normas de aplicación: “Cuando se lleven a cabo extracciones en efectivo, bajo cualquier forma, los débitos efectuados en las cuentas bancarias estarán sujetos al doble de la tasa vigente para cada caso (1,2%), quedando excluidas las cuentas cuyos titulares sean personas humanas o personas jurídicas que acrediten la condición de micro y pequeñas empresas” . Asimismo, las empresas pueden computar el 33% de lo pagado como pago a cuenta del impuesto a las Ganancias, un beneficio que se extiende al 100% para las pequeñas empresas.
SEGUIR LEYENDO:
Últimas Noticias
La actividad económica de CABA cayó 0,2% en el segundo trimestre: cuáles fueron los sectores más golpeados
La economía porteña mostró una marcada desaceleración frente a los trimestres anteriores, con heterogeneidad en el desempeño entre sectores

De cuánto será la PUAM de ANSES en octubre 2026
La prestacion recibirá un ajuste mensual atado a la inflación, mientras continúa pendiente la definición oficial sobre el bono extraordinario

Por qué la opción de emitir deuda en el mercado antes de las elecciones ya no es una opción según analistas privados
Con la suba de tasas, consideran que es cada vez más difícil conseguir los USD 5.000 millones en el mercado local como planteó el ministro Caputo. También afecta el crédito de provincias y empresas que ayuda a la compra de reservas del Banco Central

"El peso es una moneda falopa": la dura definición de un reconocido empresario que pidió dolarizar
Cristiano Rattazzi calificó al peso como una “moneda falopa”, cuestionó su pérdida de valor histórico y volvió a reclamar por la dolarización de la economía argentina

El Gobierno licitará un emblemático edificio cultural para restaurarlo y entregarlo en concesión a privados
La iniciativa busca poner en valor el histórico centro unicado en la Recoleta, que permanece cerrado desde 2017


