
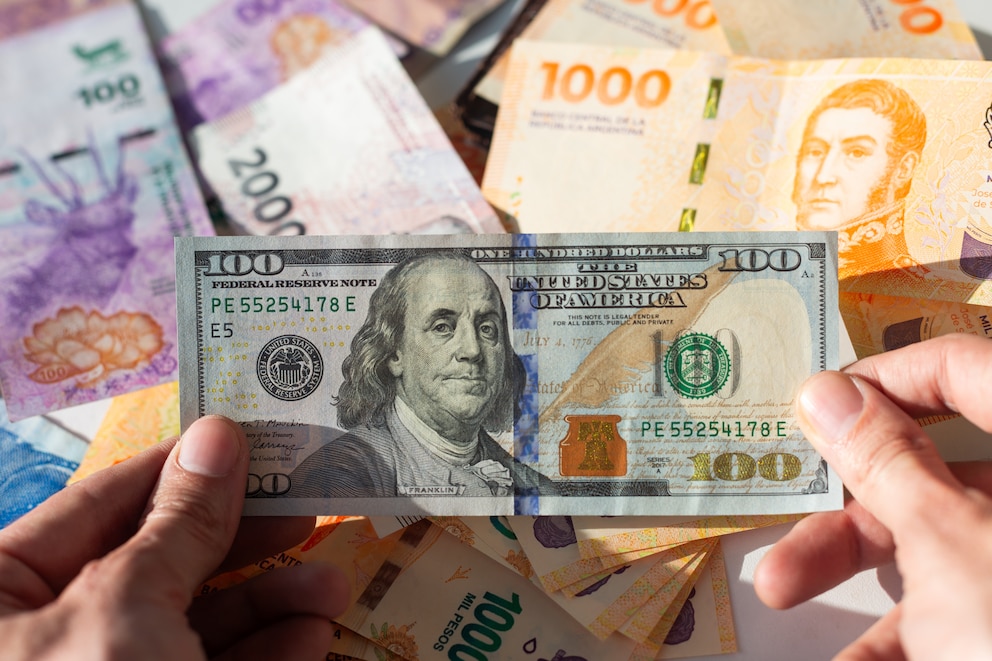
La novedad financiera de las últimas semanas fue la disparada de los preicos de los dólares alternativos al “cepo”, que este miércoles son negociados holgadamente sobre los 1.200 pesos.
La cotización “blue” del dólar amplía las ganancias del día a 50 pesos o un 4,8%, a un récord de $1.280 para la venta. El dólar “blue” avanza en mayo unos 240 pesos o 23,1 por ciento. Y en lo que va de 2024, el billete informal registra un incremento de 255 pesos o 24,9%, muy por debajo de la inflación acumulada en el período, en torno al 70 por ciento.
En la consideración del ahorrista promedio, el dólar es la alternativa de cobertura más elegida, junto con otro instrumento tradicional y conservador, el plazo fijo. Desde que empezó el año, y hasta inicios de mayo, se estuvo dando una particularidad: que si bien la tasa de interés en pesos se vino ajustando a la baja y también quedó por debajo de la inflación, el stock de depósitos no se vio afectado y el dólar libre no subió.
Pero con el último ajuste de la tasa de política monetaria del Banco Central, que redujo los rendimientos de referencia al 40% nominal anual, se dio una súbita reacción en el los dólares libres, que se encaminan a concluir mayo con una ganancia muy superior a la de la inflación, el primer mes positivo desde octubre 2023.
Con la rebaja de la tasa de política monetaria implementada por el Banco Central el 14 de mayo, desde el 50% nominal anual al 40%, también cayeron los rendimientos de los plazos fijos. Aunque éstos están desregulados desde marzo, los bancos aplican un recorte proporcional de la remuneración por las colocaciones, ahora en la zona del 30% anual, que significa una tasa de interés mensual del 3,3%, aún negativa respecto de la inflación.
Las autoridades del Banco Central argumentaron que han “venido observando que la firmeza del compromiso del gobierno con la meta de déficit fiscal cero acrecienta la credibilidad en el ancla central del programa económico y afianza un sendero de baja de las expectativas de inflación. La confirmación sostenida de ese compromiso le ha facilitado al BCRA contraer en términos reales aquellos factores que en años anteriores alimentaron crecientes desequilibrios monetarios e impulsaron la inestabilidad inflacionaria”.
¿Cómo queda la carrera entre el dólar y el plazo fijo?
Para entender cuál de las dos alternativas de ahorro es la que por ahora mejor compensó a los inversores, hay que analizar el beneficio de dejar los pesos en el banco por la ganancia medida en dólares. No puede obviarse en este contexto que aún la inflación le está ganando por amplia diferencia ambas opciones, con una tasa acumulada próxima al 70% en los casi cinco meses transcurridos de 2024.
Si un ahorrista decidió destinar 1 millón de pesos a la compra de dólares en el mercado libre en el inicio del año, se habrá alzado con USD 975,61. Pasados hoy a pesos son $1.248.781, una ganancia de 248.781 pesos sobre el monto original. Es una ganancia nominal en pesos de 24,9% que, al descontarse la inflación, significó una pérdida real de 26,5% respecto de lo que subieron en promedio los precios de bienes y servicios de la economía.
Quien hizo un plazo fijo tradicional, y atendiendo a la variación estimada de las tasas de retorno, habría transformado en cinco meses el millón de pesos en $1.312.500 aproximadamente. Con este capital podría hoy comprar USD 1.025 en el mercado informal. Esto es una ganancia estimada de 5% en dólares en en cinco meses, siempre en base a la cotización “blue”.
Sin embargo, medido por inflación, el beneficio del plazo fijo no fue tal, pues ante una inflación acumulada de 70% en lo que va del año, los $1.312.500 de capital más intereses obtenidos al cierre de mayo serán, en términos reales, un 22,8% menos que el millón de pesos original que se tenía en el inicio de 2024.
Últimas Noticias
La incertidumbre política aleja a los inversores de los activos argentinos y el riesgo país alcanzó un nuevo máximo anual
Los bonos soberanos no pudieron acoplarse al rally global de los mercados. A las dudas que generó la elección de Brasil ahora se suma la incertidumbre por el futuro respaldo de Estados Unidos al Gobierno en materia cambiaria

El Gobierno repartió menos del 20% de los fondos de emergencia a las provincias mientras negocia eliminar un impuesto clave
En los primeros diez meses del año se recaudaron más de $1 billón y apenas se distribuyeron $197.000 millones, aunque por encima del mismo período de 2024 y 2025. Cuáles fueron los distritos más beneficiados

Las claves de la economía que viene, según el mayor banco europeo: cuatro megatendencias y los riesgos que podría enfrentar Argentina
Los economistas del banco Santander destacaron el equilibrio fiscal, la baja de la inflación y la recomposición de reservas. Prevén que el agro, la energía y la minería dupliquen sus ventas externas hacia 2030

Un foro empresarial reúne a figuras del Gobierno, líderes globales y expresidentes para debatir el nuevo orden económico
El 16° Foro ABECEB se realiza hoy en el Faena Art Center con una agenda que va de la geopolítica a la inteligencia artificial, con Daniel Hadad, Mauricio Macri y Federico Sturzenegger entre los oradores

Empeoró el déficit de servicios básicos: más de la mitad de los argentinos no accede a agua corriente, gas natural o cloacas
Según el Indec, la falta de conexión a las redes de gas, agua y cloacas afecta a miles de hogares en todo el país y golpea con más fuerza a los sectores de menores ingresos


