

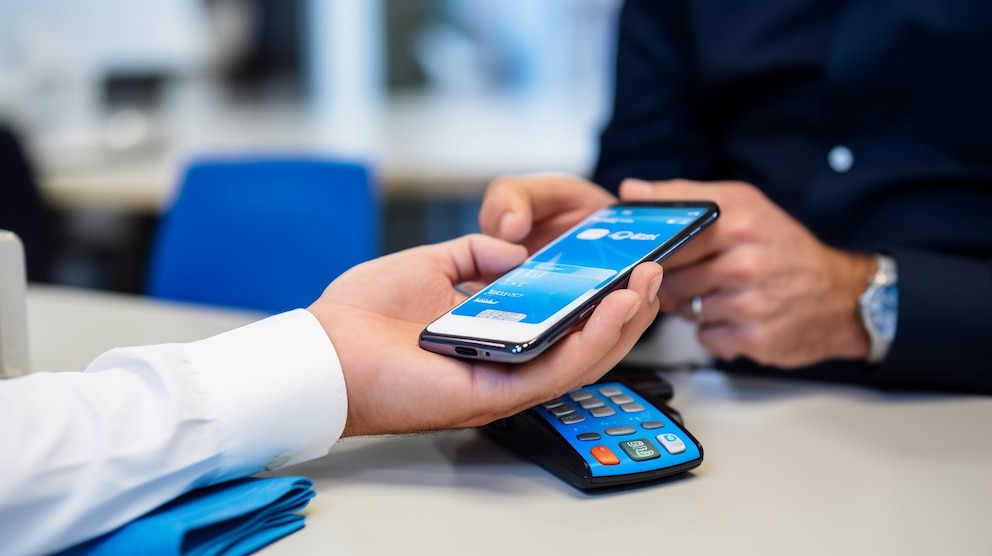
El mundo financiero argentino está viviendo una transformación silenciosa, como esas jugadas maestras en el ajedrez que solo se entienden cuando ya es demasiado tarde. Y en el centro de este cambio no están solo los bancos tradicionales, sino también las plataformas digitales y billeteras virtuales que, como piezas inesperadas, están reconfigurando el tablero.
Nuestro más reciente estudio sobre banca y fintech nos muestra una imagen clara: el 58% de los argentinos considera que una billetera digital es su cuenta principal. Este dato refleja que algo grande está sucediendo, una especie de jaque silencioso que las instituciones tradicionales aún no logran anticipar. Estas billeteras no son solo una moda pasajera; se están instalando como los nuevos reyes y reinas del juego financiero.
¿Por qué este cambio? La respuesta es simple: conveniencia. Los usuarios valoran soluciones ágiles, accesibles y directas. En una era donde la inmediatez es la regla, las billeteras digitales ofrecen la posibilidad de tener el control del dinero con un simple clic, sin colas ni trámites eternos. Más de la mitad de los usuarios elige estas plataformas por la facilidad para transferir y pagar, lo que las convierte en una jugada ganadora.
Pero el ajedrez es un juego de múltiples capas. Los bancos siguen siendo piezas fundamentales, reconocidas por la seguridad y la confianza que brindan. De hecho, una gran parte de quienes utilizan plataformas digitales también tienen cuentas bancarias, a las que recurren para operaciones más complejas, como préstamos o inversiones. Aquí es donde los bancos aún se mantienen firmes, como torres en el tablero, ofreciendo estabilidad en los momentos clave.
Sin embargo, hay un punto crucial que está cambiando el juego: los depósitos de sueldos. Hoy, muchas personas siguen utilizando los bancos tradicionales porque reciben su sueldo allí. Si los bancos pierden esa ventaja—y están a solo un cambio regulatorio de distancia—el movimiento inverso, es decir, llevar el dinero de la fintech al banco, se volverá cada vez menos probable. Las plataformas digitales ya dominan la habitualidad de uso, es decir, el espacio del día a día, y los bancos no pueden permitirse ceder también el ancla de los haberes.
Lo que estamos viendo es un tablero donde las billeteras digitales no solo han capturado a los jóvenes, sino a toda una generación que busca facilidad y agilidad. Si los bancos no se adaptan, podrían quedar rezagados. Algunos han comenzado a incorporar innovaciones que emulan la experiencia digital, permitiendo a sus usuarios manejar sus fondos con mayor flexibilidad, acercándose así a la agilidad de las fintech. Este tipo de innovación es lo que los aproxima al futuro, pero la partida aún no está decidida.
Estamos en un punto donde la habitualidad y la principalidad están en delicado equilibrio. Mientras que las plataformas digitales ganan terreno en el uso cotidiano, los bancos aún son los guardianes de la seguridad. La pregunta es: ¿quién logrará adaptar su estrategia a este nuevo tablero y hacer el próximo movimiento decisivo?
Últimas Noticias
La paradoja de tirar comida en un país con hambre estructural: es necesario un cambio urgente de paradigma
En Argentina, se desperdician 16 millones de toneladas de alimentos al año. Si se rescatara el 5% de lo que se desecha, se podrían cubrir las necesidades de las personas en indigencia

Argentina quiere —y puede— salir de la pobreza
La viabilidad del presente no depende de la confianza en una persona, sino de la solidez institucional que el país pueda representar de cara al futuro

Lo que la inteligencia artificial no puede automatizar
El Senado pasó meses discutiendo si puede existir una empresa sin humanos. Un juez de Chubut y una aerolínea canadiense ya habían mostrado dónde termina siempre la responsabilidad

Garantías constitucionales para todos, impunidad para nadie
El Congreso aprobó la norma tras décadas de postergaciones, con medidas educativas y alternativas, prohibición de prisión perpetua, establecimientos especializados y el reconocimiento expreso de derechos para las víctimas del delito

Cuando la Inteligencia artificial responde, ¿qué nos queda por enseñar?
El uso de herramientas automatizadas puede personalizar contenidos y sintetizar textos, pero docentes advierten sobre plagio, sesgos y menor interacción humana si los estudiantes delegan la lectura y la escritura


